Токенизация обещает перенести акции, фонды и облигации на распределённые реестры, однако сервисы хранения таких активов заметно отстают. К такому выводу пришли авторы исследования, опубликованного 17 ноября Банком Италии: согласно документу, хранение токенизированных активов сдерживают четыре ключевых барьера: фрагментированная экосистема, низкая ликвидность, осторожность риск-менеджеров и правовая неопределённость. По мнению авторов, помимо хранения ключей и управления счетами, новые специализированные решения практически отсутствуют.
Мы изучили материал, опубликованный Банком Италии, а также полный текст исследования: это выпуск № 97 серии «Mercati, infrastrutture, sistemi di pagamento», подготовленный Микеле Корио и Фердинандо Мастропьетро. Оригинал написан на английском языке, цитаты приведены в нашем переводе. Как и все материалы серии, документ отражает позицию авторов, а не обязательно позицию самого института: это исследование, а не надзорное решение и не новое регуляторное правило.
11 интервью, чёткие границы исследования
Работа сочетает обзор научной литературы с полуструктурированными интервью, которые были проведены во второй половине 2025 года с 11 крупными участниками рынка токенизации. Среди респондентов: европейские и международные центральные депозитарии, два из пяти крупнейших банков-депозитариев в мире, торговая платформа, работающая как в традиционных финансах, так и на распределённых реестрах, центральные банки еврозоны, а также поставщики технологий и инфраструктуры финансовых сообщений. Имена участников не раскрываются.
Границы исследования чётко обозначены. Анализ охватывает активы, изначально выпущенные в традиционной форме и затем переэмитированные на распределённом реестре. Не нативные криптоактивы и не стейблкоины. Выборка носит качественный характер и не претендует на статистическую репрезентативность: она отражает настроения тех, кто строит инфраструктуру, а не масштаб рынка.
Рынок в трёх цифрах
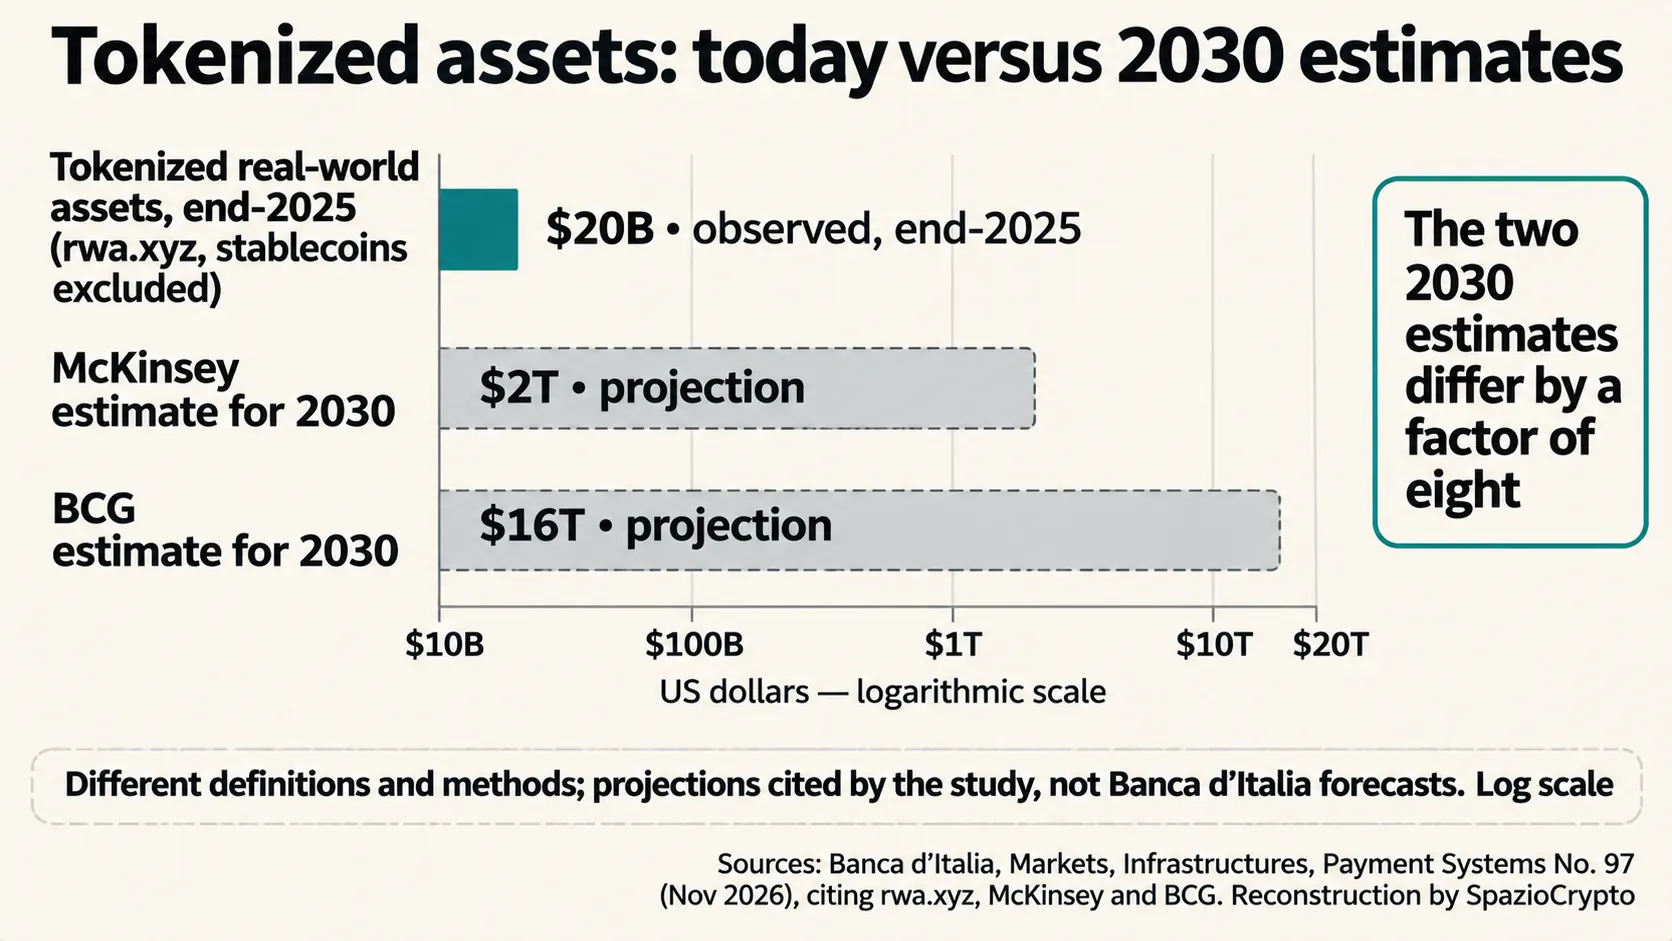
Первая цифра отражает текущий масштаб. По данным rwa.xyz, которые приводит исследование, к концу 2025 года рынок токенизированных реальных активов без учёта стейблкоинов оценивался примерно в 20 миллиардов долларов. Вторая цифра показывает разрыв в прогнозах: McKinsey оценивает объём рынка к 2030 году примерно в 2 триллиона долларов, Boston Consulting Group, примерно в 16 триллионов. Восьмикратный разрыв, по мнению авторов, говорит о том, что неопределённость по-прежнему очень высока.
Третья цифра, ожидаемый прирост эффективности, оцениваемый в 31, 130 миллиардов долларов в год. Экспериментов немало. В исследовании упомянуты пробные расчёты Евросистемы в деньгах центрального банка: к ним подключились 64 участника из 9 юрисдикций, а общий объём расчётов составил 1,6 миллиарда евро. Также отмечается цифровая облигация Европейского инвестиционного банка на 100 миллионов евро, выпущенная на Ethereum. Среди частных кейсов, денежный фонд BUIDL компании BlackRock с BNY в роли депозитария, аналогичный модели токенизированных фондов, которые BlackRock продвигает в Японии.
Четыре тормоза
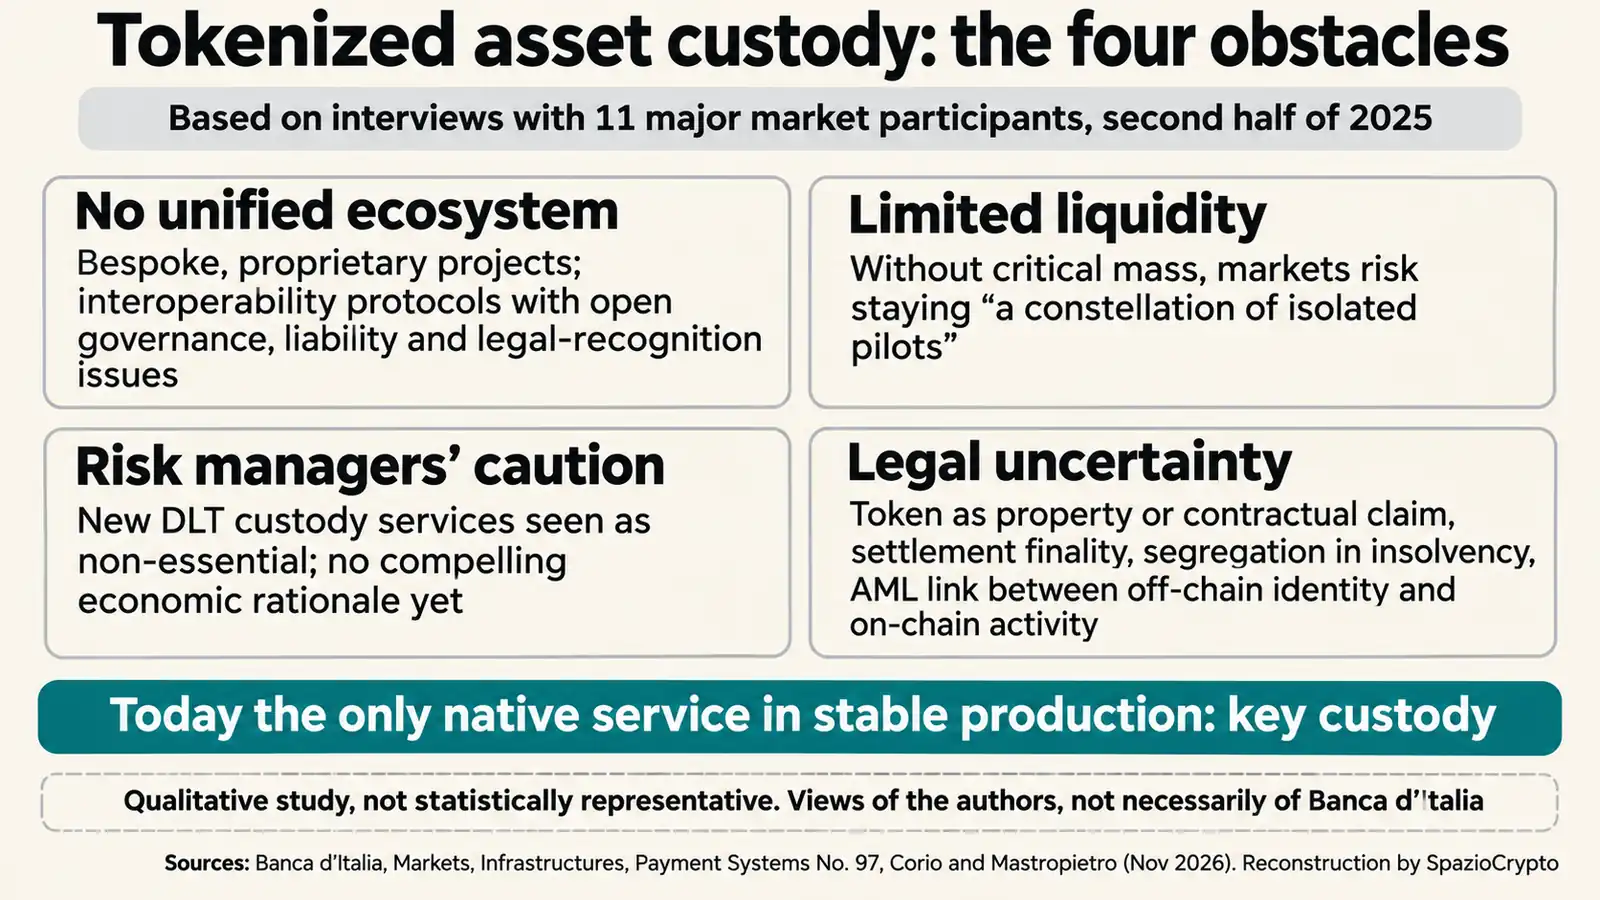
Первый барьер: отсутствие единой экосистемы. Проекты создаются под конкретные задачи на проприетарных платформах, которые не взаимодействуют между собой. Протоколы интероперабельности существуют, однако вопросы управления, распределения ответственности и правового признания по-прежнему остаются открытыми.
Второй барьер: ликвидность. Без критической массы выпусков и сделок токенизированные рынки рискуют так и остаться, как пишут авторы, «созвездием изолированных пилотных проектов», а не полноценно работающими рынками. Это порочный круг: низкая интероперабельность порождает низкую ликвидность, а низкая ликвидность снижает стимулы инвестировать в интероперабельность.
Третий барьер: осторожность риск-менеджеров. В крупных институтах новые сервисы цифрового хранения нередко воспринимаются как необязательные, поскольку традиционные решения работают. По мнению авторов исследования, убедительного экономического основания для смены модели пока не сформировалось.
Четвёртый барьер: правовая неопределённость. Остаются без окончательного ответа принципиальные вопросы: представляет ли токен право собственности или договорное требование; когда расчёт на распределённом реестре становится окончательным; как при банкротстве разграничить активы клиентов в цифровом кошельке; как связать внецепочечную идентификацию с активностью в сети в целях противодействия отмыванию денег. Исследование ссылается на европейский пилотный режим для DLT-инфраструктур и пакет по интеграции рынков, представленный в 2025 году, однако нормативного решения не предлагает.
От сейфа к управлению доступом
Название работы, «от сейфов к валидациям», точно передаёт главный тезис. По мнению авторов, распределённый реестр не устраняет хранение, а трансформирует его: от хранения самого актива к хранению доступа к нему. Тот, кто контролирует приватный ключ, контролирует актив, а потеря ключа означает безвозвратную потерю актива. Именно поэтому хранение ключей с применением таких технологий, как аппаратные модули безопасности и многосторонние вычисления, по данным исследования, сегодня остаётся единственным по-настоящему нативным сервисом, достигшим стадии стабильной промышленной эксплуатации.
Всё остальное пока строится. Функции, которые кастодиан выполняет сегодня, от сверки реестров до обработки корпоративных событий, превращаются в проверки в реальном времени, делегированные смарт-контрактам, узлам-валидаторам и оракулам. Кастодиан должен гарантировать, что каждый токен соответствует действительной позиции вне блокчейна, исключать двойную эмиссию и обеспечивать сегрегацию активов клиентов. Индивидуальное разделение активов на цепочке, отмечается в исследовании Банка Италии, предлагают лишь немногие операторы. Сегрегация на уровне счетов по-прежнему легче доказывается при банкротстве.
Посредники не исчезают
Получается, что вывод идёт вразрез с одним из самых распространённых тезисов в отрасли. «Токенизация не снижает потребность в доверенных посредниках», пишут авторы исследования, опубликованного в ноябре 2026 года, а идею дезинтермедиации следует воспринимать с осторожностью. Кастодианы и центральные депозитарии могут стать «узлом доверия» и агентом интероперабельности между разными реестрами.
Путь, который видят опрошенные операторы, постепенный, гибридный и регуляторно обусловленный. Ключевое предварительное условие, по данным того же исследования, стандартизация: единые форматы токенов, типовые смарт-контракты, протоколы интероперабельности, унифицированные правила противодействия отмыванию денег. Эта тема пересекается с работой европейских центральных банков в отношении MiCA и стейблкоинов, а также с докладом Совета финансовой стабильности о трансграничных рисках.
Исследование Банка Италии: кратко
Что подтверждено, а что нет
- Подтверждено: четыре препятствия для хранения токенизированных активов, интервью с 11 операторами во второй половине 2025 года, хранение ключей как единственный нативный сервис в стабильном производстве.
- Не указано: названия опрошенных операторов, официальная позиция Банка Италии, нормативные предложения или сроки внедрения.
- Следить за: развитием европейского пакета по интеграции рынков, стандартами интероперабельности и первыми предложениями по хранению активов, выходящими за рамки ключей.
Что меняется для Италии
Наша интерпретация, которую мы прямо обозначаем как таковую: исследование смещает дискуссию от вопроса «будет ли это?» к вопросу «кто за это отвечает?». Код для токенизации облигации уже существует. Не хватает субъекта, несущего за неё ответственность, судьи, знающего, как с ней обращаться при банкротстве, и вторичного рынка, на котором её можно продать. Для итальянских банков, входящих в сегмент услуг с криптоактивами под совместным надзором Банка Италии и Consob, что подтверждает случай провайдеров, получивших замечания по несоответствующим стейблкоинам, именно кастодиальная инфраструктура становится точкой, где сегодняшнее конкурентное преимущество завтра будет весить больше всего.
Банк Италии уже рассматривал цифровые финансы с трезвым реализмом, в частности в анализе взаимосвязи стейблкоинов и банковских депозитов. Позиция остаётся последовательной: технология не является узким местом. Таковыми являются правила, стандарты и доверие. Три сигнала, которые стоит отслеживать: первое предложение о сегрегированном хранении на цепочке от итальянского банка, принятие европейского пакета по интеграции рынков и рост объёма токенизированных активов, преодолевающий порог пилотных проектов.
Источники
Исследование: Banca d'Italia, Mercati, infrastrutture, sistemi di pagamento n. 97, Michele Corio и Ferdinando Mastropietro, «From vaults to validations: what is the future of asset servicing in the era of tokenization?», ноябрь 2026. Пресс-релиз: Banca d'Italia, «Dalla custodia alla validazione: qual è il futuro dei servizi finanziari nell'era della tokenizzazione?», 17 ноября 2026. Страница публикации: Banca d'Italia, n. 97.