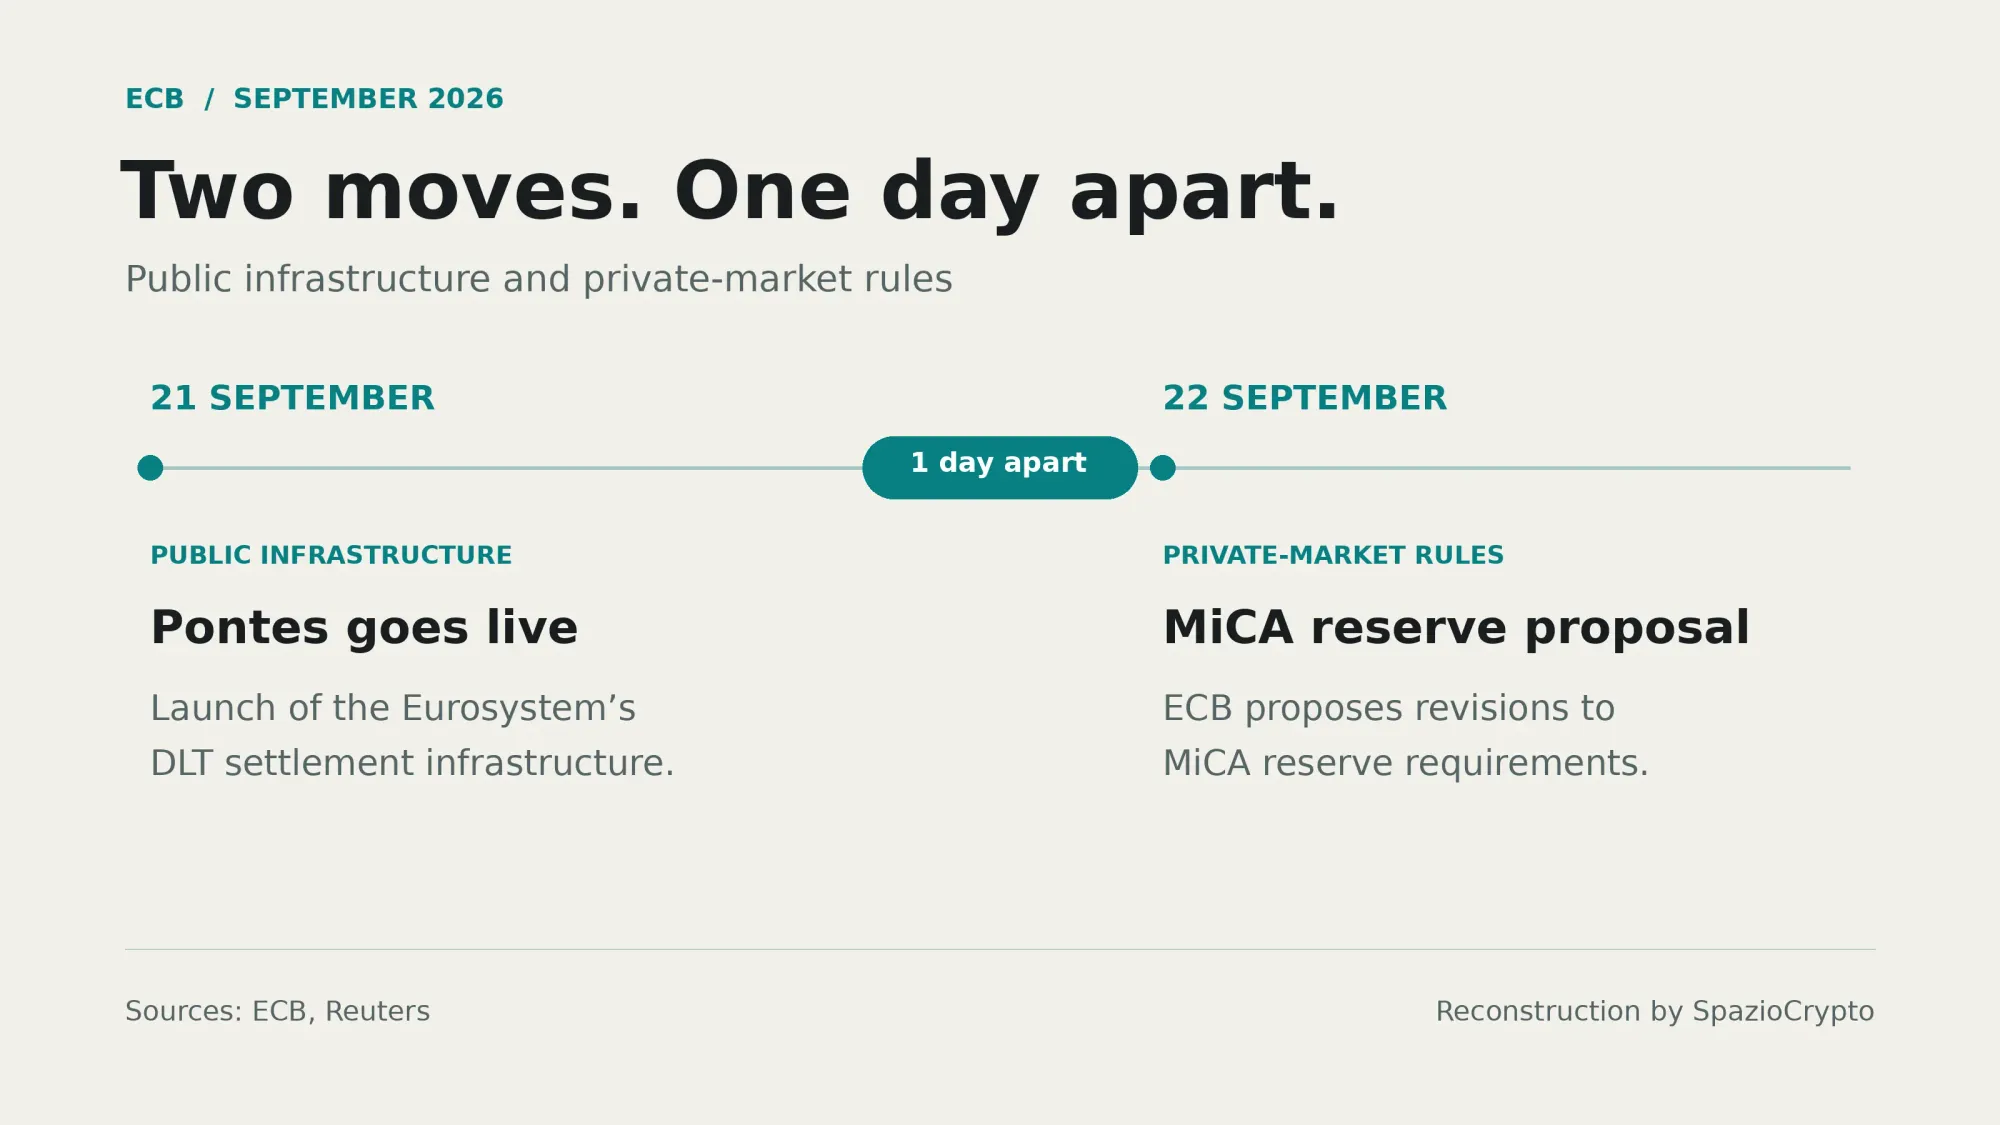
Всего через день после запуска Pontes, инфраструктуры, открывающей доступ к деньгам центрального банка в системе токенизированных финансов, Европейский центральный банк вновь обратился к теме цифровых активов. На этот раз с требованием изменить действующие правила. 22 сентября ЕЦБ совместно с национальными центральными банками Евросоюза представил официальное предложение: отменить одно из ключевых требований MiCA о резервах стейблкоинов, а именно обязательство держать не менее тридцати процентов резервов в виде банковских депозитов. Для эмитентов, признанных системно значимыми, этот порог достигает шестидесяти процентов. Предложение о резервах стейблкоинов по MiCA (60%) исходит от Европейской системы центральных банков, членом которой является и Банк Италии.

Мотивация за этим требованием на первый взгляд почти парадоксальна: норма, введённая ради повышения надёжности резервов стейблкоинов, теперь описывается самими центральными банкирами как потенциальный источник нового системного риска. Разберём, что именно предлагается, почему позиция регуляторов изменилась и что это означает для европейских банков, выстраивающих собственные стейблкоины, соответствующие MiCA.
Что предлагает ЕСЦБ
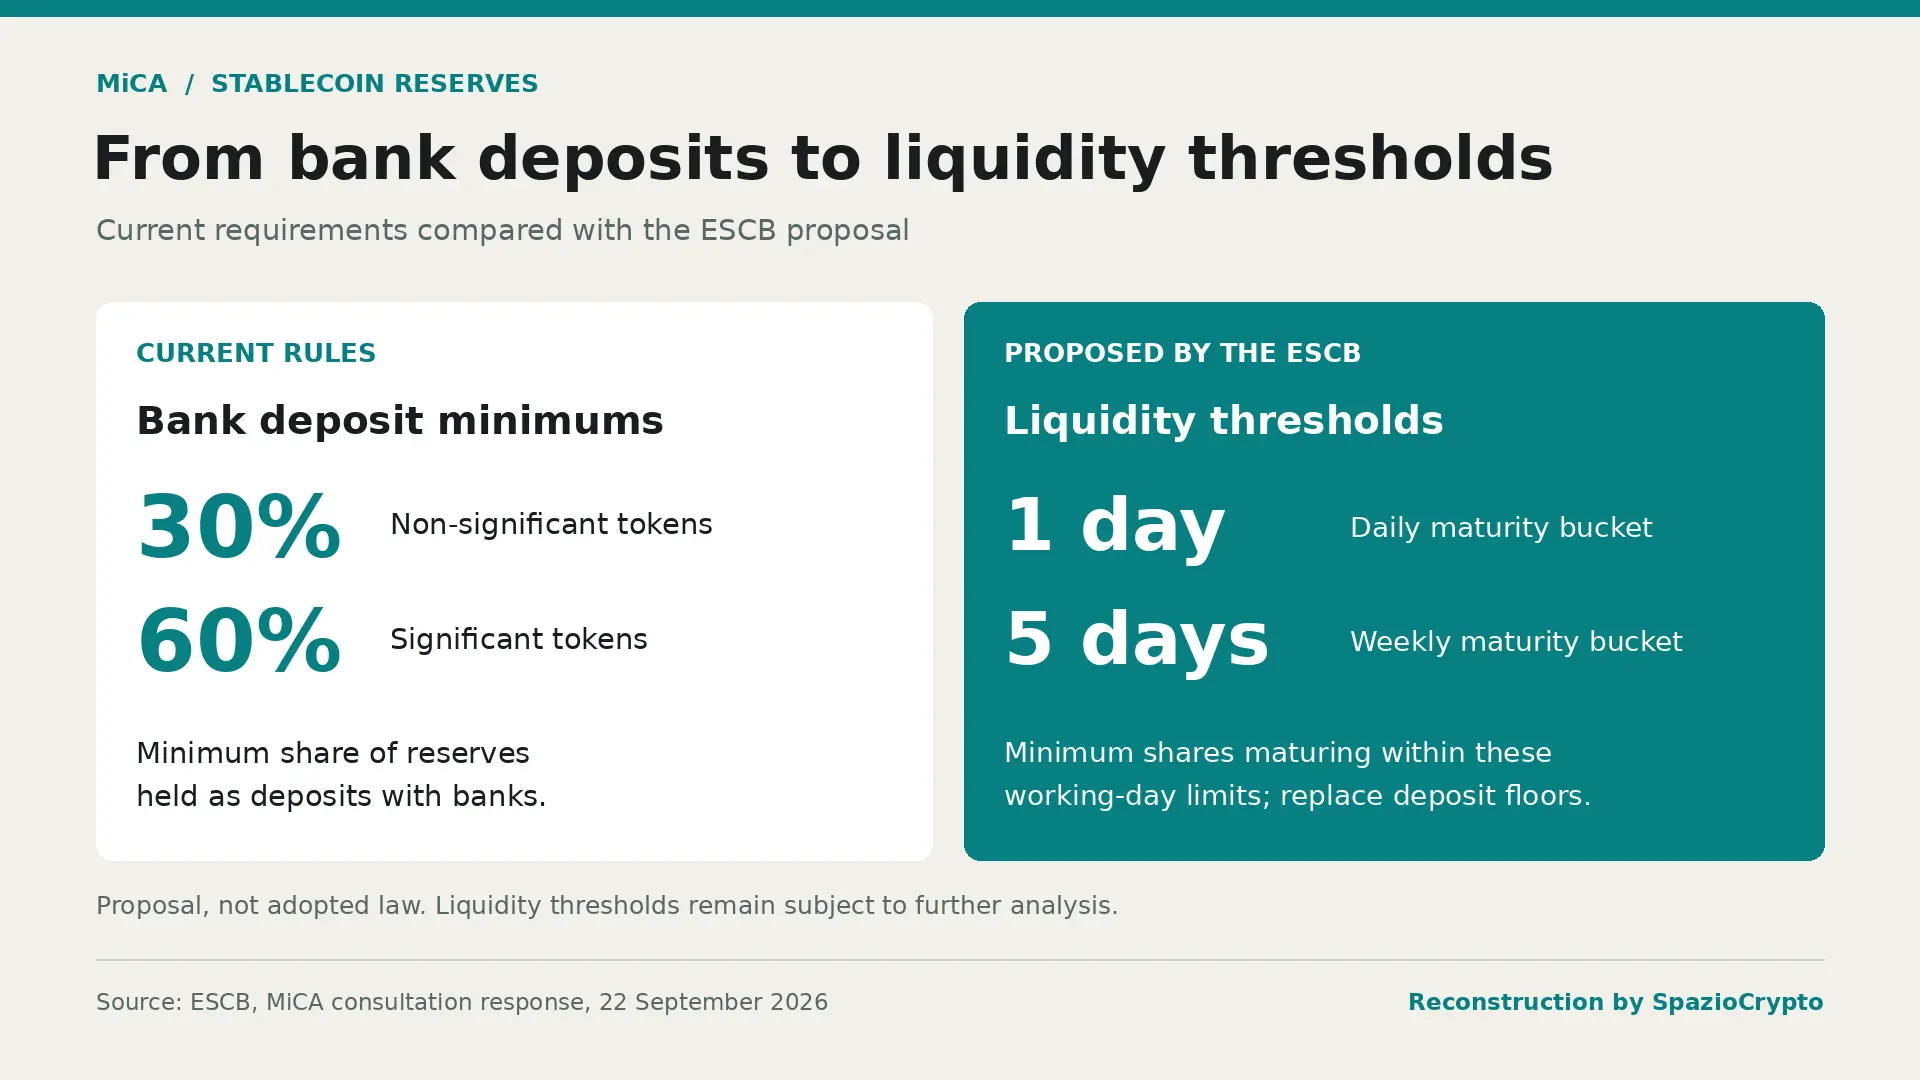
Требование содержится в официальном ответе Европейской системы центральных банков на целевые консультации Европейской комиссии по пересмотру MiCA, европейского регламента о рынках цифровых активов, вступившего в силу в прошлом году. Согласно действующим правилам, закреплённым в статье пятьдесят четыре регламента, эмитенты стейблкоинов обязаны держать не менее тридцати процентов резервов в виде депозитов в кредитных организациях. Для токенов, квалифицированных как «значимые», эта доля возрастает до шестидесяти процентов. Статус «значимого» присваивается при превышении определённых пороговых значений по числу держателей, рыночной капитализации и международному использованию токена.
Центральные банки предлагают заменить этот жёсткий порог требованием, основанным на ликвидности: минимальная доля резервов должна инвестироваться в инструменты со сроком погашения от одного до пяти рабочих дней. Речь идёт об овернайт-репо или краткосрочных государственных ценных бумагах. Важная оговорка: ЕСЦБ не предложил конкретных процентных значений для нового требования, сославшись на технические стандарты, разработанные в 2024 году Европейским банковским органом. Те указывали на пороги в сорок процентов в течение одного дня и шестьдесят процентов в течение пяти дней для значимых токенов. Эти цифры принадлежат ЕБО, а не центральным банкам.
Парадокс: норма безопасности как источник риска
Логику центральных банков стоит разобрать тщательно, поскольку она переворачивает привычную интуицию. Норма о банковских депозитах вводилась именно для защиты пользователей: средства эмитентов должны были оставаться в регулируемой и застрахованной банковской системе. Однако, по оценке ЕСЦБ, эти депозиты ведут себя иначе, чем обычные стабильные банковские пассивы. Их объём колеблется вместе с выпуском и погашением токенов, создавая прямую зависимость между эмитентом стейблкоина и банком-хранителем резервов. При быстром росте стейблкоина крупные суммы концентрируются в нескольких банках. Если же начнётся массовый выкуп, эмитент вынужден срочно изъять депозиты, перенося шок со стейблкоина прямо на кредитную организацию.
Это не абстрактный страх. Официальный документ прямо ссылается на кризис марта 2023 года, когда крах Silicon Valley Bank временно поставил под угрозу часть резервов стейблкоина USDC, согласно данным Reuters, и монета на несколько часов потеряла привязку к доллару. Центральные банки также выражают обеспокоенность моделями «мультиэмиссии», при которых один стейблкоин выпускается одновременно внутри и за пределами Евросоюза, а токены считаются взаимозаменяемыми. По мнению регуляторов, такая схема способна создать проблемы с ликвидностью, если выкуп внезапно сосредоточится на европейской составляющей.
Суть предложения
Что изменится. Источник: ЕСЦБ, Reuters, 22 сентября 2026 года
- Сейчас: 30% (60% для значимых токенов) резервов в банковских депозитах.
- Предложение: пороговые значения ликвидности, активы со сроком погашения от 1 до 5 рабочих дней.
- Обоснование: депозиты, привязанные к стейблкоинам, способны перенести шок на банковскую систему.
Что это означает для европейских банковских стейблкоинов
По сути, любое изменение режима резервирования не является изолированной технической деталью. Оно способно напрямую повлиять на экономическую архитектуру европейских банковских стейблкоинов, которые сейчас находятся в стадии разработки. Показательный пример: консорциум девяти крупных европейских банков, включая UniCredit и Banca Sella, строит стейблкоин в евро, соответствующий требованиям MiCA. Важно подчеркнуть во избежание недоразумений: данное предложение ЕЦБ является системным следствием, а не решением, направленным против конкретного проекта. Этот консорциум, как и все прочие авторизованные эмитенты, по-прежнему подчиняется правилам, которые будут установлены в ходе общего пересмотра MiCA.
 European Central Bank
Рынок стейблкоинов в евро остаётся небольшим: по оценке CoinGecko, его совокупная капитализация составляет около 800 миллионов долларов, что ничтожно мало по сравнению с долларовым сегментом. Показательно и другое: Tether, крупнейший мировой эмитент стейблкоинов, отсутствует в реестре авторизаций ESMA, поскольку переходный период, предусмотренный MiCA, завершился для компании 1 июля прошлого года. Генеральный директор Tether прокомментировал это публично, заявив, что именно это правило помешало компании подать заявку на европейскую лицензию ещё раньше. Эта версия остаётся его личной трактовкой и не подтверждена независимыми источниками.
Два шага с разницей в один день: публичная инфраструктура и частные правила
Временной контраст здесь весьма красноречив. 21 сентября, как мы подробно рассказывали в материале о Pontes, ЕЦБ запустил инфраструктуру для расчётов по токенизированным транзакциям в деньгах центрального банка. Уже на следующий день тот же регулятор вместе с партнёрами по системе предложил пересмотреть правила обращения частных денег в виде стейблкоинов on-chain. Это не случайное совпадение. Перед нами два взаимодополняющих элемента одной стратегии: с одной стороны, строительство публичной инфраструктуры для токенизированных расчётов, с другой, пересмотр правил, регулирующих цифровые частные деньги, с декларируемой целью повысить их безопасность для всей финансовой системы, а не только для прямых держателей.
Общая картина
Это предложение отражает реальную эволюцию в подходе европейских регуляторов к надзору за стейблкоинами. Первоначальные нормы MiCA разрабатывались прежде всего для защиты конечных пользователей: требование хранить значительную часть привлечённых средств в традиционной банковской системе под страхованием и надзором казалось очевидным решением. Опыт показал иное. В свете таких эпизодов, как кризис USDC и SVB в 2023 году, сами центральные банки признают: подобная конструкция смещает риск, а не устраняет его, концентрируя его в небольшом числе банковских институтов.
Урок здесь двойной. Во-первых, происходящее демонстрирует способность европейского регулирования к реальному взрослению: система готова пересматривать собственные нормы, когда практика выявляет нежелательные последствия, и это признак институциональной серьёзности, а не неопределённости. Во-вторых, остаётся открытым вопрос о реакции Европейской комиссии на этот запрос и о конкретных порогах ликвидности, которые могут быть установлены в итоге, поскольку от этих порогов напрямую зависит экономическая модель всех будущих европейских банковских стейблкоинов, включая итальянские проекты, уже находящиеся в работе. Срок завершения данной консультации истекает в конце сентября, и за её ходом стоит следить внимательно. Для более глубокого понимания этих инструментов рекомендуем нашу статью о том, что такое стейблкоины.