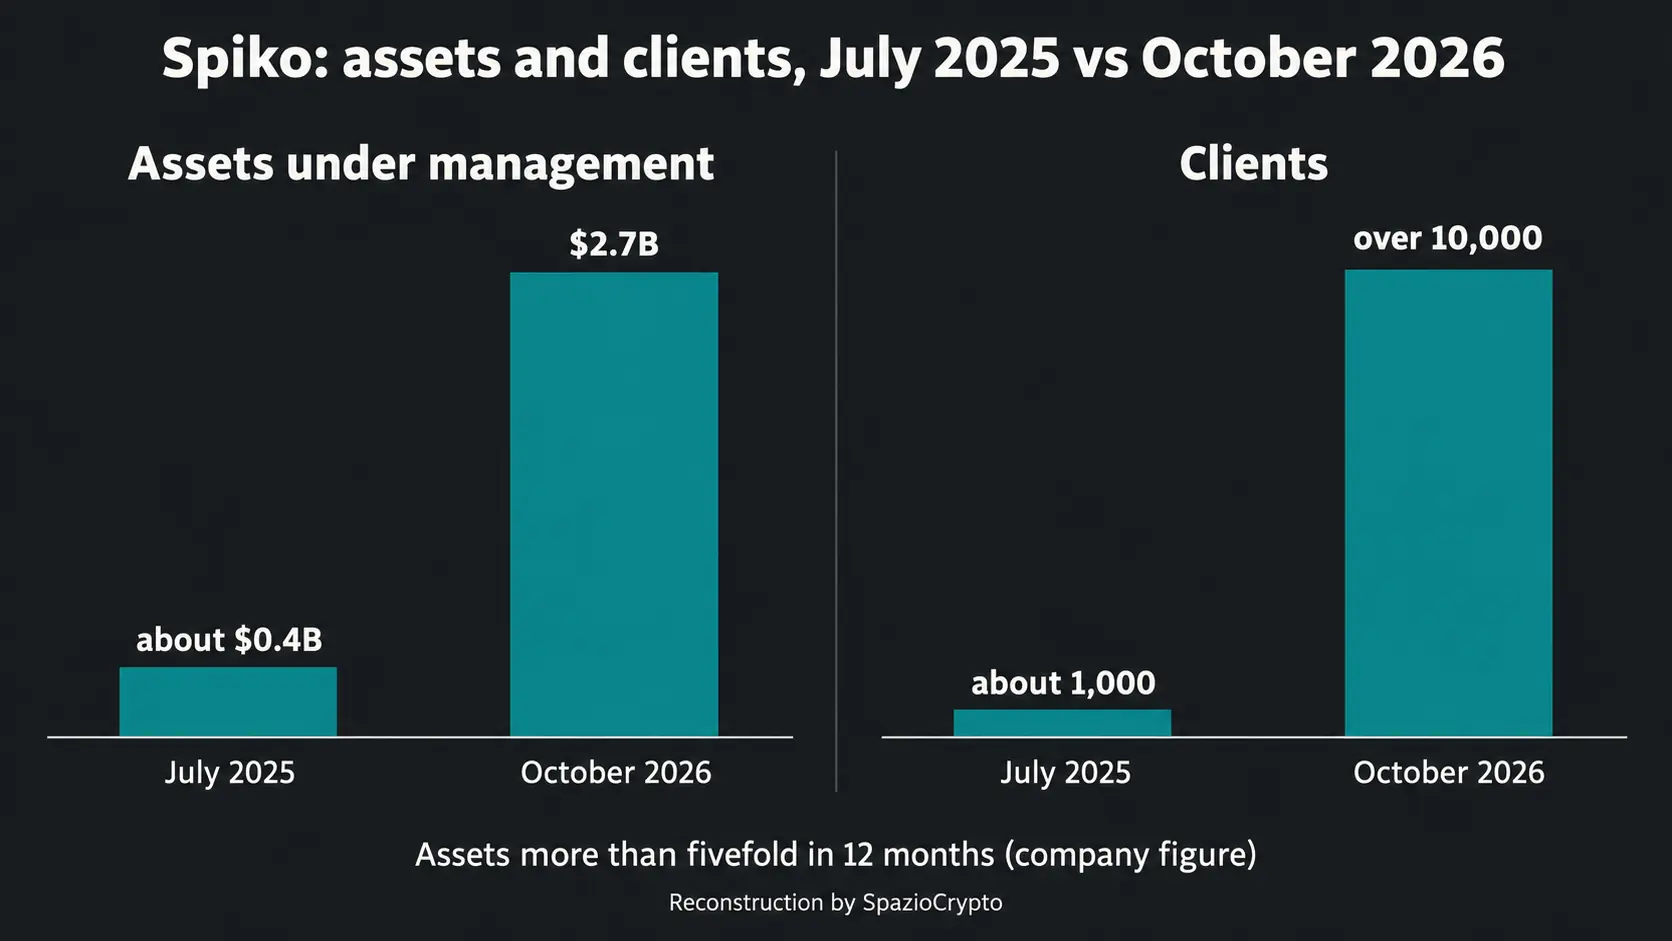
Токенизированные денежные фонды не имеют ничего общего с криптотрейдингом: их задача состоит в управлении ликвидностью, а не в спекуляциях. Французский финтех Spiko привлёк 90 миллионов долларов, чтобы выйти на новые рынки, включая Италию. Компания с офисами в Париже и Лондоне объявила 6 октября о завершении раунда Series B под руководством New Enterprise Associates (NEA), что суммарно принесло ей 120 миллионов долларов. По собственным данным Spiko, объём активов под управлением составляет около 2,7 миллиарда долларов, клиентская база превышает 10 000 компаний и частных лиц более чем в 25 странах, а продуктовая линейка охватывает фонды в евро, долларах, фунтах стерлингов и швейцарских франках. Связь с итальянским рынком прямая, но ограниченная: Spiko сообщает о формировании локальных команд в ряде европейских стран, в том числе в Италии, однако не объявляет ни об открытии офиса, ни о дате коммерческого запуска. Spiko не является итальянской компанией: новость касается запланированного выхода иностранного оператора на национальный рынок.
Что именно объявила Spiko
Раунд на 90 миллионов долларов возглавила NEA, управляющая, по собственным данным фонда, активами более 38 миллиардов долларов. В число соинвесторов вошли Index Ventures, Bpifrance, Speedinvest, Flourish Ventures, Shapers, White Star Capital, Blockwall, Frst, EQNX, Mirana Ventures и Wintermute Ventures. Среди бизнес-ангелов: Аксель Вебер, бывший президент Bundesbank, и основатели Qonto. Spiko обозначила три приоритета для использования средств: запуск новых продуктов, выход на новые рынки и расширение команды. Распределение 90 миллионов по статьям компания не раскрыла.
По данным самой компании, объём активов за двенадцать месяцев вырос более чем в пять раз. Как сообщает The Block, в англоязычном пресс-релизе фигурируют 2,7 миллиарда долларов, тогда как французская версия анонса говорит о 2,4 миллиарда евро. По данным FinTech Futures, в июле 2025 года активы составляли около 400 миллионов долларов, а число клиентов выросло с 1 000 до более чем 10 000: среди них стартапы, научно-исследовательские институты, государственные органы, венчурные фонды и медицинские учреждения. FinTech Futures также приводит оценку компании в 800 миллионов долларов со ссылкой на Bloomberg, однако Spiko эту цифру в своём анонсе не подтверждает.
Поль-Адриен Ипполит, сооснователь и генеральный директор, ранее занимавший пост заместителя руководителя департамента финансовых рынков французского Казначейства, формулирует идею так: «доходность должна быть универсальной». Филип Шопен, глава NEA по Европе, утверждает, что Spiko «единственная компания, которой удалось одновременно решить регуляторную и продуктовую задачи» (перевод редакции). Это оценки руководства компании и её инвестора, а не независимая экспертиза.
Что на самом деле продаёт Spiko
Это не торговля криптовалютами. Spiko выпускает паи денежных фондов, зарегистрированные на блокчейне, доступные через веб- и мобильное приложение и интегрируемые по API. Их позиционирование: ликвидность, приносящая доход. В анонсе фигурирует термин «программируемое казначейство»: автоматические правила для выплаты зарплат и расчётов с поставщиками, перемещения избыточной ликвидности в срочный фонд, настраиваемые через API, из программы управления казначейством или агента на основе искусственного интеллекта. Срочный фонд приводится как пример, а не как уже запущенный продукт; мгновенные выводы средств уже доступны, а расчёт процентов в режиме реального времени обозначен как следующий шаг без указания конкретной даты.
Детали устройства продуктов в анонсе практически не раскрываются: не упоминаются ни регуляторы, ни такие структуры, как UCITS, ни названия блокчейнов. По данным The Block, речь идёт лишь о «нескольких публичных блокчейнах» и «регулируемых» фондах без указания регулятора или юрисдикции. На сайте компании Spiko представлена как инвестиционная фирма, авторизованная французским регулятором ACPR. Публичные данные позволяют дополнить картину: согласно DefiLlama, фонд EUTBL, инвестирующий в краткосрочные государственные облигации еврозоны, зарегистрирован во Франции, подпадает под директиву UCITS и выпущен на семи сетях, включая Arbitrum, Stellar, Polygon и Ethereum, с общим объёмом активов около 643 миллионов долларов.
По данным Crypto Briefing, которое в середине сентября насчитывало 2,55 миллиарда долларов совокупных активов, линейка включает девять фондов, привязанных к государственным облигациям еврозоны, США и Великобритании. Крупнейший из них, Spiko Amundi Overnight Swap Fund, управляется компанией Amundi, а кастодианами выступают CACEIS и BNY Mellon. Комиссия за управление составляет 0,25% по продуктам, привязанным к казначейским векселям и денежным фондам; надзор осуществляет французский регулятор AMF. Доступ открыт только прошедшим верификацию личности и получившим одобрение клиентам.
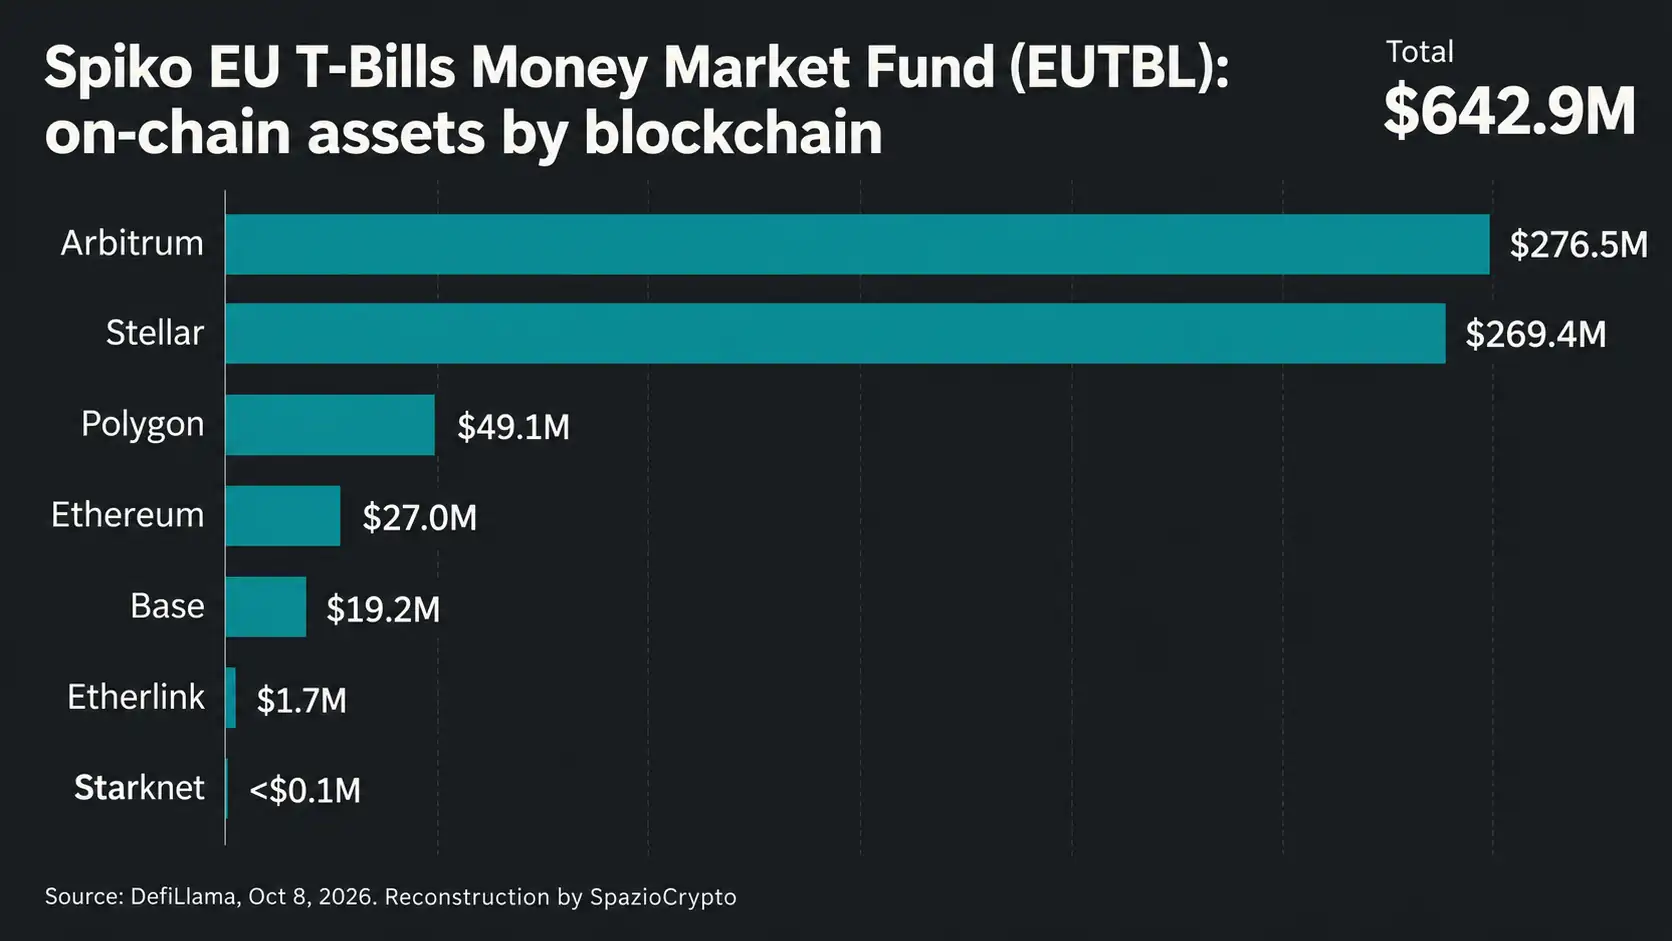
Итальянский аспект: что есть, а чего нет
По сути, spiko уже работает в Лондоне и Париже и заявляет о формировании локальных команд в Германии, скандинавских странах, Италии, Испании и Нидерландах. Это всё, что содержится в официальном объявлении: издания The Block и FinTech Futures воспроизвели его без дополнительных подробностей. За кадром остаются итальянский офис, дата открытия, численность персонала, итальянские клиенты, сроки новых продуктов и модель дистрибуции в стране, включая лицензии, банки и партнёров.
Наиболее вероятная аудитория для Spiko в Италии, судя по заявленным категориям клиентов, это корпоративные казначейства и организации. Однако само объявление этого прямо не указывает. Рынок, на который заходит компания, не является незанятым. Итальянская токенизация пока носит преимущественно институциональный характер: doValue и Weltix токенизировали секьюритизацию NPL на 10 миллионов евро на DLT-реестре, авторизованном Consob; платформа BlockInvest, в капитале которой участвует UniCredit, описывается как первый в Италии рабочий случай выпуска и расчётов по токенизированным облигациям в деньгах центрального банка через системы Банка Италии, как мы рассказывали в материале о блокчейне в итальянских финансах. Шесть итальянских организаций, от ABI до Intesa Sanpaolo, участвуют в контактной группе проекта ЕЦБ Appia. В парламенте страны 14 рабочих групп по биткоину и токенизации включают одну, посвящённую токенизированным реальным активам.
Spiko ориентируется на иную аудиторию, нежели эмитенты и банки. Если паи относятся к фондам UCITS, они остаются финансовыми инструментами. Применимая рамка, по нашей оценке, это регулирование фондов, а не режим криптоактивов MiCA. Само объявление нормативную базу не указывает.
Рынок, на который выходит Spiko
Spiko утверждает, что обладает самым широким в мире набором токенизированных денежных фондов, опережая BlackRock и Franklin Templeton, ссылаясь на данные RWA.xyz. The Block уточняет, что сравнение касается позиции среди эмитентов таких фондов, а не совокупных активов под управлением. Независимой проверки этих данных нет. По данным Crypto Briefing на середину сентября, Spiko занимал шестое место среди эмитентов токенизированных реальных активов, сразу после Securitize и Ondo.
BlackRock ведёт схожую игру в Европе: компания токенизировала двенадцать классов паёв шести европейских денежных фондов из серии Institutional Cash Series на Ethereum, используя Kinexys от JPMorgan в качестве технологического партнёра, как мы описывали в материале о токенизированных фондах на 311 миллиардов в Европе. Эта цифра отражает активы всей серии, а не объём токенизации. В более широком контексте: депозиты токенизированных реальных активов в DeFi-протоколах выросли более чем втрое за двенадцать месяцев до 7,4 млрд долларов, согласно данным CoinShares и Token Terminal, причём токенизированные казначейские бумаги стали одним из ключевых драйверов роста, как следует из анализа RWA на фоне оттока капитала из DeFi.
Spiko и Италия: что известно
Что подтверждено, что нет. Источники: объявление Spiko, The Block, FinTech Futures
- Подтверждено: раунд Series B на 90 млн долларов под руководством NEA (всего 120 млн), около 2,7 млрд долларов активов, более 10 000 клиентов в более чем 25 странах, формирование локальных команд в Европе, включая Италию.
- Не указано: итальянский офис, дата запуска, итальянские клиенты, лицензии и модель дистрибуции. Spiko не является итальянской компанией; оценка в 800 млн долларов не подтверждена самой компанией.
- За чем следить: найм сотрудников или открытие офиса в Италии, соглашения с итальянскими банками и финтех-компаниями, новые продукты и начисление процентов в реальном времени.
Более широкая картина
Доходная ликвидность, пожалуй, наиболее понятный сценарий для корпоративного казначея: он не требует верить в криптовалюту, а предлагает денежный фонд с иным интерфейсом. Поэтому итальянский путь Spiko будет оцениваться по трём параметрам, которых пока нет: с какими лицензиями и партнёрами компания будет работать в Италии, во сколько это обойдётся по сравнению с традиционным денежным фондом или депозитным счётом, и насколько сервис интегрируется с ERP-системами, которые уже используют итальянские предприятия. Объявление не содержит сравнения ни по затратам, ни по доходности.
Конкретные сигналы для наблюдения: объявления о найме или открытии офиса в Италии, партнёрства с итальянскими банками или финтех-компаниями, дебют новых продуктов и обещанное начисление процентов в режиме реального времени. Пока этого нет, новость остаётся историей о привлечении капитала с задекларированными амбициями, но не о запуске в Италии.