Канада запрещает доходность по стейблкоинам и одновременно разрешает вознаграждения. Это не противоречие, а самый интересный момент предложения, опубликованного 24 октября в Canada Gazette Министерством финансов: регламент, который вводит в действие Stablecoin Act и устанавливает регулирование стейблкоинов в Канаде для небанковских эмитентов. Резервы не менее суммы токенов в обращении у канадских кастодианов, выкуп по номиналу в течение трёх рабочих дней с комиссией до 1%, никаких процентов за хранение токена. Документ находится на стадии консультаций до 23 декабря, а заявленная цель, вступление в силу осенью 2027 года.
Редакция SpazioCrypto изучила полный текст предложенного регламента и сопроводительный анализ воздействия, а также страницу Министерства финансов, посвящённую канадской системе регулирования. Для рыночного контекста мы ссылаемся на материал CoinDesk от 26 октября, который также приводит заявление Canadian Bankers Association, собранное изданием The Logic.
Что на самом деле содержится в тексте
Stablecoin Act получил королевское одобрение в марте 2026 года в рамках первого закона о реализации бюджета 2025 года. Операционных правил не хватало, именно они появляются сейчас. Сфера применения охватывает отечественных и иностранных эмитентов, которые ещё не являются финансовыми учреждениями под пруденциальным надзором: банки, трастовые компании, страховщики и кредитные кооперативы остаются за рамками регламента. Надзор переходит к Банку Канады, в котором эмитенты обязаны зарегистрироваться, тогда как Министерство финансов определяет политический курс. Тем, кто не знаком с базовым механизмом, поможет наш гид по стейблкоинам.
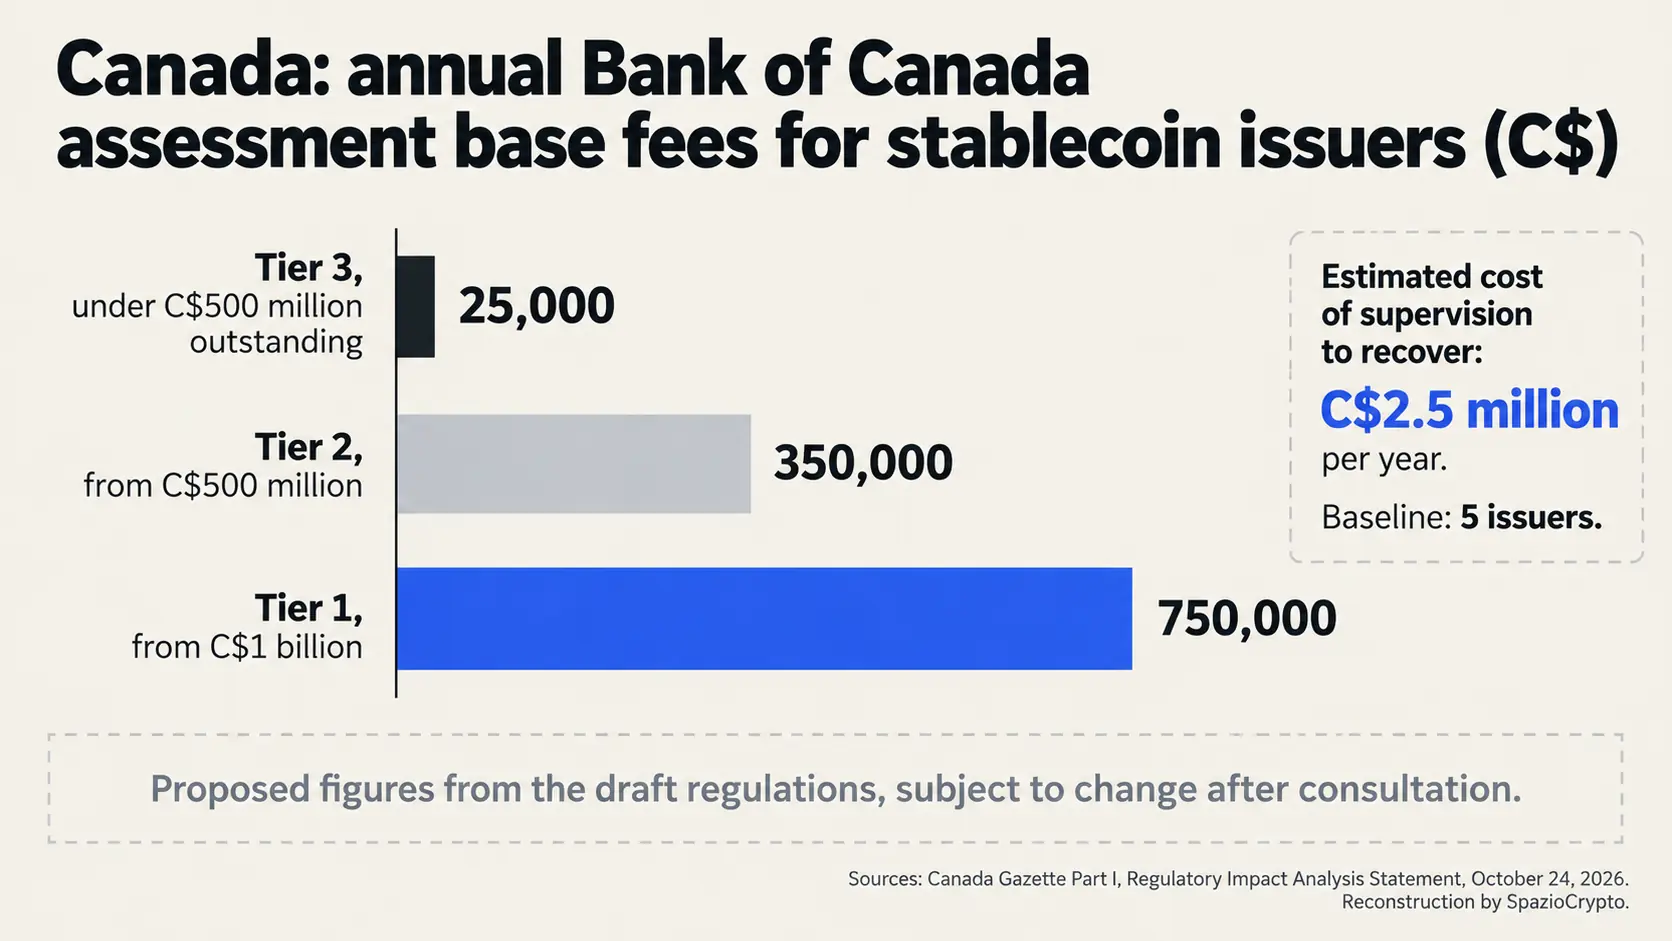
Резервы должны составлять на конец дня не менее суммы стейблкоинов в обращении в той же валюте привязки. Допускаются: депозиты до востребования, государственные ценные бумаги с остаточным сроком до трёх месяцев, однодневные сделки РЕПО под эти бумаги и денежные фонды, держащие только допустимые активы. Резервы нельзя использовать в качестве залога: они хранятся на отдельном счёте, защищённом в случае банкротства, и должны находиться у финансового учреждения, зарегистрированного в Канаде. Банк Канады будет ежемесячно получать отчёт с заключением аудитора о состоянии резервов.
Запрет доходности и его законное исключение
Раздел 13 запрещает эмитенту обещать или выплачивать проценты или доходность, в том числе косвенным образом, держателям токена. Раздел 14 уточняет, что вознаграждение не является доходностью, если оно не привязано к факту хранения, и анализ воздействия прямо говорит об этом: правительство намерено допустить вознаграждения на основе транзакций, сохраняя запрет на начисления по остаткам. Просто держать стейблкоин не должно приносить дохода. Использовать его для оплаты, можно.


Это наша собственная интерпретация, и мы её таковой и обозначаем. Граница здесь принципиальна. В США вопрос решили иначе: окончательное правило OCC по GENIUS Act убрало автоматическую презумпцию в отношении соглашений с третьими сторонами, оставив запрет для оценки в каждом конкретном случае. Канада, напротив, закрепляет критерий прямо в регламенте. Граница между кэшбэком за платежи и замаскированными процентами всё равно останется предметом надзорной интерпретации.
Банки выступали за запрет. По данным CoinDesk, Canadian Bankers Association заявила изданию The Logic в июне, что решительно поддерживает запрет доходности «как прямой, так и косвенной». Опасения те же, что и в США: клиенты переводят деньги с депозитных счетов, у банков остаётся меньше средств для кредитования.
Три дня и 1%: мягче европейских норм, и это выбор
Каждый держатель вправе запросить выкуп по номиналу без минимального порога и получить средства в течение трёх рабочих дней. Комиссия не может превышать 1% от возвращаемой суммы, а о её введении или повышении эмитент обязан уведомить на сайте не менее чем за семь дней. Ежедневные лимиты на выкуп допустимы, когда рыночной ликвидности не хватает.
Анализ воздействия поясняет оба решения. Три дня обусловлены циклами расчётов по резервным ценным бумагам и необходимостью времени для операций. Порог в 1% является компромиссом: документ признаёт, что рыночные комиссии сегодня составляют около 0,1%, однако считает более низкий лимит потенциально избыточно ограничительным для небольших или новых эмитентов. Европейский MiCA, напротив, требует выкупа в любой момент, по номиналу и без комиссий, жёсткость, которую Банк Италии поставил в центр своего сравнения MiCA и GENIUS Act. Канадский подход ближе к американскому, чем к европейскому: он оставляет пространство для коммерческой гибкости, не отказываясь от защиты держателей.
Небольшой рынок с правилами крупного масштаба
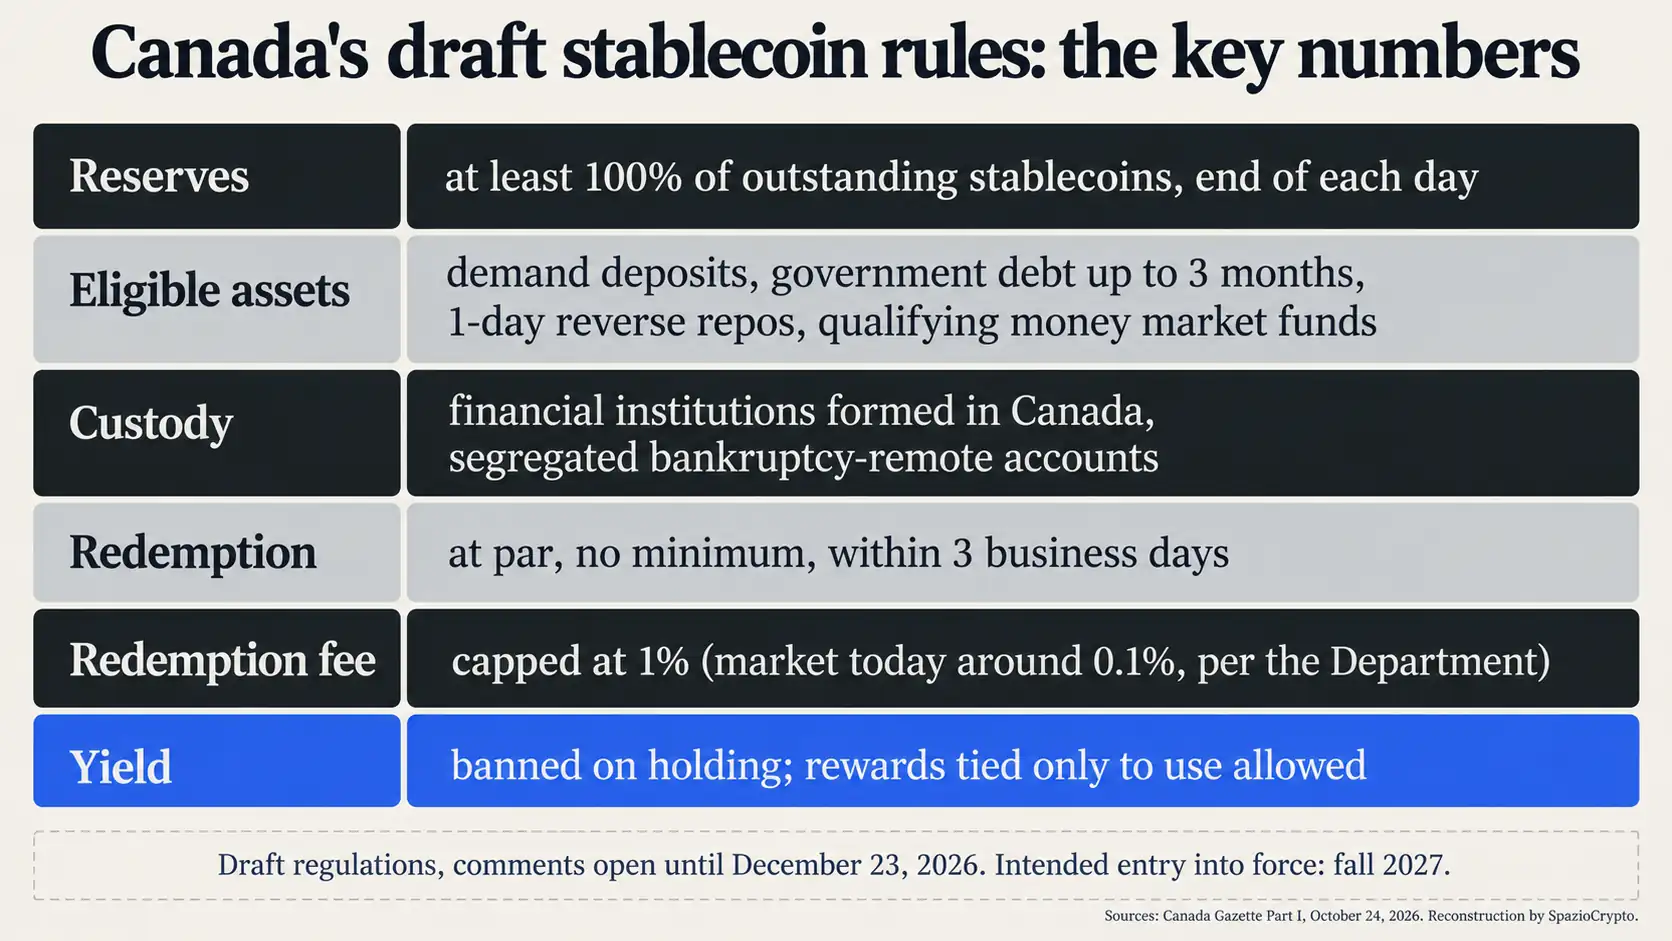
Анализ воздействия конкретизирует масштаб регулирования. Базовый сценарий включает пять эмитентов; среди действующих операторов упоминаются QCAD от Stablecorp, CADC от Loon Technology и USDC от Circle. По данным самого документа, расчётные затраты для эмитентов составят 88 521 канадский доллар в год, то есть около 17 704 долларов на каждого. Сопутствующие изменения охватят порядка 30 новых поставщиков платёжных услуг под действие Retail Payment Activities Act. Банк Канады оценивает затраты на надзор в 2,5 млн долларов в год, которые будут возмещаться через трёхуровневые взносы: 25 000 долларов при объёме в обращении до 500 млн, 350 000 при достижении 500 млн и 750 000 при объёме от 1 млрд.
Административные санкции достигают 1 млн долларов за серьёзные нарушения и 10 млн за особо тяжкие. Предусмотрен политический фильтр: министр финансов располагает 60 днями (с возможностью продления) для принятия решения о направлении заявки на проверку по соображениям национальной безопасности, а сама проверка может длиться до 180 дней, также с возможностью продления. Иностранные эмитенты подпадают под действие закона, если предлагают стейблкоины лицам на территории Канады; Банк Канады сможет освобождать от требований тех, кто уже подпадает под существенно аналогичный режим, а детали будут уточнены в будущих руководящих принципах.
Банки в стороне, но не бездействуют
Канадский парадокс состоит в следующем: закон о стейблкоинах не касается банков напрямую, тем не менее банки присутствуют в этой истории повсюду. Они выступают хранителями резервов, добиваются запрета доходности и одновременно разрабатывают собственные инструменты. По данным CoinDesk, в сентябре шесть крупнейших банков страны объявили об изучении токенизированной системы расчётов в канадских долларах для межбанковских платежей. 10 сентября банковский регулятор OSFI заявил, что токенизированные депозиты юридически неотличимы от традиционных.
Рынок уже реагирует, как сообщает CoinDesk. Coinbase Canada получила в текущем году разрешение Ontario Securities Commission предлагать доходность по подходящим токенам с раскрытием рисков и оговоркой об отсутствии страхования депозитов. Tetra Trust в мае запустила CADD, стейблкоин в канадских долларах, одобренный регуляторами провинции Альберта. Эти фрагменты мозаики, зафиксированные в прессе, предстоит инкорпорировать в федеральный регламент: действующие эмитенты получат 30 дней с момента вступления закона в силу для подачи заявки, а в случае отказа обязаны будут представить план прекращения деятельности.
А что в Европе?
Получается, что для участников рынка в России и СНГ канадский документ не меняет ничего непосредственно, однако служит полезным зеркалом. MiCA уже запрещает проценты по токенам электронных денег и обязывает осуществлять погашение по номиналу без комиссий; давление со стороны регулятора усиливается: CONSOB обязала CASP прекратить работу с несоответствующими стейблкоинами в течение трёх месяцев. В части резервов европейская дискуссия движется в противоположном направлении: ЕЦБ и национальные центральные банки предложили отменить требование держать 30, 60% резервов в банковских депозитах. Канада, со своей стороны, не устанавливает лимитов на состав допустимых активов, что в анализе воздействия преподносится как ответ на запросы финтех-компаний о гибкости.
Канадский документ прямо указывает, что при его разработке изучались режимы Великобритании, США, Европейского союза, Сингапура, Гонконга и Японии, а собственные требования характеризуются как «в значительной мере согласованные» с другими юрисдикциями (перевод редакции). Это соответствует ориентирам Совета по финансовой стабильности, который предупредил G20 о том, что национальный надзор в одиночку не справится с глобальными стейблкоинами.
Department of Finance Canada
Канадские правила для стейблкоинов: краткое изложение
Что подтверждено, что остаётся открытым
- Подтверждено: проект, опубликованный 24 октября, предусматривает резервы не менее объёма токенов в обращении в канадских финансовых организациях, погашение по номиналу в течение трёх рабочих дней с комиссией до 1%, запрет доходности за хранение и допустимость вознаграждений только за использование.
- Не определено: точная дата вступления в силу, критерии признания иностранных режимов и практическая граница между вознаграждением за использование и замаскированной доходностью.
- За чем следить: комментарии до 23 декабря, окончательный текст и руководящие принципы Банка Канады, с заявленной целью завершить процесс осенью 2027 года.
Общая картина
Наша редакционная оценка такова: Канада написала закон, защищающий банки, не называя их по имени. Небанковские эмитенты получают регулируемое пространство с умеренными затратами и более длительными сроками погашения, чем в Европе, однако лишаются главного инструмента привлечения средств: доходности. Они могут поощрять использование, но не хранение. Стейблкоин здесь задуман как платёжный инструмент, а не как доходный счёт, тогда как токенизированные депозиты банков остаются депозитами в полном юридическом смысле.
Сигналов для наблюдения немного, но они конкретны. Первый: кто подаст комментарии до 23 декабря, поскольку ответы будут опубликованы в Canada Gazette. Второй: затронет ли окончательный текст лимит комиссии в 1% или трёхдневный срок погашения. Третий: как Банк Канады будет обращаться с иностранными эмитентами, прежде всего с USDC. Какой простор останется для программ вознаграждений.