Федеральная резервная система опубликовала в Федеральном реестре от 29 сентября первые операционные правила, по которым поднадзорные американские банки смогут стать законными эмитентами стейблкоинов. Речь идёт уже не об общем тексте закона GENIUS Act, подписанного в июле 2025 года, а о конкретной процедуре, по которой банк под надзором ФРС сможет получить разрешение на выпуск токенизированных долларов через собственную дочернюю структуру. Предложения ФРС по GENIUS Act обозначают момент, когда стейблкоин перестаёт быть просто криптопродуктом и превращается в полноценную новую регулируемую банковскую деятельность.
24 сентября ФРС опубликовала два отдельных предложения, которые были официально оформлены в Федеральном реестре пять дней спустя. Рассмотрим, что предусматривает каждое из них и почему эта новость дополняет, а не дублирует, общую картину институционального принятия стейблкоинов.

Два предложения ФРС
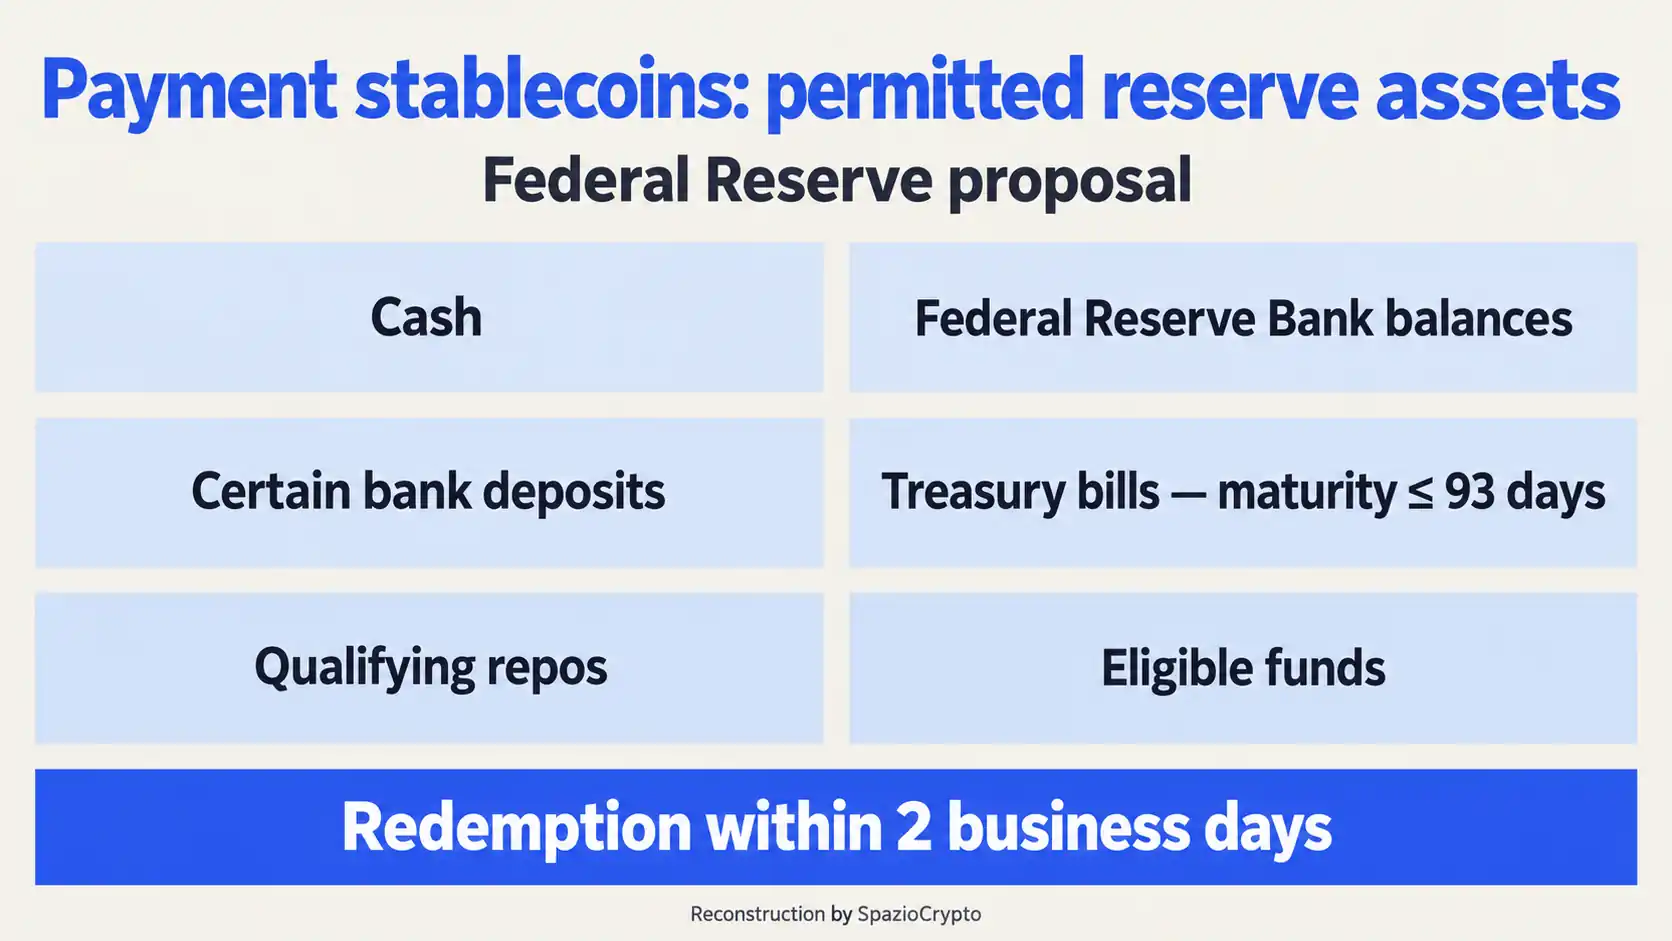
Первое предложение касается пруденциальных требований к эмитентам, находящимся под надзором ФРС: резервы, капитал, управление рисками, хранение активов и разрешённые виды деятельности. Ключевое положение состоит в том, что каждый доллар выпущенного стейблкоина должен быть полностью обеспечен в соотношении один к одному допустимыми резервными активами. В их перечень входят: наличные средства, остатки на счетах в банках Федеральной резервной системы, определённые виды банковских депозитов, государственные ценные бумаги со сроком погашения не более 93 дней, квалифицированные сделки РЕПО и соответствующие инвестиционные фонды, включая в ряде случаев токенизированные версии тех же активов. Резервы должны храниться отдельно от прочих активов эмитента, а погашение обязательств перед пользователями должно происходить, как правило, в течение двух рабочих дней. Если стоимость резервов опускается ниже требуемого порога покрытия, эмитент обязан уведомить ФРС, а при сохраняющемся дефиците капитала может быть вынужден ликвидировать резервы и полностью погасить все находящиеся в обращении стейблкоины.
Второе предложение определяет сам процесс одобрения. Согласно GENIUS Act, только субъект, квалифицированный как Permitted Payment Stablecoin Issuer (PPSI), вправе законно выпускать платёжные стейблкоины в США. Для банков штатов, находящихся под надзором ФРС, это означает следующее: дочерняя структура, намеревающаяся получить статус PPSI, должна предварительно получить одобрение Совета Федеральной резервной системы, подав заявку в территориально компетентный резервный банк с подробным описанием бизнес-плана и обоснованием запроса. После того как заявка признана по существу полной, у ФРС есть сто двадцать дней для принятия решения. В случае отказа заявитель вправе подать апелляцию, в том числе в форме устных или письменных слушаний.
Связь нормы с реальным рынком
Во втором предложении есть один конкретный элемент, заслуживающий особого внимания, поскольку он напрямую связывает нормативную процедуру с уже происходящими рыночными событиями. ФРС прямо запросила публичные комментарии о том, может ли единая заявка на одобрение охватывать одновременно несколько банков, участвующих в консорциуме, вместо того чтобы требовать отдельной заявки от каждого из них.
Этот процедурный нюанс неслучаен. Согласно имеющимся данным, консорциум из двадцати одного американского финансового учреждения, в том числе Bank of America, Citi и Goldman Sachs, уже принял обязательство создать совместную компанию для выпуска собственного стейблкоина. Вопрос, поставленный ФРС относительно обработки заявок от подобных консорциумов, свидетельствует о том, что регулятор уже думает об этих сценариях в конкретном, а не сугубо теоретическом ключе.
Два предложения: коротко о главном
Содержание предложений. Источник: Федеральная резервная система, Федеральный реестр, 2026 г.
- Предложение 1: резервы в соотношении 1:1, раздельное хранение, погашение в течение 2 рабочих дней.
- Предложение 2: процедура получения статуса PPSI, 120 дней на принятие решения, возможность апелляции.
- Связующий элемент: ФРС запрашивает, может ли единая заявка распространяться на банковский консорциум.
Три регулятора, три параллельных пути
По сути, полезно рассмотреть это предложение в контексте более широкой системы, предусмотренной GENIUS Act, который закрепляет надзор за банковскими эмитентами стейблкоинов за тремя различными органами в зависимости от типа учреждения: Управление контролёра денежного обращения (OCC) отвечает за банки с национальным уставом и их дочерние структуры, Федеральная корпорация страхования депозитов (FDIC) надзирает за банками штатов, не входящими в систему Федеральной резервной системы, а сама ФРС курирует банки штатов, являющихся её членами. OCC уже опубликовал собственное аналогичное предложение в начале года, и нынешний шаг ФРС завершает третий из трёх параллельных нормативных путей, предусмотренных законом, каждый из которых имеет собственную процедуру одобрения, но опирается на одни и те же базовые принципы GENIUS Act.
Представитель ФРС заявил, что данное предложение является важным шагом в реализации GENIUS Act, признав при этом необходимость дополнительной работы, прежде чем стейблкоины станут по-настоящему надёжными платёжными инструментами. Регуляторный путь далёк от завершения даже после принятия этих мер.
Как это дополняет общую картину, не дублируя её
Данная новость вписывается в череду событий, за которыми мы пристально следили в последние недели, но предлагает иной, дополняющий угол зрения. В случае SoFi и её банковского стейблкоина SoFiUSD, а также расширения партнёрства Citi и Coinbase, мы наблюдали, как токенизированные деньги движутся внутри существующей платёжной инфраструктуры. С The Clearing House и Quant стало видно, как крупные банки выстраивают совместные сети для токенизированных депозитов.
Предложение ФРС касается не того, как движутся деньги, а того, кто вправе их законно создавать. С техническим уровнем детализации, которого не достигала ни одна из предыдущих новостей, документ описывает банковскую процедуру, через которую поднадзорное учреждение сможет стать авторизованным эмитентом токенизированных долларов. Разница примерно такая же, как между наблюдением за трубопроводом цифровых денег и получением лицензии на открытие крана.
Более широкий контекст
Данное предложение фиксирует момент зрелости для всего рынка стейблкоинов в США. Ещё недавно главным вопросом было, получат ли стейблкоины полноценное регулирование. Сегодня вопрос звучит иначе: какую конкретную банковскую процедуру должно пройти учреждение, чтобы получить разрешение на их эмиссию. Это говорит о том, что отрасль проходит ту же трансформацию, что уже пережили другие финансовые продукты при переходе от экспериментов к полноценному регулированию.
Для наблюдателей здесь два ключевых сигнала. Во-первых, тот факт, что ФРС прямо запрашивает комментарии о работе с заявками от банковских консорциумов, свидетельствует: регулятор уже рассчитывает на рынок, где доминируют альянсы нескольких институтов, а не одиночные эмитенты. Во-вторых, открывающийся период публичных комментариев до окончательного принятия правил остаётся ключевым этапом, когда банковский сектор получит возможность повлиять на финальные детали нормативной базы, которая на годы определит, как токенизированный доллар войдёт в американскую финансовую систему. Для более глубокого понимания этих инструментов рекомендуем нашу статью о том, что такое стейблкоины.