21 октября 2026 года Управление контролёра денежного обращения (OCC) опубликовало окончательное правило, реализующее положения GENIUS Act для эмитентов, находящихся под его надзором. Наиболее обсуждаемый аспект касается доходности по стейблкоинам: эмитент не вправе выплачивать держателю проценты или yield только за факт хранения, использования или владения токеном. При этом OCC отказалось от изначальной презумпции, которая автоматически относила часть соглашений с аффилированными лицами и третьими сторонами к нарушению запрета. Речь не идёт о полном разрешении программ вознаграждений. Каждая структура будет оцениваться исходя из фактических обстоятельств и экономической сути сделки.
Ключевое различие: запрет и презумпция
Главный посыл правила состоит не в отмене запрета. GENIUS Act по-прежнему запрещает авторизованному эмитенту, американскому или иностранному, подпадающему под юрисдикцию OCC, выплачивать держателю любую форму процентов или дохода: в денежной форме, в токенах или в виде иной выгоды, если такая выплата обусловлена исключительно фактом хранения, использования или сохранения платёжного стейблкоина.
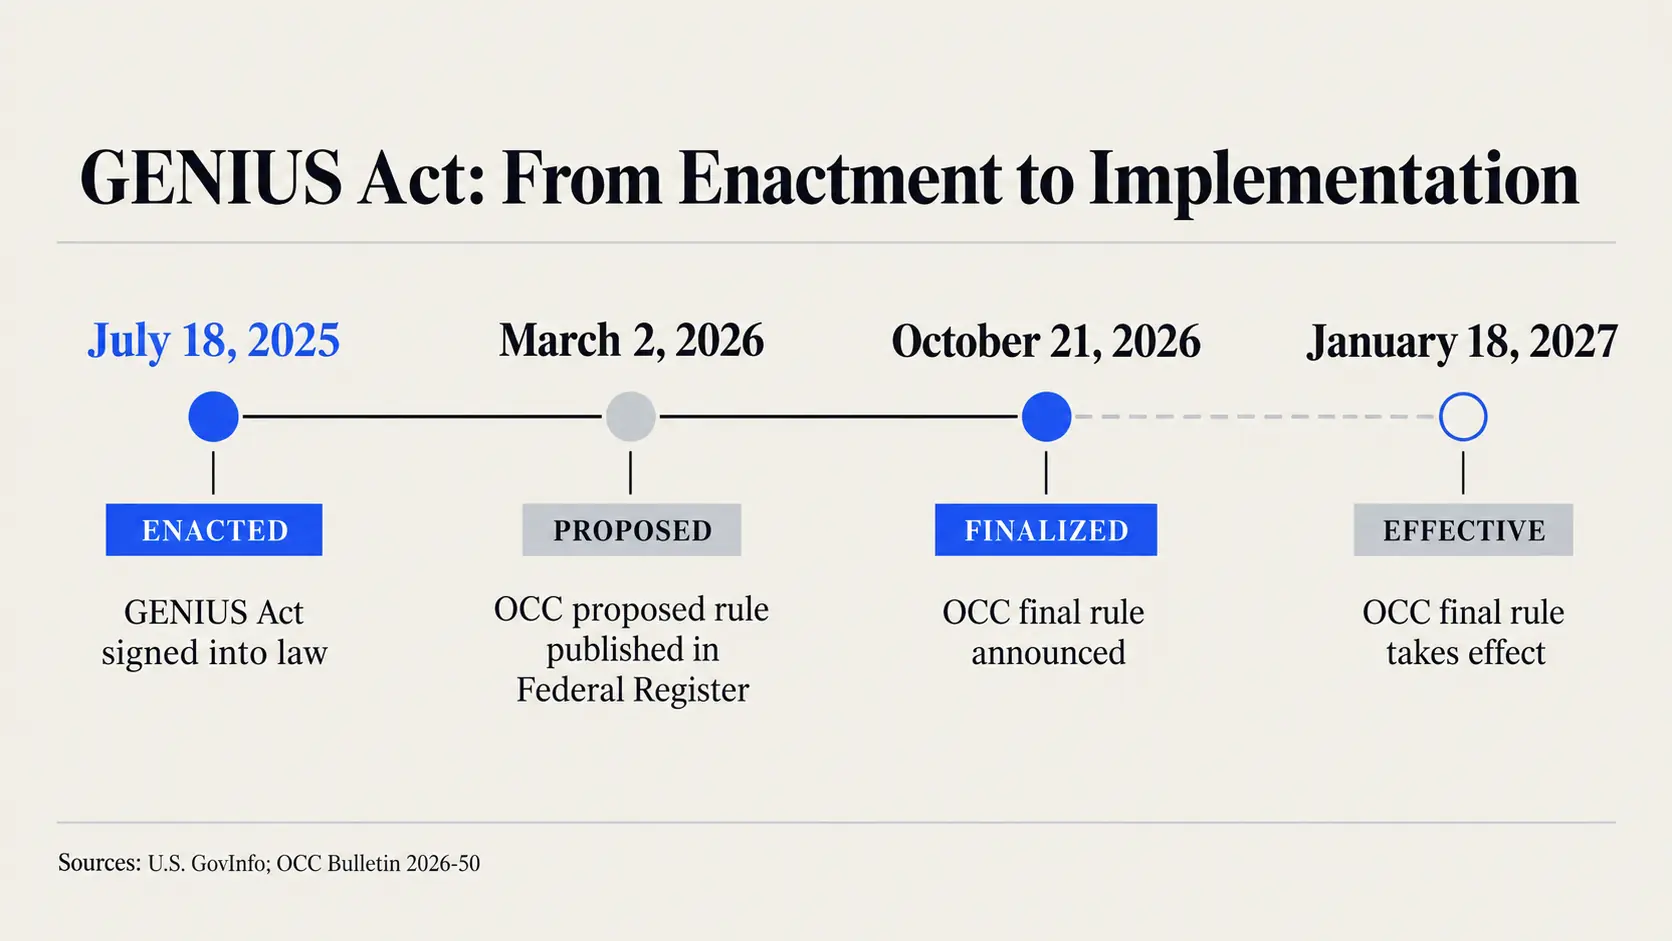
По сравнению с первоначальным проектом OCC изменился доказательственный механизм. Проект предусматривал относительную презумпцию для ряда отношений между эмитентом, аффилированными лицами и связанными третьими сторонами. При наличии определённых договорных условий выплата третьей стороны изначально квалифицировалась бы как выплата эмитента. Именно на заинтересованных лицах лежало бы бремя доказывания обратного.
В окончательной версии OCC отказалось от этой презумпции. По мнению регулятора, она могла быть одновременно слишком широкой и слишком узкой: охватывала бы законные соглашения, создавая непропорциональные расходы на защиту, но при этом давала рынку сигнал о законности структур, формально не подпадающих под её действие.
OCC выбрало надзор на основе фактических обстоятельств. Регулятор будет изучать соглашения в ходе процедур лицензирования и текущего надзора. При обнаружении нарушения или попытки обойти запрет OCC вправе вмешаться. Разница принципиальна: исчезает автоматизм, а не контроль.
Почему это не разрешение программ вознаграждений
Правило не содержит перечня допустимых программ и не вводит «безопасной гавани» для уже существующих reward-схем. OCC уточняет, что программы, существовавшие до вступления GENIUS Act в силу, будут оцениваться по тем же критериям, что и запущенные после. Назвать выплату «призом», «стимулом» или «кешбэком» недостаточно, чтобы вывести её из-под действия запрета.
Ключевой вопрос: является ли экономическая выгода по существу процентом или доходом, выплачиваемым эмитентом исключительно за хранение, использование или сохранение стейблкоина? Выплата, произведённая агентом от имени эмитента, может подпасть под запрет. Перевод средств третьему лицу с целью вознаграждения держателя токена также может квалифицироваться как обход ограничений.
Вместе с тем OCC отмечает, что вознаграждение за реально оказанные услуги, при отсутствии противоположных признаков, как правило, не подпадает под запрет. Его основание отличается от простого факта владения токеном. Тот же критерий применяется к выплатам, связанным с транзакцией: они не являются автоматически законными или незаконными. Необходимо проверить, представляют ли они доход и обусловлены ли исключительно отношением клиента со стейблкоином.
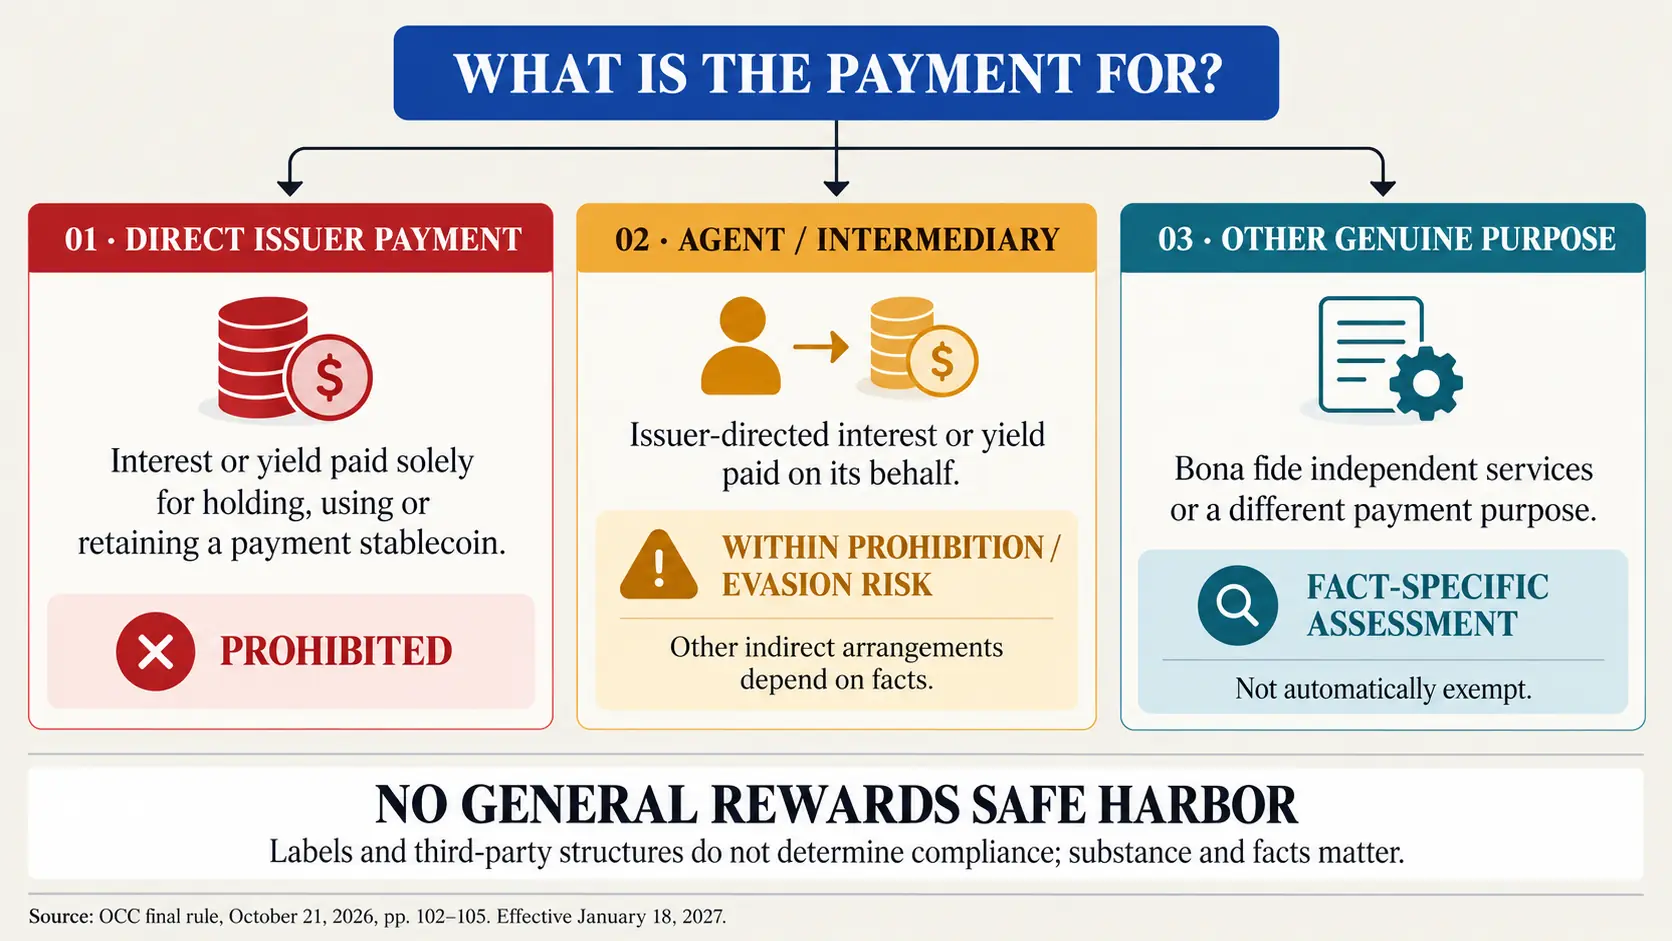
Именно поэтому споры между криптоиндустрией и банковским лобби США о вознаграждениях, предлагаемых посредниками, не получили однозначного ответа. Исход будет зависеть от источника средств, договорных отношений, контроля со стороны эмитента и экономической цели выплаты.
Что охватывает окончательное правило OCC
Документ не ограничивается вопросами доходности. Он устанавливает основу для дочерних структур застрахованных национальных банков и федеральных сберегательных ассоциаций, для квалифицированных федеральных небанковских эмитентов, для ряда эмитентов штатного уровня, а также для иностранных эмитентов, намеренных работать на территории США.
Правило регулирует перечень разрешённых видов деятельности, состав и управление резервами, ликвидность, диверсификацию, порядок погашения, управление рисками, аудит, отчётность, кастодию, порядок подачи заявок на лицензирование и регистрацию. Кроме того, по сравнению с проектом введены более детальные требования к капиталу и операционной поддержке, при этом сохраняется подход, соразмерный характеру и уровню риска деятельности.
Для рынка ключевой датой является 18 января 2027 года. Именно вокруг этого срока выстраивается вся система дедлайнов GENIUS Act. С этого момента организации, подпадающие под надзор OCC, обязаны соблюдать окончательные правила. Другие федеральные регуляторы продолжат завершать собственные процедуры для подведомственных им институтов.
Резервы и погашение остаются пруденциальным ядром
OCC заявляет, что внесло изменения в проект с целью предоставить эмитентам большую гибкость в управлении резервами, сохранив при этом требования к ликвидности, диверсификации и концентрации. Декларируемая цель: обеспечить, чтобы эмитенты были в достаточной мере покрыты и могли своевременно удовлетворять требования о погашении.
Этот профиль отличает платёжный стейблкоин от инвестиционного продукта. Токен должен быть конвертируемым или погашаемым по фиксированному денежному номиналу, а эмитент обязан подкреплять это обязательство допустимыми активами и операционным контролем. Запрет на выплату дохода непосредственно держателям вытекает из той же логики: платёжный стейблкоин квалифицируется как инструмент расчётов, а не как доходный депозит.
Правило OCC представляет собой один из параллельных путей, предусмотренных законом. Федеральная резервная система разработала собственный регуляторный режим для эмитентов, находящихся под её надзором; подробнее об этом рассказывается в материале SpazioCrypto о правилах ФРС по стейблкоинам. Различия между регуляторами существенны: GENIUS Act распределяет компетенции в зависимости от типа финансового учреждения.
Возражения банков и защита потребителей
Получается, что american Bankers Association считает запрет на выплату доходов слишком жёстким. Опасение банковского сектора состоит в том, что высокие вознаграждения по стейблкоинам переманят средства, размещённые сегодня на банковских депозитах, сократив ресурсы, доступные для кредитования. При этом, согласно тексту правила, количественная оценка этого эффекта отсутствует: OCC признаёт, что итог будет зависеть от темпов роста рынка, места хранения резервов эмитентами и стабильности этих средств.
Со стороны клиентов сравнение со стандартным банковским счётом требует осторожности. Программа, начисляющая доход на стейблкоины, не приобретает от этого страховой защиты, характерной для банковских депозитов. Итоговое правило не расширяет сферу действия уже существующего потребительского законодательства и не создаёт федеральной гарантии, эквивалентной страховому покрытию FDIC, для держателей токенов.
Для посредников пространство, оставленное механизмом оценки в каждом конкретном случае, означает и обязательство обеспечивать прозрачность. Позиционирование вознаграждения как неотличимого от процентов по депозиту способно ввести клиентов в заблуждение относительно природы продукта, его рисков и защитных механизмов. Именно поэтому дискуссия о доходности в более широком законодательном пакете США останется открытой и после принятия этого правила.
Что осталось за рамками правила
Правило не закрывает все вопросы GENIUS Act. Требования, связанные с Законом о банковской тайне (Bank Secrecy Act), противодействием отмыванию денег, пресечением финансирования терроризма и обходом санкций, будут рассматриваться отдельно. За рамками документа остаются также налогообложение, антимонопольные вопросы, общее регулирование децентрализованных финансов и активы, отличные от платёжных стейблкоинов.
Кроме того, в правиле отсутствует исчерпывающий перечень примеров, позволяющих чётко разграничить допустимые и запрещённые вознаграждения. OCC намеренно отказалась от его публикации, предпочтя применять текст закона к обстоятельствам каждого конкретного соглашения. Это снижает риск появления легко обходимых норм, однако оставляет участникам рынка зону правовой неопределённости, которая может быть устранена в ходе надзорной практики или посредством последующих руководящих указаний.
Более широкий контекст
Наиболее взвешенная интерпретация состоит в том, что OCC избрала путь надзорной гибкости, а не дерегулирования. Отказавшись от презумпции, регулятор избежал заблаговременной классификации целых категорий соглашений. Сохранив при этом запрет и полномочия по противодействию уклонению, ведомство оставило за собой право устанавливать, кто фактически финансирует доходность и с какой целью.
Для эмитентов и платформ ключевым окажется не коммерческое название программы. Определяющую роль сыграют договоры, финансовые потоки, контроль и экономическое содержание сделок. Именно по этим параметрам, а не по слову «вознаграждение», начиная с 18 января 2027 года будет оцениваться соответствие требованиям.
Источники
- OCC, Bulletin 2026-50 и итоговое правило, 21 октября 2026 года
- OCC, полный текст окончательного правила, 21 октября 2026 года
- Associated Press, анализ запрета на доходность, 21 октября 2026 года
- American Bankers Association, комментарий к итоговому правилу, 21 октября 2026 года