Более 175 миллионов торговых точек в свыше 200 странах и территориях: именно к сети Visa компания Mesh хочет подключить крипто- и стейблкоин-балансы, которые пользователи хранят в своих кошельках. 19 октября 2026 года обе компании объявили об интеграции, позволяющей совершать криптоплатежи через Visa и Mesh в обычных и онлайн-магазинах без предварительной продажи активов, без перевода средств на счёт и без отдельной криптокарты. Mesh берёт на себя финансирование и конвертацию каждой транзакции, а продавец по-прежнему получает обычный платёж Visa. Сервис пока анонсирован, но не запущен: список поддерживаемых кошельков, устройств и конкретные даты старта ещё не раскрыты.
Мы изучили пресс-релиз Mesh от 19 октября, содержащий также заявление Visa, в версиях PR Newswire и на официальном сайте компании, а также материалы The Block и Yahoo Finance. В релизе не указаны даты, страны, комиссии и поддерживаемые криптовалюты: там, где мы об этом говорим, мы лишь обозначаем, чего ещё нет.
Как будет работать платёж
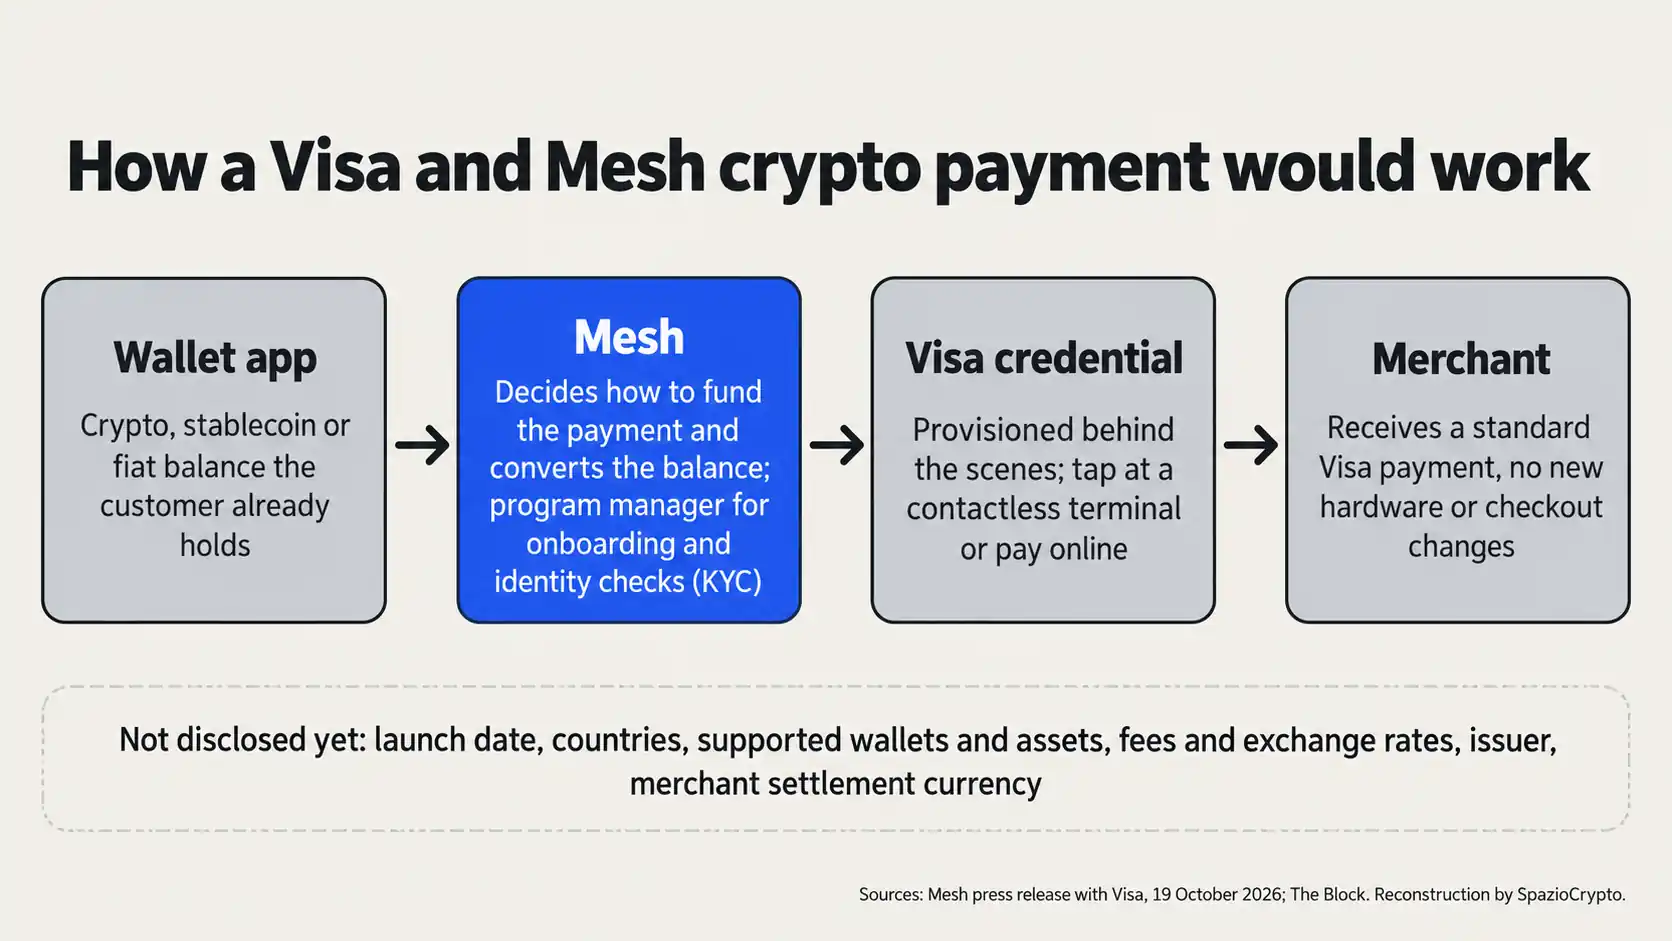
По описанию из пресс-релиза схема состоит из четырёх шагов. Пользователь держит баланс в криптовалюте, стейблкоинах или в фиате внутри приложения подключённого кошелька. Оплата происходит одним касанием на обычном бесконтактном терминале или в интернете. Mesh определяет, как профинансировать транзакцию и с какого баланса списать средства, затем конвертирует сумму, а сформированный «за кулисами» реквизит Visa завершает платёж. Продавец получает обычный платёж Visa и не меняет ни терминал, ни кассовую систему.
Покупателю не нужно предварительно продавать активы, переводить деньги на счёт или пополнять карту. Тот, у кого средства распределены по нескольким кошелькам, сможет тратить с каждого из них, говорится в пресс-релизе. Для платформ главное преимущество организационное: они один раз интегрируются с Mesh, который выступает программным менеджером, открывает профили и проводит верификацию клиентов, не требуя от них создавать собственную карточную программу. «Mesh управляет финансированием и конвертацией, превращая баланс в покупательную способность прямо в момент оплаты», заявил Бам Азизи, сооснователь и генеральный директор Mesh (перевод наш).
Что такое Mesh
Mesh была основана в 2020 году и позиционирует себя как первая глобальная сеть криптоплатежей: компания объединяет сотни бирж, кошельков и финансовых платформ, а её партнёрская сеть насчитывает более 200 компаний, согласно пресс-релизу. Среди партнёров названы Kalshi, Félix Pago, Majority, KAST и Tools for Humanity, компания-разработчик World Money, финансового приложения проекта World, которые в совокупности охватывают «сотни миллионов пользователей» (перевод наш). В релизе они представлены как партнёры сети Mesh, а не как платформы, уже подтверждённые для работы с сервисом Visa.
По данным The Block, Mesh является компанией, стоящей за сервисом «Pay with Crypto» у PayPal. В январе 2026 года Mesh привлекла 75 миллионов долларов в раунде серии C под руководством Dragonfly при оценке в один миллиард долларов; общая сумма привлечённых инвестиций превысила 200 миллионов, согласно тому же источнику. С карточными программами Mesh уже работает: из блога компании следует, что Mesh поставляет Rain, эмитенту карт и основному члену Visa, систему, которая пополняет стейблкоин-карты с балансов сотен кошельков и бирж.
Что меняется для криптокарт
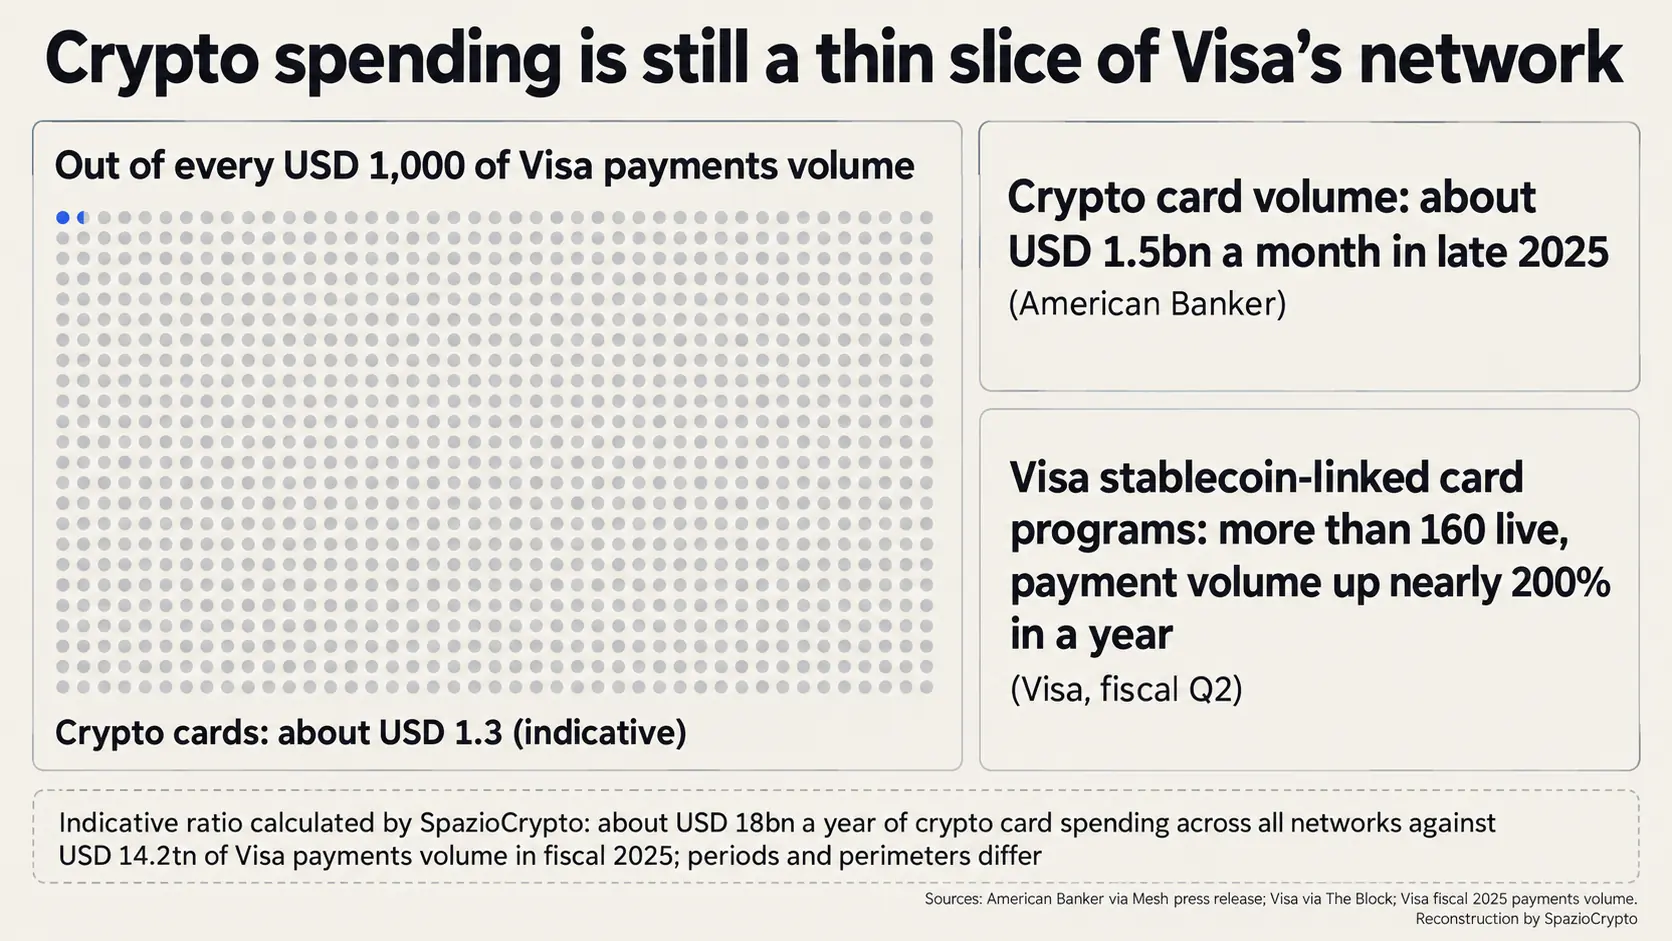
До сих пор для трат криптовалюты требовалась либо предварительная продажа с переводом на счёт, либо отдельная карта, привязанная к одной платформе. Именно это ограничение Азизи называет «последней милей»: «У крипты никогда не было проблемы с расходованием средств, была проблема последней мили, и до сих пор её решение означало оформление отдельной карты» (перевод наш). Согласно American Banker, процитированному в пресс-релизе, к концу 2025 года криптокарты проводили около 1,5 миллиарда долларов в месяц; по оценке Artemis, приведённой The Defiant, аннуализированные расходы превышали 18 миллиардов долларов. На фоне 14 200 миллиардов долларов платежей через сеть Visa в финансовом 2025 году это составляет примерно 1,3 доллара на каждую тысячу, это наш собственный расчёт и носит ориентировочный характер. Периоды и периметры не совпадают.
Visa не отказывается от карт. По данным The Block, во втором квартале своего финансового года компания поддерживала более 160 активных карточных программ, привязанных к стейблкоинам, с объёмами платежей, выросшими почти на 200% за год. По данным того же источника, расчёты в стейблкоинах через сеть Visa превышают 20 миллиардов долларов в год. Совместно с Bridge, дочерней компанией Stripe, Visa планирует распространить эти карты на более чем 100 стран до конца 2026 года, по информации The Defiant; в апреле совместно с WeFi был представлен проект по расходованию крипты, хранящейся в некастодиальных кошельках, согласно The Block.
Наша интерпретация, которую мы прямо обозначаем как таковую: карта не исчезает, она становится невидимой. За каждым платежом по-прежнему стоят реквизит Visa и карточная программа, только управляет ею теперь Mesh, а не каждый отдельный кошелёк. Меняется то, кто строит сервис и кто контролирует клиента: традиционные криптокарты лишаются преимущества быть единственным мостом к магазинам и будут вынуждены конкурировать по наградам, комиссиям и сервисам. Visa выигрывает в любом случае.
Чего не хватает до запуска
По сути, 175 миллионов торговых точек, это охватываемая сеть, а не магазины, где сервис уже работает. Пресс-релиз откладывает всё остальное на потом: первоначальная доступность, поддерживаемые устройства и участвующие платформы «будут объявлены после определения деталей запуска». Не раскрыты ни конкретные криптовалюты и стейблкоины, ни страны участия, ни комиссии и курсы конвертации. Именно последние для плательщиков в крипте не менее важны, чем ценник на кассе. Не указаны также эмитент учётных данных Visa и валюта расчётов с продавцом.
Остаётся открытым и технический вопрос. Пресс-релиз упоминает балансы, которые пользователи уже держат в приложениях кошельков, однако не уточняет: сервис будет работать с некастодиальными кошельками или только с теми, где средства хранит платформа? Разница принципиальна: меняется тот, кто держит ключи, кто проводит конвертацию и кто несёт ответственность в случае сбоя.
А что с Европой?
Пресс-релиз не упоминает ни Европу, ни отдельные её рынки. В январе Mesh сообщала, что раунд серии C частично направлен на расширение в Европе, по данным The Block, однако конкретных сроков нет. Сами по себе привычки потребителей препятствием не станут: по данным Банка Италии, в 2025 году 88% карточных платежей на POS-терминалах прошло бесконтактно, а около каждой четвёртой покупки в магазине совершено со смартфона или носимого устройства.
Куда сложнее с регулированием. В Европе услуги с криптоактивами требуют лицензии по регламенту MiCA. 16 октября CONSOB потребовала от поставщиков услуг прекратить продажу стейблкоинов, не соответствующих MiCA, установив срок упорядоченного выхода не позднее 8 января 2027 года. Чтобы выйти на европейский рынок, сервису придётся работать исключительно через авторизованные платформы и соответствующие стейблкоины.
Добавляется и налоговый аспект. В марте 2025 года Министерство экономики Италии, отвечая на парламентский запрос, приравняло использование криптоактивов для оплаты товаров и услуг к возмездному отчуждению, которое может порождать налогооблагаемый прирост капитала, согласно изданию Edotto. С 1 января 2026 года ставка по таким доходам выросла до 33%, с исключением для токенов электронных денег в евро, по данным Fiscal Focus. Каждый платёж в крипте превращается в операцию, подлежащую налоговому учёту.
Visa и Mesh: коротко о главном
Что подтверждено, а что нет
- Подтверждено: интеграция анонсирована 19 октября; Mesh управляет финансированием, конвертацией, открытием профилей и верификацией клиентов; за кулисами формируются учётные данные Visa; продавец получает обычный платёж Visa через сеть, охватывающую свыше 175 миллионов торговых точек.
- Не раскрыто: дата запуска, страны, участвующие кошельки, поддерживаемые криптовалюты и стейблкоины, комиссии и курсы конвертации, эмитент учётных данных, валюта расчётов, тип хранения средств (кастодиальный или некастодиальный).
- Следим за: первыми кошельками и странами запуска, стоимостью для плательщика, возможным выходом на европейский рынок в условиях MiCA.
Более широкая картина
Криптоплатёж перестаёт быть самостоятельным продуктом и превращается в функцию кошелька. Если интеграция выйдет на рынок, конкуренция сместится не на уровень карты для клиента, а на невидимый слой конвертации балансов. Именно там Mesh стремится стать инфраструктурным провайдером для сотен платформ. Visa остаётся обязательным транзитным узлом: какая бы модель ни победила, карты на основе стейблкоинов или учётные данные, сформированные внутри кошелька, платёж всё равно проходит через её сеть.
Конкретные ориентиры для наблюдения: первые присоединившиеся кошельки, комиссии и курсы конвертации, страны запуска и допустимые стейблкоины. В Европе публичная альтернатива пока на стадии тестирования: Евросистема ищет онлайн-продавцов и приложения для пилота цифрового евро, старт которого запланирован на вторую половину 2027 года. Первый реальный платёж покажет, какая доля из 175 миллионов торговых точек действительно доступна для расчётов в криптовалюте.