Nubank, крупнейший цифровой банк Латинской Америки, запустил Nu Global, новый мультивалютный счёт, который встраивает стейблкоины в повседневный банковский опыт миллионов людей, практически не давая им этого заметить. Объявление последовало на фоне официального выхода компании на рынок США и связало более 35 стран Латинской Америки и Европы переводами без сервисных комиссий. Техническую основу продукта составляют два широко известных в отрасли стейблкоина, USDC и EURC, которые превращаются в невидимую инфраструктуру для глобальных платежей Nubank.
Самое любопытное в этой истории не то, что цифровой банк добавил криптовалюты в свою линейку продуктов, подобное давно стало нормой. Ситуация скорее обратная: стейблкоины здесь не предлагаются как осознанный выбор пользователя, а служат скрытым двигателем привычного банковского сервиса. Разберём, как именно работает этот механизм и какие оговорки стоит держать в уме.
Как работает Nu Global
Механизм продукта концептуально прост. Когда клиент вносит деньги на счёт Nu Global, сумма автоматически конвертируется в один из двух стейблкоинов: USDC для долларов или EURC для евро. Оба выпущены компанией Circle и привязаны один к одному к соответствующим валютам. После этого клиент может отправлять и получать деньги через более чем 35 стран: первоначально акцент делается на маршруте Европа, Латинская Америка, с запланированным расширением на Бразилию, Колумбию, Мексику и США. Счёт также включает виртуальную карту Mastercard и возможность хранить и обменивать избранный перечень криптовалют, в том числе Bitcoin и Ethereum, прямо в приложении.
Featured in @FintechCH: @nubank, the largest digital bank in Latin America, partners with Sygnum Bank to launch Nu Global.
, Sygnum Bank (@sygnumofficial) September 11, 2026
"Nu Global is a new high-yield account that holds several currencies. It offers fast, free transfers to more than 35 countries," writes the Fintechnews… pic.twitter.com/TiSqtLBVEV
Для конечного пользователя вся технологическая цепочка, кошельки, блокчейн-сети, механизмы конвертации, остаётся полностью невидимой. Пользователь видит просто валютный счёт, позволяющий быстро и без сервисных комиссий переводить деньги за рубеж. Это именно то, на что исторически уходили дни ожидания и значительные комиссии через традиционные банковские каналы.
 chaian.raiadnubank.com.br
Два важных уточнения перед тем, как впасть в эйфорию
Есть два технических аспекта, заслуживающих особого внимания, которые серьёзный анализ не может обойти стороной. Первый касается рекламируемой доходности для тех, кто держит остаток на счёте: 3,50% годовых для долларовых остатков и 2,20% для евровых. Согласно официальному заявлению Nubank, компания не уточнила точный источник этой доходности: идёт ли речь о стимулах от эмитентов стейблкоинов, о доходах с резервных активов, о кредитных операциях или о прямой субсидии от самой компании. Это отнюдь не второстепенное различие, поскольку доходность по стейблкоину может нести риски иного рода, не обязательно совпадающие с рисками процентов по традиционному банковскому депозиту, защищённому фондом гарантирования вкладов.
Второй аспект касается правовой структуры продукта, и здесь точность необходима, чтобы избежать опасных заблуждений. Американский банковский счёт Nubank и счёт Nu Global являются юридически разными инструментами. Американские банковские операции проходят через партнёрский институт, застрахованный системой гарантирования депозитов США. Nu Global, напротив, функционирует через отдельную структуру, подпадающую под швейцарское регулирование, и конвертирует полученные средства в стейблкоины. Пользователи Nu Global, таким образом, не обязательно пользуются теми же гарантиями, что предусмотрены для традиционного банковского счёта. Этот нюанс каждый потенциальный клиент должен знать прежде, чем размещать там значительные суммы.
Nu Global в цифрах
Показатели и оговорки. Источник: Nu Holdings, 2026
- Охват: более 35 стран, переводы без сервисных комиссий.
- Доходность: 3,50% по USDC, 2,20% по EURC, при этом источник дохода официально не раскрыт.
- Оговорка: швейцарская юридическая структура, не эквивалентная гарантированному банковскому депозиту.
Масштаб уже огромный, а не нишевой эксперимент
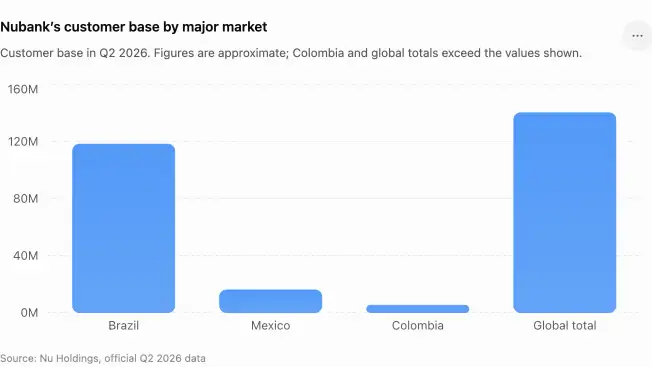
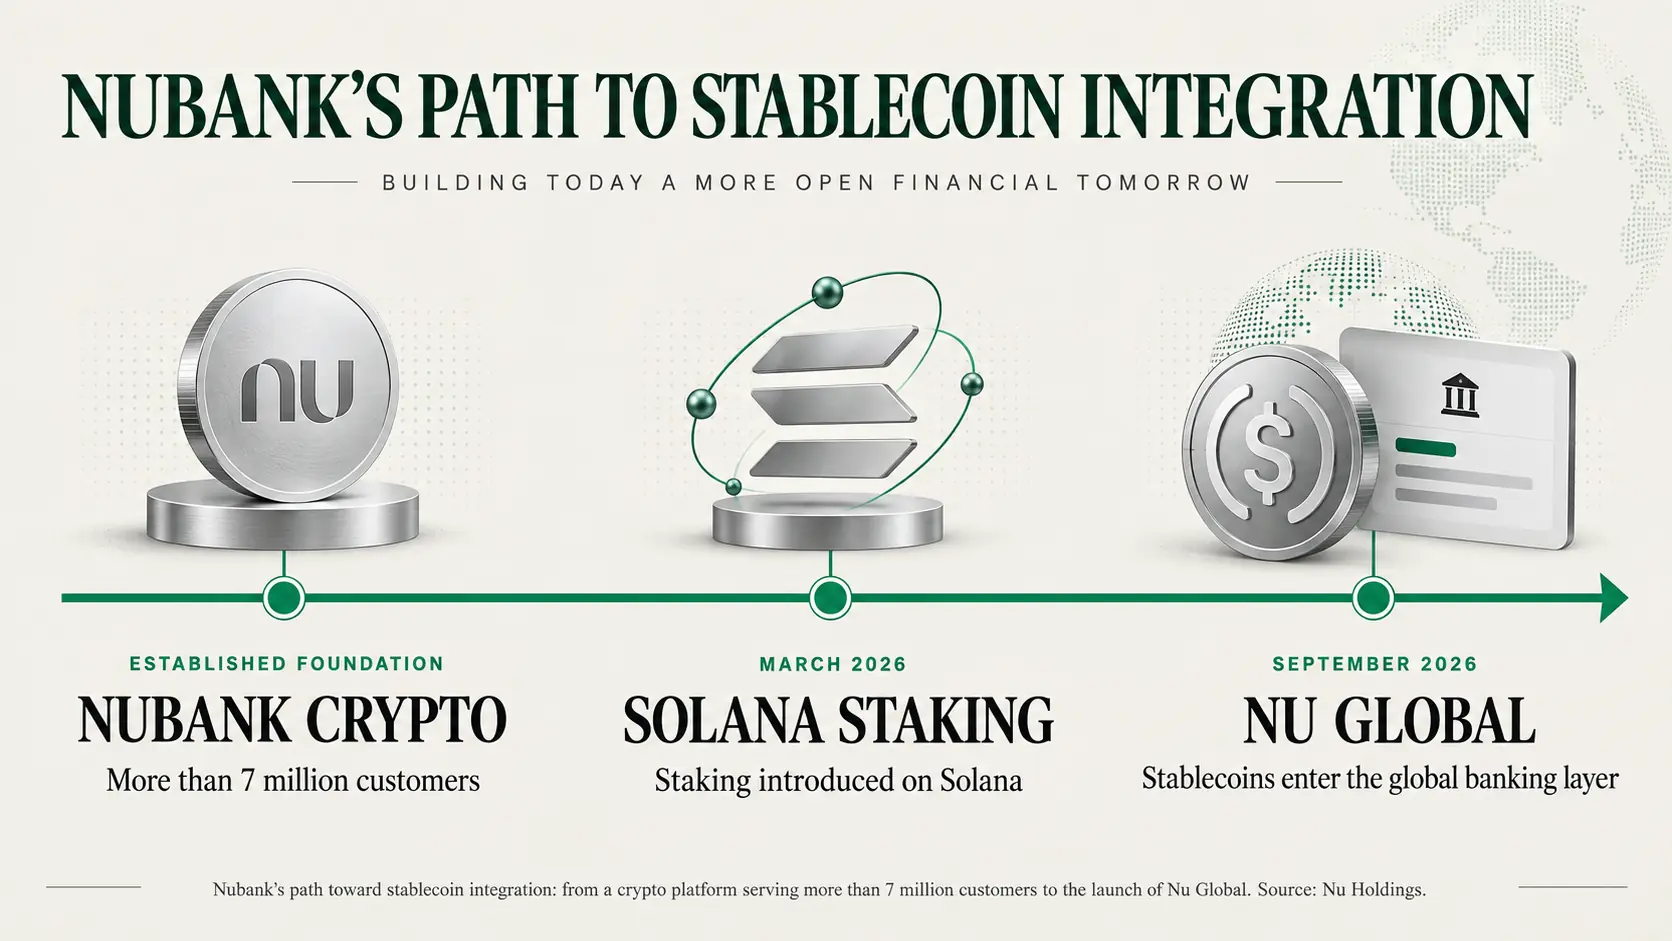
Особый вес этому шагу придаёт именно размер компании, которая его делает. Nubank выходит в крипту не с нуля: согласно данным Nu Holdings, её специализированная платформа, работающая в Бразилии, уже насчитывает свыше семи миллионов клиентов, а с марта текущего года поддерживает стейкинг на Solana. По итогам второго квартала вся группа в целом сообщала о более чем ста сорока миллионах клиентов по всему миру, а чистая прибыль впервые в истории компании превысила один миллиард долларов за квартал.
Чтобы оценить территориальное присутствие компании: по данным Nu Holdings, около ста восемнадцати миллионов клиентов приходится на Бразилию, почти шестнадцать миллионов на Мексику и свыше пяти миллионов на Колумбию. Речь идёт не о небольшом экспериментальном продукте для технически подкованной аудитории, а об инфраструктуре, потенциально доступной с первого дня для десятков миллионов людей, которые, скорее всего, никогда не владели стейблкоинами и не испытывают потребности разбираться в том, что это такое технически. Тот же базовый принцип мы наблюдали при трансформации Lisk в финтех-платформу, скрывающую блокчейн от пользователя, и он же прослеживается в стратегии крупных платёжных сетей, в частности в модели кредитования на базе стейблкоинов от Visa.

Более широкий контекст
Запуск Nu Global может оказаться одним из наиболее показательных случаев тихого распространения стейблкоинов из всех, что наблюдались до сих пор. Причина конкретна: сервис не требует от пользователя ничего нового по сравнению с обычным банковским счётом. Никакого кошелька для настройки, никакой сид-фразы для запоминания, даже понимания того, что такое блокчейн, не нужно. Просто счёт, который работает, и работает хорошо, для перемещения денег по всему миру. Это прямая противоположность той нарративной рамке, в которой крипто-индустрия привыкла себя описывать последние годы, с техническим жаргоном и демонстративной дистанцией от традиционных финансов.
Для наблюдателя урок двойной. С одной стороны, подобные случаи показывают, что подлинное массовое принятие стейблкоинов может наступить именно тогда, когда они перестанут восприниматься как таковые и превратятся в невидимую инфраструктуру под привычными финансовыми сервисами. Этот процесс пересекается и с растущей ролью цифрового евро в европейских банковских консорциумах. С другой стороны, именно по мере того, как интеграция становится невидимой, растёт ответственность её создателей за чёткое раскрытие источников предлагаемой доходности и реального объёма правовой защиты средств клиентов. Как мы видели, в данном конкретном случае эти элементы пока не полностью прозрачны. Технологическая невидимость никогда не должна оборачиваться непрозрачностью в вопросах, действительно важных для тех, кто доверяет сервису свои сбережения. Чтобы лучше разобраться в этих инструментах, рекомендуем наш материал о том, что такое стейблкоины.