26 октября Ripple объявила о получении окончательного одобрения от Office of the Comptroller of the Currency (OCC), федерального регулятора банковского сектора США, на открытие Ripple National Trust Bank. Процесс начался 12 декабря 2025 года с предварительного условного одобрения. Новый банк сможет управлять сегрегированными резервами стейблкоина RLUSD, выступать доверительным управляющим этих резервов в интересах держателей, а также предоставлять кастодиальные услуги по цифровым активам после открытия. Коммерческим банком структура не является: застрахованные вклады она принимать не будет, кредиты выдавать не вправе.
Редакция изучила пресс-релиз Ripple, распространённый через Business Wire и опубликованный на ripple.com, письмо OCC от 12 декабря 2025 года с перечнем условий, а также коммуникацию регулятора о пяти условных одобрениях, выданных в тот же день. По состоянию на 27 октября на сайте OCC отдельного итогового документа по Ripple опубликовано не было: подтверждение получено от самой компании. Пост генерального директора Брэда Гарлингхауса в X с нашими инструментами открыть не удалось.
Big news heading into @RippleSwell: the @USOCC has granted final approval for Ripple National Trust Bank.
, Brad Garlinghouse (@bgarlinghouse) October 26, 2026
This gives Ripple a federally supervised platform to support $RLUSD and provide digital asset custody to enterprises.
We've always said crypto and banks work better…
Что именно разрешил OCC
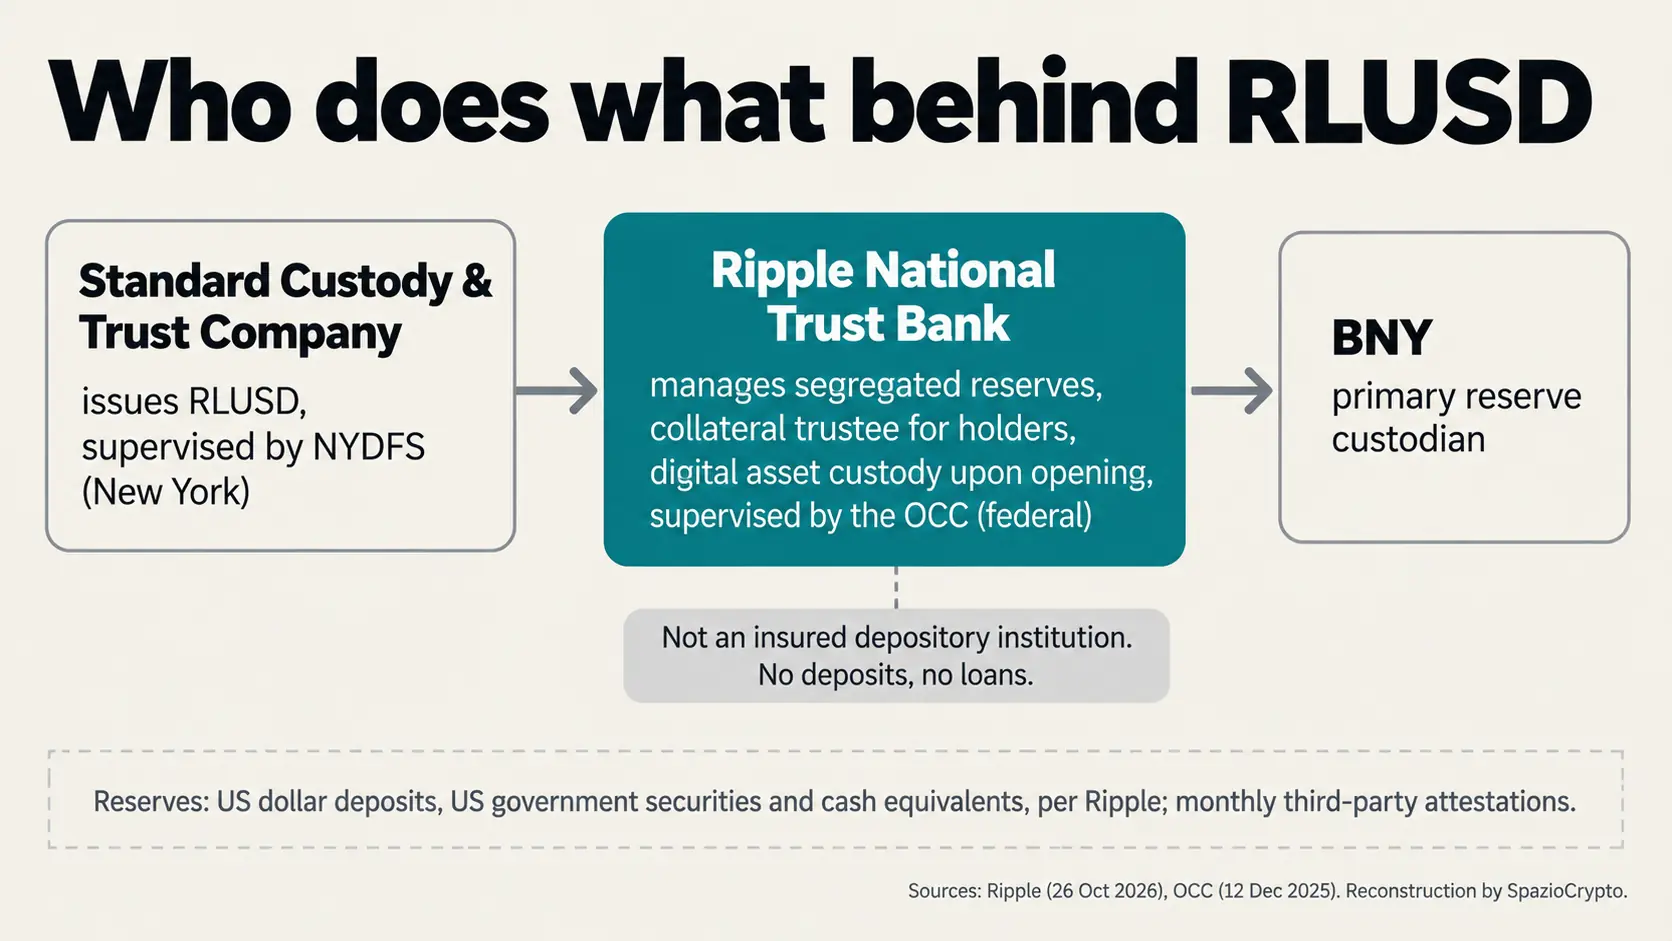
Согласно пресс-релизу, Ripple National Trust Bank получит три функции: управление сегрегированными резервами, обеспечивающими RLUSD, функции залогового доверительного управляющего этими резервами в пользу держателей, а также кастодиальное хранение цифровых активов, которое будет доступно «при открытии». Ripple добавляет, что утверждённый бизнес-план выходит за рамки поддержки только RLUSD. Письмо OCC от декабря описывало тот же периметр: управление резервами ликвидных активов для дочерней компании, выпускающей стейблкоин, услуги залогового доверительного управляющего и кастодиальное хранение криптоактивов для аффилированных компаний и институциональных клиентов.
В пресс-релизе не указаны дата открытия, юридический адрес и руководство банка. Сообщается лишь, что банк «начинает операционную деятельность» и что Ripple продолжит работу с регуляторами по мере того, как США внедряют нормативную базу GENIUS Act, федерального закона о стейблкоинах. В этом контексте OCC недавно завершил разработку правил о доходности стейблкоинов.
Кто выпускает RLUSD и кто хранит резервы
Ключевой момент, который важно не упустить, касается эмитента. RLUSD по-прежнему будет выпускать Standard Custody & Trust Company, трастовая компания с ограниченными полномочиями под надзором Департамента финансовых услуг штата Нью-Йорк (NYDFS). Национальный банк добавляется как уровень федерального надзора за управлением резервами, но не заменяет эмитента. В пресс-релизе основным кастодианом резервов называется BNY, а резервы RLUSD, по данным компании, формируются из долларовых депозитов, казначейских облигаций США и иных денежных эквивалентов с ежемесячной независимой атестацией.
В итоге складывается трёхзвенная цепочка: эмитент под надзором Нью-Йорка, доверительный банк под федеральным надзором и банк-депозитарий. Согласно данным Ripple, RLUSD была запущена в декабре 2024 года, а капитализация стейблкоина составляет 2,5 млрд долларов; эту цифру редакция независимо не верифицировала.
Условия из декабрьского письма OCC
Письмо OCC от 12 декабря 2025 года, подписанное Стивеном А. Либаргером, руководителем отдела лицензирования, устанавливало чёткие требования. Банк обязан поддерживать не менее 11,7 млн долларов капитала первого уровня (tier 1). В ликвидных активах должна находиться сумма, равная большему из двух значений: 50% этого капитала или 5,85 млн долларов. Кроме того, в ликвидных активах должен храниться эквивалент 180 дней операционных расходов, рассчитанных по сценарию кризиса и упорядоченного прекращения деятельности. До получения окончательного одобрения требовалось представить итоговую архитектуру информационных систем и план управления рисками.
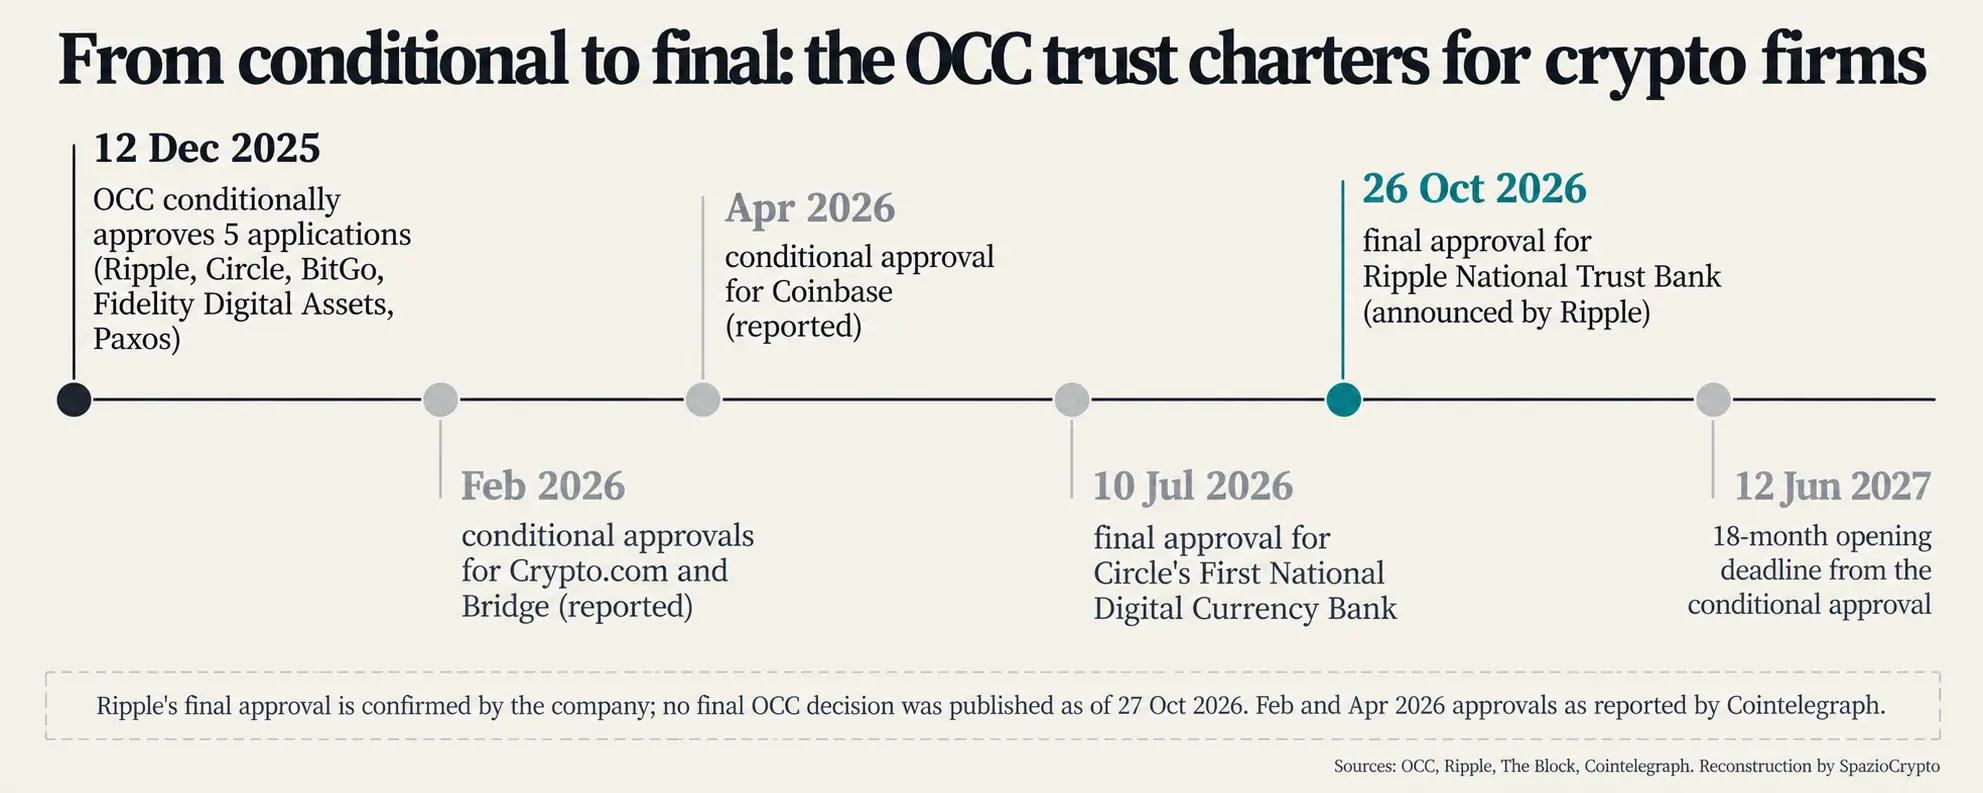
Ряд условий сохраняет силу и после открытия. В течение трёх лет любое существенное изменение бизнес-плана требует предварительного уведомления OCC и отсутствия возражений с его стороны, то же касается назначения новых директоров и руководителей. Деятельность ограничена трастовыми и связанными с ними операциями. В письме прямо указано: банк «не будет являться застрахованным депозитным учреждением». Одобрение теряло силу, если банк не открывался в течение 18 месяцев, то есть до 12 июня 2027 года по нашим расчётам. OCC заявлял об отсутствии намерений предоставлять продление срока.
Другие заявки, одобренные в тот же день
Получается, что 12 декабря 2025 года OCC условно одобрил пять заявок: два новых доверительных банка, банк Ripple и First National Digital Currency Bank компании Circle, а также три конвертации государственных трастовых компаний: BitGo, Fidelity Digital Assets и Paxos.
«Новые участники федерального банковского сектора идут на пользу потребителям, банковской отрасли и экономике в целом», заявил Comptroller Джонатан В. Гулд.
По данным The Block, Circle получила окончательное одобрение 10 июля, однако с более узким начальным периметром: кастодиальное хранение активов группы, тогда как управление резервами USDC перенесено на более поздний этап.
Сравнение показательно. Банк Ripple, согласно пресс-релизу, с самого начала включает управление резервами RLUSD в перечень заявленных функций. По данным Cointelegraph, в 2026 году OCC выдал условные одобрения также Coinbase, Crypto.com и Bridge, дочерней компании Stripe. Circle тем временем делает ставку на международную экспансию: компания реализует план по выходу USDC примерно на 40 новых рынков.
Что остаётся за рамками лицензии
Национальный трастовый банк получает строго определённые полномочия. Он не принимает застрахованные депозиты, не выдаёт кредиты и действует исключительно в пределах фидуциарных прав, предоставленных OCC. В официальном сообщении нет ни слова о счёте в Федеральной резервной системе и о прямом доступе к платёжным системам центрального банка. Для держателей RLUSD защита по-прежнему обеспечивается правилами резервирования и сегрегации активов, а не страхованием вкладов.
Главная ценность одобрения состоит в двойном надзоре: на уровне штата Нью-Йорк и на федеральном уровне через OCC, а не в расширении перечня допустимых операций. Для институциональных клиентов ключевой вопрос остаётся прежним: кто контролирует резервы и по каким правилам. Схожая логика привела традиционные банки в сферу кастодиальных услуг, как, например, Deutsche Bank с готовящимся сервисом в Германии.
А что это значит за пределами США?
Разрешение OCC действует на территории Соединённых Штатов и не меняет статуса RLUSD в Европе, где применяется регламент MiCA. Ripple получила в июне предварительное письмо от люксембургского регулятора CSSF для работы в качестве поставщика услуг, как мы писали в материале о предварительном одобрении MiCA в Люксембурге, при этом окончательные условия тогда ещё не были выполнены. Соответствует ли RLUSD требованиям MiCA на сегодняшний день, мы не проверяли.
Этот нюанс важен для тех, кто работает в Европе. CONSOB потребовала от поставщиков услуг прекратить приём новых заявок на покупку стейблкоинов, не соответствующих MiCA. Урегулировать существующие позиции в течение трёх месяцев. Американский федеральный надзор за резервами не заменяет европейскую лицензию эмитента: держателям стейблкоинов на европейских платформах следует уточнить, какой режим применяется к конкретному токену.
Ripple National Trust Bank: что известно и что нет
Подтверждённые и неподтверждённые факты
- Подтверждено: условное одобрение OCC от 12 декабря 2025 года с минимальным капиталом 11,7 млн долларов (по данным OCC) и требованием держать операционные расходы за 180 дней в ликвидных активах; финальное одобрение, объявленное Ripple 26 октября 2026 года; RLUSD по-прежнему выпускается Standard Custody & Trust Company; банк не будет застрахованным депозитным учреждением.
- Не указано: итоговый документ, опубликованный OCC; дата фактического открытия; местонахождение и руководство банка; счёт в Федеральной резервной системе.
- За чем следить: публикация решения OCC; запуск кастодиальных услуг для институциональных клиентов; переход резервов RLUSD под управление банка; статус RLUSD в соответствии с MiCA.
Общая картина
Это наша интерпретация, и мы её так и заявляем: одобрение означает переход американских стейблкоинов из категории продуктов криптокомпаний в категорию структур, имеющих опору в федеральной банковской системе, пусть и без превращения в коммерческие банки. Ripple получает федеральный надзор за резервами и кастодиальную лицензию, которую можно предложить институциональным клиентам. Цена этого жёсткие рамки: связанный капитал и ликвидность, трёхлетний контроль над изменениями бизнес-плана, никаких депозитов и кредитов. Позитивные корпоративные новости, стоит напомнить, не конвертируются автоматически в рост токена, как мы наблюдали, когда XRP оставался на месте вопреки целой серии благоприятных событий.
Три сигнала заслуживают внимания. Первый: публикация финального решения OCC, которая раскроет возможные дополнительные условия. Второй: момент, когда резервы RLUSD фактически перейдут под управление банка и кастодиальные услуги станут доступны клиентам. Третий: судьба остальных заявок декабря 2025 года, прежде всего от Paxos и Fidelity Digital Assets, а также новых претендентов 2026 года.