Citi существенно расширил сотрудничество с Coinbase, интегрировав платежи в стейблкоинах непосредственно в коммерческую инфраструктуру для крупных корпоративных клиентов. Компании, которые используют Citi для обработки платежей, теперь могут принимать стейблкоины от своих покупателей и получать традиционную валюту в обмен, не держа и не управляя токенами напрямую. Партнёрство Citi и Coinbase в области платежей в стейблкоинах перестало быть экспериментом во внутренней банковской инфраструктуре и превратилось в работающее коммерческое решение.


Следует сразу уточнить: речь идёт о расширении уже существующих отношений, а не о партнёрстве, возникшем на пустом месте. Обе компании объявили о первом сотрудничестве, сосредоточенном на инфраструктуре платежей fiat-крипто, ещё в октябре 2025 года. Разберём, что именно предусматривает это расширение и почему выбранное направление не менее важно, чем уже известное.
Как это работает: оба направления
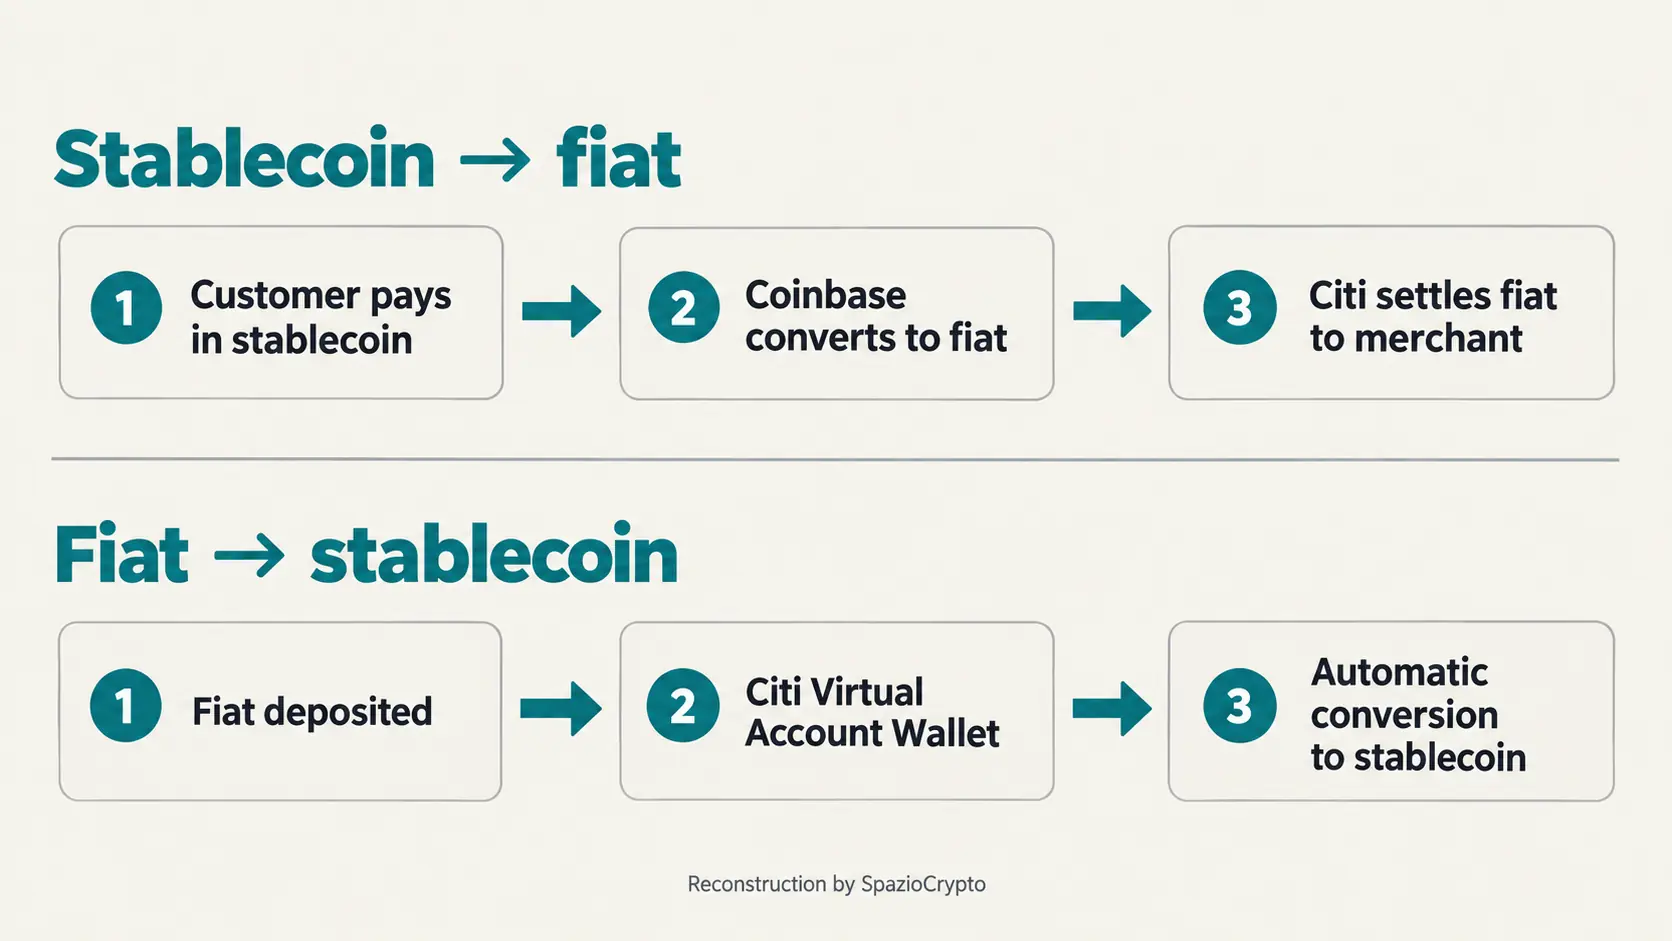
Получается, что первая часть соглашения касается приёма платежей в стейблкоинах институциональными клиентами Citi. Через Spring by Citi, банковскую платформу для приёма коммерческих платежей, корпоративные клиенты смогут принимать стейблкоины в момент оплаты: инфраструктура Coinbase Payments берёт на себя конвертацию. Когда покупатель платит стейблкоином, Coinbase конвертирует токены в традиционную валюту, а Citi, выступая банком-оператором, зачисляет сумму продавцу. Продавец при этом никогда не держит стейблкоин напрямую.
Вторая часть соглашения работает в противоположном направлении. Coinbase выбрал решение Virtual Account Wallet от Citi, входящее в предложение банка по модели banking-as-a-service, для поддержки своих Coinbase Virtual Accounts. Компания, использующая эти счета, получает функциональность, схожую с обычным банковским счётом: поступающие традиционные деньги автоматически конвертируются в стейблкоины. Руководитель сервисного направления Citi Шахмир Халик в официальном пресс-релизе Citigroup описал это партнёрство как «важный шаг в нашей стратегии предоставления клиентам максимальной гибкости», а представители Coinbase охарактеризовали его как возможность дать бизнесу «функциональность, схожую с банковским счётом, с быстродействием стейблкоинов под капотом».
Инфраструктура готова, реальное применение предстоит доказать
Coinbase характеризует возможность Spring как уже доступную. Официальный пресс-релиз не называет ни одного конкретного корпоративного клиента, который реально провёл хотя бы один платёж через эту систему. Данных об объёмах транзакций пресс-релиз от 28 сентября 2026 года также не содержит. Иными словами, инфраструктура запущена и технически готова к работе, однако её фактическое использование корпоративными клиентами остаётся открытым вопросом, ответ на который дадут ближайшие кварталы.
Потенциальный масштаб операции впечатляет. Citi присутствует более чем в ста восьмидесяти странах и юрисдикциях, а Coinbase оценивает глобальный рынок держателей стейблкоинов более чем в сто пятьдесят миллионов человек. Согласно официальным материалам компаний, первоначальный запуск охватывает США, расширение на другие рынки запланировано на следующие этапы. Цифры уже говорящие: по финансовой отчётности самой Coinbase, доходы, связанные со стейблкоинами, принесли почти шестьсот миллионов долларов только за первое полугодие 2026 года, что подтверждает, насколько это направление стало центральным для бизнеса компании.
Суть соглашения
Основные параметры. Источник: Citi, Coinbase, 28 сентября 2026 года
- Направление 1: клиент платит в стейблкоине, Coinbase конвертирует, Citi зачисляет фиат.
- Направление 2: входящий фиат поступает на виртуальный счёт и автоматически конвертируется в стейблкоин.
- Текущий статус: инфраструктура запущена, конкретные клиенты и объёмы публично не раскрываются.
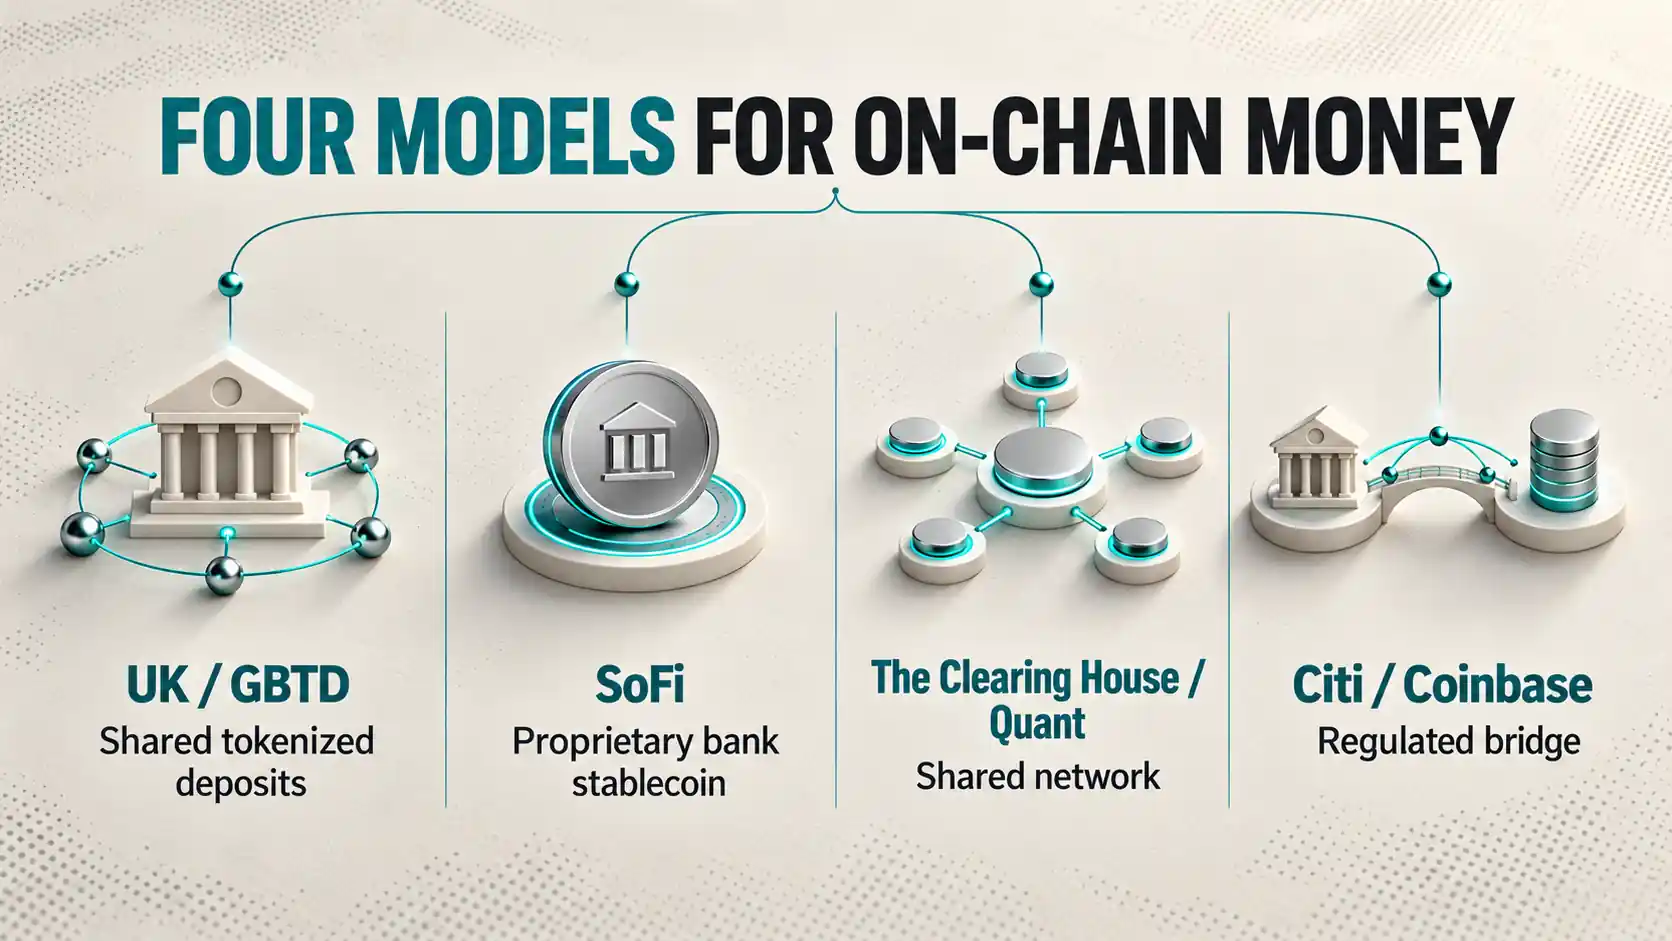
Четвёртая модель перевода денег в блокчейн
Этот анонс вписывается в серию решений, обнародованных за последние недели крупнейшими финансовыми институтами мира. В Великобритании крупные банки выбрали токенизированные межбанковские депозиты. В США SoFi запустила собственный банковский стейблкоин для расчётов по картам. The Clearing House совместно с Quant строит общую сеть токенизированных депозитов для двадцати пяти крупных банков.
Citi и Coinbase демонстрируют четвёртую, принципиально отличную модель. Крупный глобальный банк не выпускает собственный стейблкоин и не создаёт равноправную сеть участников, а становится регулируемым мостом между фиатным миром и уже существующими стейблкоинами. Корпоративные клиенты при этом могут работать в обоих контурах, не превращаясь в криптооператоров. Тот же принцип «тихого» внедрения ранее прослеживался в анализе запуска World Money, только здесь он применяется не к розничным пользователям, а к отношениям банка с корпоративными клиентами.
Главный вывод
Подлинное значение этого анонса, пожалуй, больше в языке, чем в технических деталях. Больше нет разговоров о пилотах, экспериментах или теоретических сценариях. Речь идёт о коммерческой инфраструктуре, доступной прямо сейчас, которую один из крупнейших глобальных банков предлагает своим корпоративным клиентам в более чем ста восьмидесяти странах. Будет ли эта инфраструктура реально задействована в больших объёмах, покажут следующие кварталы.
Наблюдение даёт двойной урок. С одной стороны, тот факт, что банк уровня Citi обращается к внешнему оператору, Coinbase, для управления стейблкоин-компонентом вместо создания собственного решения, свидетельствует: экспертиза в этой технологии по-прежнему сосредоточена у небольшого числа нативных криптоигроков, даже когда её берутся внедрять самые традиционные финансовые институты. С другой стороны, нарастающее разнообразие моделей, от токенизированных депозитов до банковских стейблкоинов и регулируемых мостов, указывает на то, что отрасль ещё далека от единой доминирующей архитектуры для корпоративных расчётов в блокчейне. Для более глубокого понимания этих инструментов пригодится наш материал о том, что такое стейблкоины.