Крупнейшие британские банки завершили первые в мире межбанковские транзакции с использованием токенизированных банковских депозитов. Речь идёт не об очередном пилотном проекте на бумаге: операции были реально проведены. Lloyds Banking Group, NatWest и Barclays завершили две реальные ипотечные сделки с использованием токенизированных депозитов, а группа из трёх банков, включая HSBC, провела отдельный платёж между клиентами, симулирующий покупку на онлайн-маркетплейсе. Токенизированные депозиты британских банков впервые перешли от пилота к реальной операционной практике.

Ключевой момент, который отличает эту новость от многих других материалов о токенизации: используемые токены представляют собой не частный стейблкоин, а реальные деньги, уже находящиеся на банковском счёте. Они сохраняют в точности тот же правовой статус и те же гарантии защиты, что и обычный остаток на расчётном счёте. Разберём, как именно проходили тесты, что произойдёт в ближайшие месяцы и почему эту новость стоит рассматривать в связке с параллельными событиями на европейском фронте.
Как проводились тесты
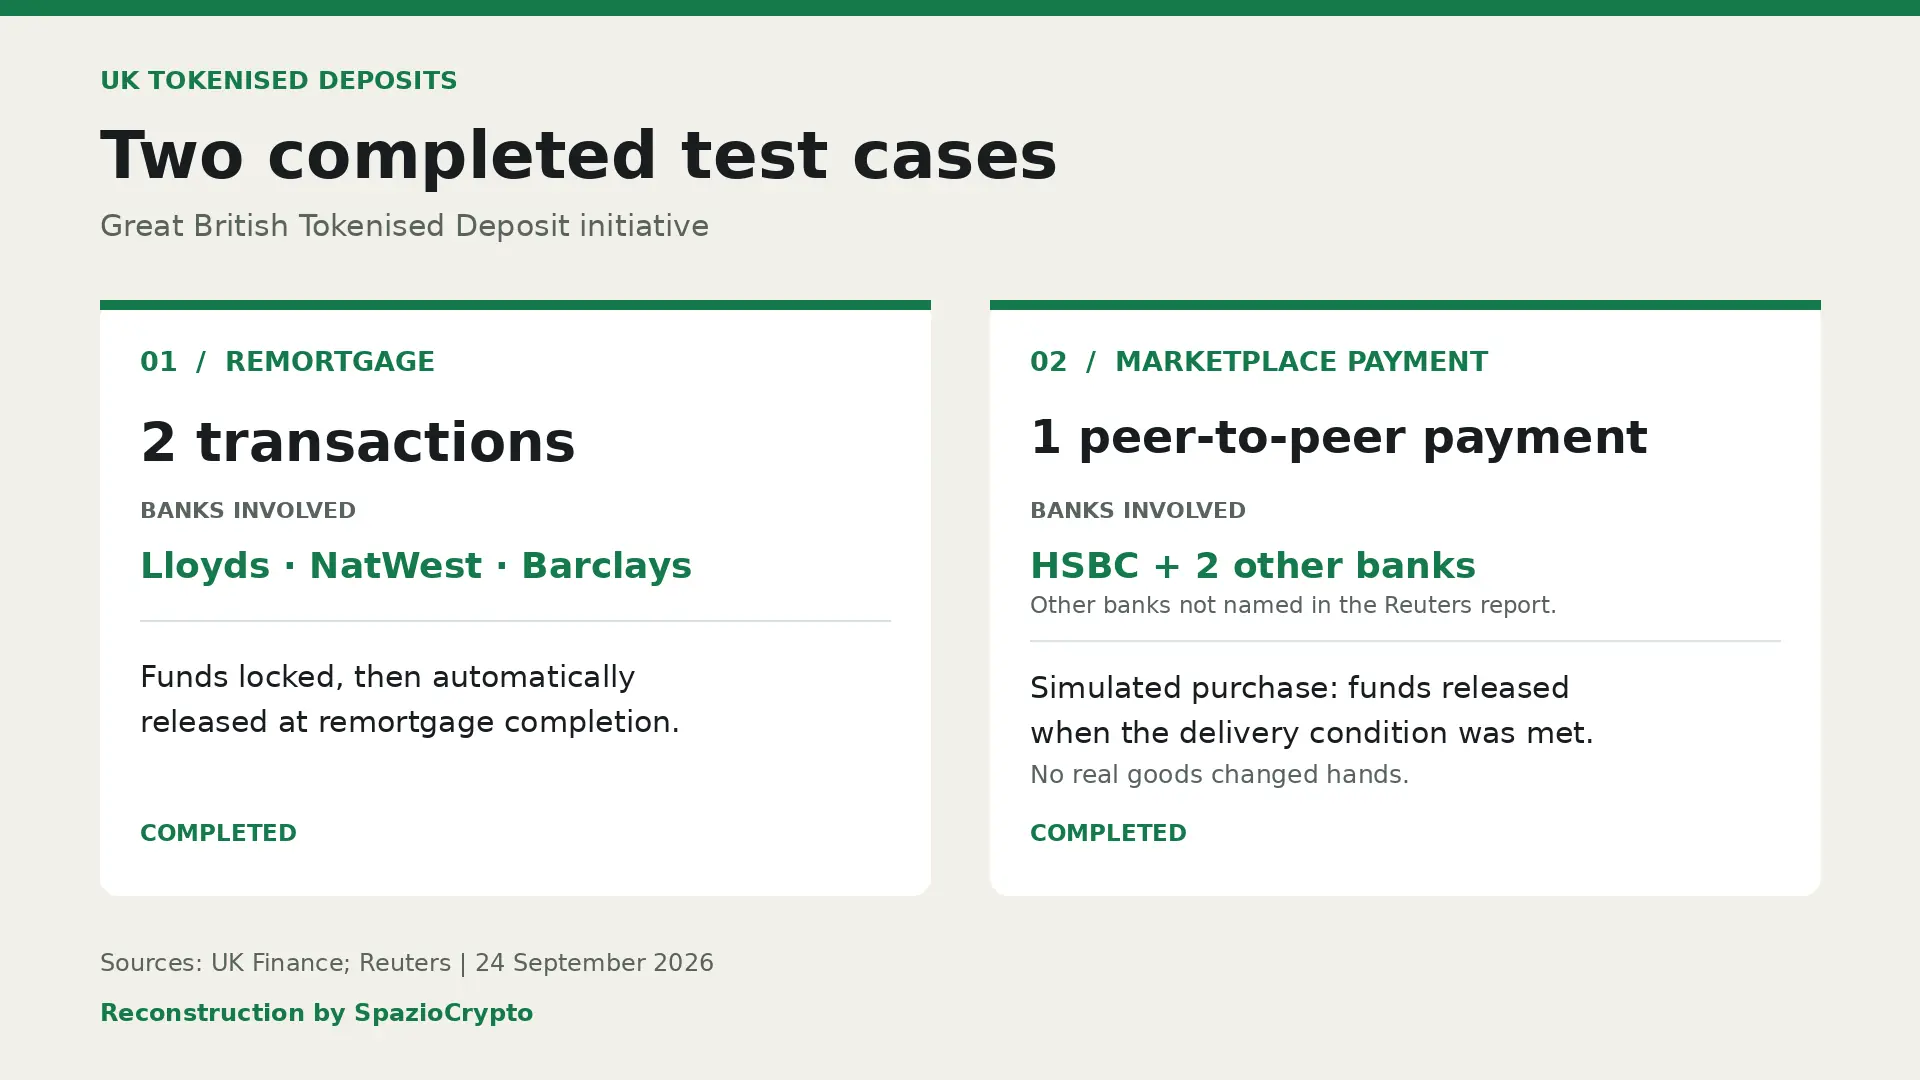
Получается, что проект координировала отраслевая ассоциация UK Finance под названием «Great British Tokenised Deposit». В нём участвуют семь финансовых институтов: Barclays, HSBC, Lloyds, Monzo, NatWest, Nationwide и Santander, при технической поддержке компании Quant Network и консультационном сопровождении EY и юридической фирмы Linklaters. В двух тестах по ипотечному рефинансированию средства оставались заблокированы вплоть до подтверждения перехода права собственности, зафиксированного в блокчейне, после чего деньги автоматически переводились между банками-участниками.
В тесте под руководством HSBC, симулировавшем покупку на онлайн-маркетплейсе, механизм работал несколько иначе: система использовала программируемые депозиты, удерживая средства покупателя на его счёте и перечисляя их продавцу только после подтверждения доставки товара. Физического товара в этом тесте не было, однако эксперимент наглядно продемонстрировал, как программируемые банковские деньги способны снизить риск мошенничества при транзакциях, обеспечивая прямые расчёты между разными банками вместо изолированных операций внутри одной системы.
Следующий шаг: от пилота к промышленному внедрению
Наиболее значимая деталь новости касается того, что будет дальше. Участвующие институты намерены создать специализированную компанию и формальный регламент управления, что станет попыткой превратить эксперимент из пилота в полноценную производственную инфраструктуру с общими правилами и стабильной структурой управления. По данным UK Finance, банки-участники также планируют выпустить в первом квартале 2027 года три обращаемые цифровые облигации, расчёты по которым будут проводиться именно через эту систему токенизированных депозитов.
Стоит также отметить, что Lloyds уже тестировал токенизированные депозиты в ином контексте: в августе банк завершил три реальные транзакции в рамках Проекта Agorá под руководством Банка международных расчётов, охватившего фунт стерлингов, евро и швейцарский франк и объединившего в одной операции конвертацию валют, платёж и расчёт. Параллельно британское правительство развивает собственный проект цифровой государственной облигации: первый выпуск ожидается до конца первого квартала 2027 года через платформу Orion от HSBC в рамках песочницы для цифровых ценных бумаг, которой совместно управляют Банк Англии и британский регулятор финансовых рынков.
Тесты: краткие итоги
Что было завершено. Источник: UK Finance, Reuters, 24 сентября 2026
- Тесты: 2 ипотечных суррогата (Lloyds, NatWest, Barclays) плюс 1 маркетплейс (HSBC и ещё 2 банка).
- Правовой статус: аналогичен обычному банковскому депозиту, а не стейблкоину.
- Следующий шаг: создание компании, свода правил и выпуск 3 цифровых облигаций в первом квартале 2027 года.
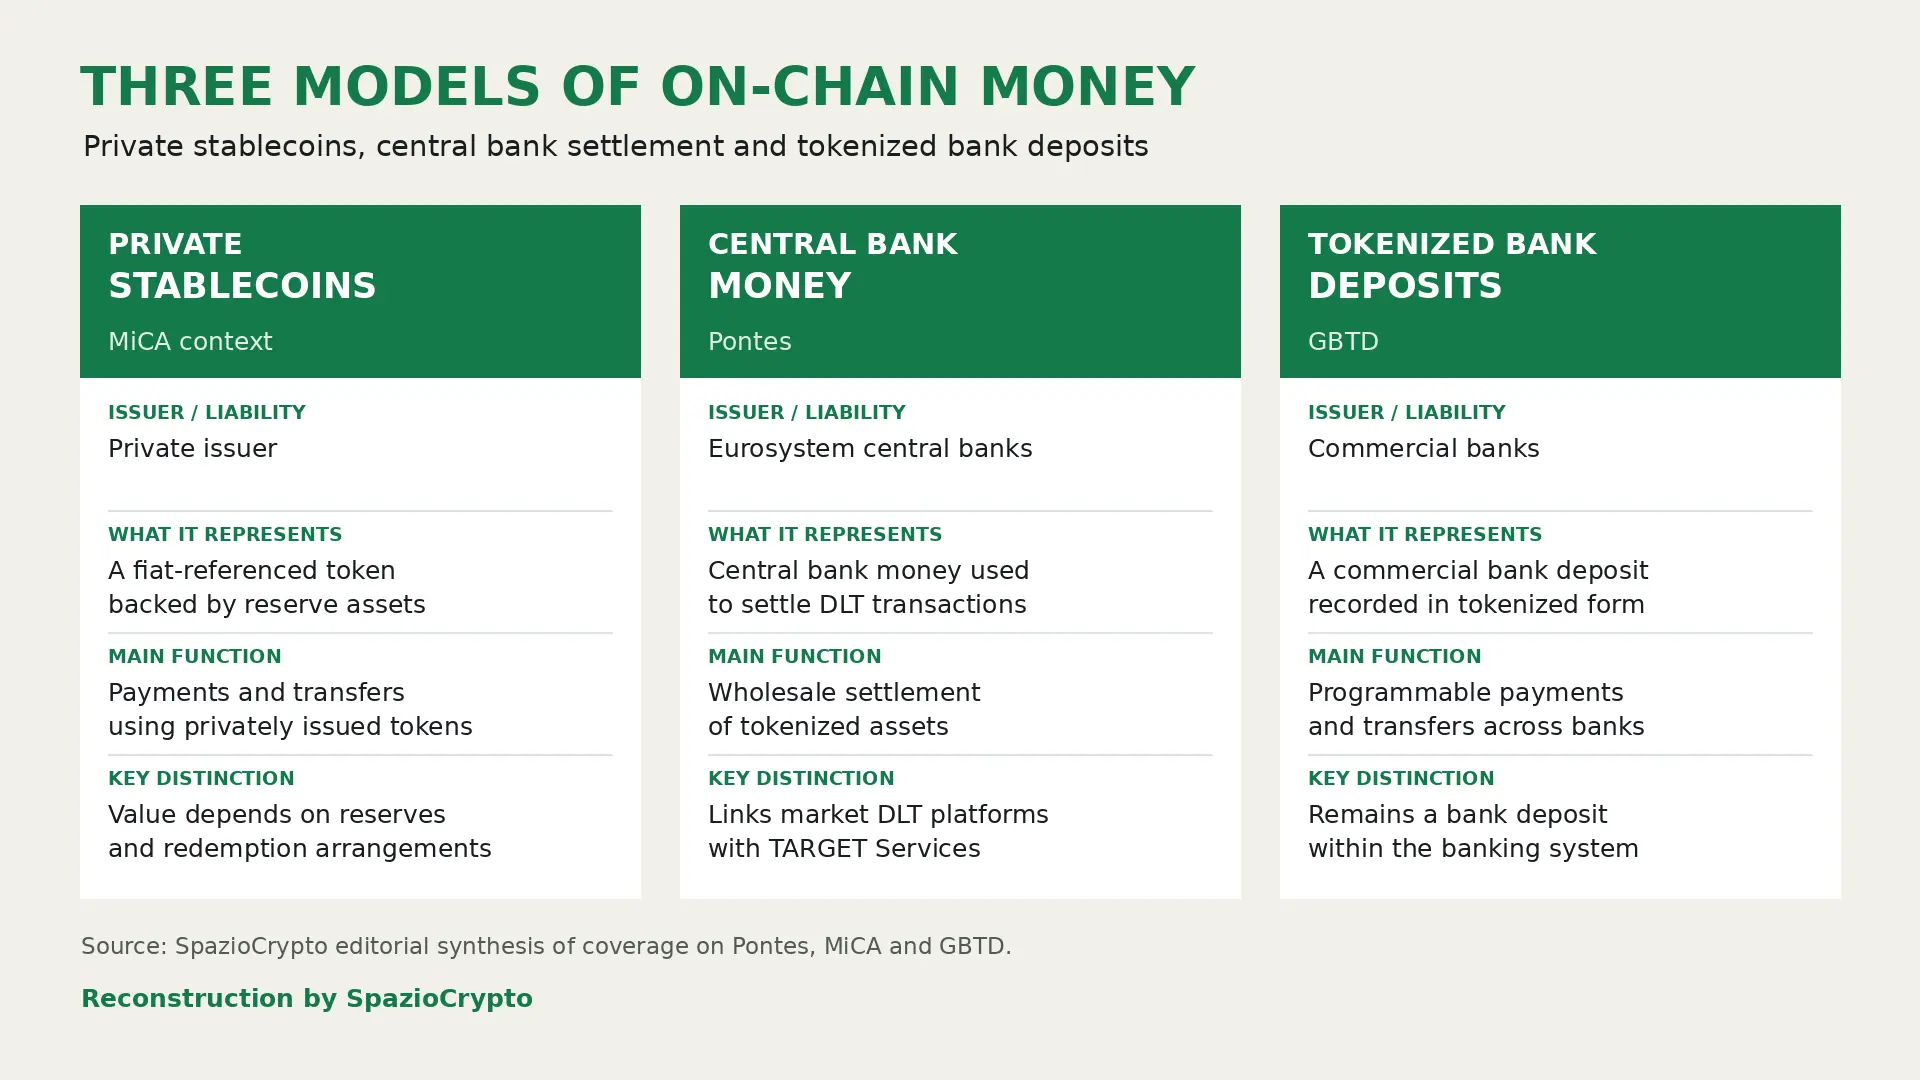
Три модели цифровых денег на блокчейне за одну неделю
Именно это делает новость особенно значимой в более широком контексте последних дней. То же европейское издание, освещавшее эту историю, прямо указало: британский прорыв завершил неделю, в ходе которой европейский подход к цифровым деньгам приобрёл куда более чёткие очертания. Несколькими днями ранее, как мы рассказывали в нашем материале о Pontes, Евросистема запустила инфраструктуру, которая вводит деньги центрального банка в расчёты по токенизированным активам. На следующий день ЕЦБ и национальные центральные банки ЕС потребовали пересмотра норм MiCA о резервах частных стейблкоинов.
 HM Treasury
Таким образом, в одном временном промежутке формируются три различные модели цифровых денег, сосуществующих на блокчейне. Первая: частные стейблкоины, такие как USDC и USDT, выпускаемые коммерческими компаниями. Вторая: деньги центрального банка, распределяемые через инфраструктуры вроде Pontes. Третья: депозиты коммерческих банков, токенизированные, но юридически идентичные средствам на обычном расчётном счёте. Банк Англии недвусмысленно высказался в пользу инноваций через токенизированные депозиты, а не частные стейблкоины, что объясняется в том числе последствиями для кредитования и денежного суверенитета страны.
Более широкий контекст
На данном этапе противостояние явно вышло за рамки схемы «блокчейн против банков». Главный вопрос, возникающий по итогам этой насыщенной новостями недели: какие именно деньги окажутся на блокчейне и кто будет ими управлять. Частные эмитенты, центральные банки или коммерческие банки, традиционно распоряжающиеся депозитами граждан? Каждая модель по-разному влияет на финансовую стабильность, денежный суверенитет и способность банковской системы продолжать кредитование. Эта тема напрямую касается и итальянских проектов, в частности инициатив UniCredit и BlockInvest.
Для наблюдателя урок двойной. С одной стороны, тот факт, что четыре крупнейших британских банка уже провели реальные транзакции, а не только лабораторные тесты, подтверждает: токенизация коммерческих денег перестала быть академической теорией и постепенно превращается в рабочую инфраструктуру реального масштаба. С другой стороны, вопрос о том, какая модель цифровых денег возьмёт верх, будь то частные стейблкоины, цифровая валюта центрального банка или токенизированные банковские депозиты (а скорее всего, то или иное сочетание всех трёх в зависимости от контекста применения), остаётся одним из ключевых открытых вопросов для будущего мировой финансовой системы. За тем, как эти три модели будут конкурировать или интегрироваться друг с другом в ближайшие месяцы, стоит следить особенно внимательно. Чтобы лучше разобраться в лежащих в основе технологиях, рекомендуем наш материал о том, что такое криптовалюты.