3 ноября 2026 года Division of Corporation Finance SEC направила юристам Digital Asset письмо, в котором сообщила: на основании представленных фактов Canton Coin квалифицируется как «digital commodity» и сотрудники ведомства не будут рекомендовать принятие мер по исполнению закона в отношении лиц, генерирующих токен в описанном порядке. Ответ по вопросу Canton Coin и SEC стал первым подобным прецедентом после того, как в марте 2026 года SEC и CFTC совместно определили категории токенов. Это важно для блокчейна, созданного для банков и рыночной инфраструктуры. Однако у решения есть чёткие границы: это письмо сотрудников ведомства, привязанное к конкретным описанным фактам, а не нормативный акт и не решение Комиссии.
Мы изучили ответ SEC, письмо-запрос Digital Asset от 30 октября, а также материалы The Block. Для общего контекста использовался пресс-релиз CFTC об интерпретации марта 2026 года. Данные о сети, приведённые в тексте, взяты из заявлений Digital Asset, направленных в SEC.
Что говорит письмо
Получается, что ответ подписан Джонатаном А. Ингрэмом, заместителем главного советника юридического управления Division of Corporation Finance. Сотрудники ведомства указали, что Canton Coin «неразрывно связан» с программным функционированием сети Canton и получает стоимость от самой сети, а также от соотношения спроса и предложения, но не от ожидания прибыли, создаваемой управленческими усилиями третьих лиц. По представленным сведениям, сеть не имеет «центрального участника», то есть субъекта, обладающего операционным, экономическим или голосовым контролем.
Из этого следует практический вывод. Сотрудники ведомства не будут рекомендовать Комиссии принятие мер по исполнению закона, если Canton Coin генерируется программно Super Validator, валидаторами и провайдерами приложений в описанном порядке, без регистрации согласно Section 5 Закона о ценных бумагах и Section 12(g) Закона о биржах. Иными словами, те, кто обеспечивает работу сети и получает токены в качестве вознаграждения, не обязаны рассматривать их как предложение ценных бумаг.
Ограничения как главная новость
No-action letter не является законом, не является нормативным актом и не обязывает Комиссию. Документ выражает лишь позицию подразделения по одному конкретному вопросу: рекомендовать или нет принятие мер по исполнению закона. Письмо прямо говорит об этом в двух фразах. Первая: иные факты или условия могут привести сотрудников к иным выводам. Вторая: ответ не содержит никаких правовых заключений по поставленным вопросам.
Таким образом, SEC не установила законодательно, что Canton Coin не является ценной бумагой, и письмо не распространяется на другие токены. Оно действует до тех пор, пока сеть функционирует так, как описала Digital Asset. При изменении модели управления, схемы распределения или роли самой Digital Asset предоставленная защита может утратить силу. Это принципиальное отличие от разъяснения общих правил, наподобие того, что мы описывали в контексте предложения Regulation Crypto Assets и его «безопасной гавани», от ответа на конкретный единичный случай.
Мартовская интерпретация как ориентир
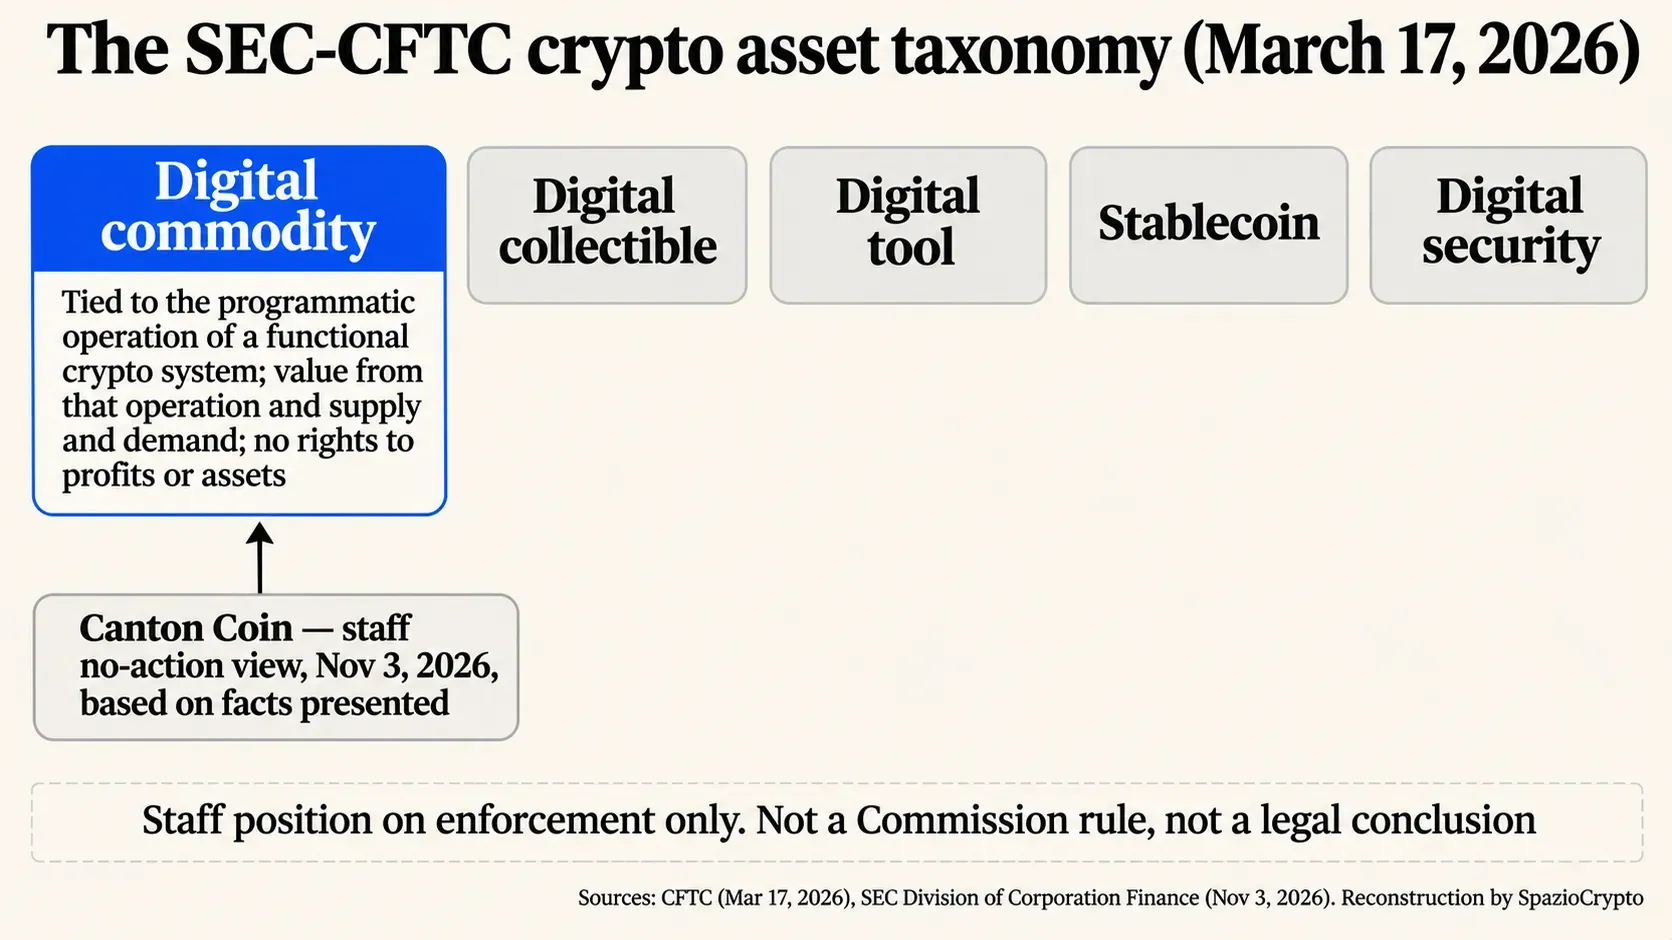
Получается, что письмо опирается на конкретную систему координат. 17 марта 2026 года SEC приняла интерпретацию понятия «ценная бумага» применительно к криптоактивам, а CFTC присоединилась, заявив о намерении применять Commodity Exchange Act согласованным образом. Документ делит токены на пять категорий: digital commodity, digital collectible, digital tool, стейблкоин и digital security. Digital commodity представляет собой токен, связанный с функционированием уже работающей криптографической системы, без прав на прибыль или активы какого-либо предприятия.
Принципиально новый шаг состоит в том, что сотрудники ведомства взяли это определение и применили его к конкретному токену на основании досье, представленного разработчиком технологии. Майлс Дженнингс, партнёр a16z, прокомментировал ситуацию в X, согласно The Block: мартовская таксономия и последующие FAQ сформировали понятный путь для сетевых токенов.
Как Digital Asset выстроила аргументацию
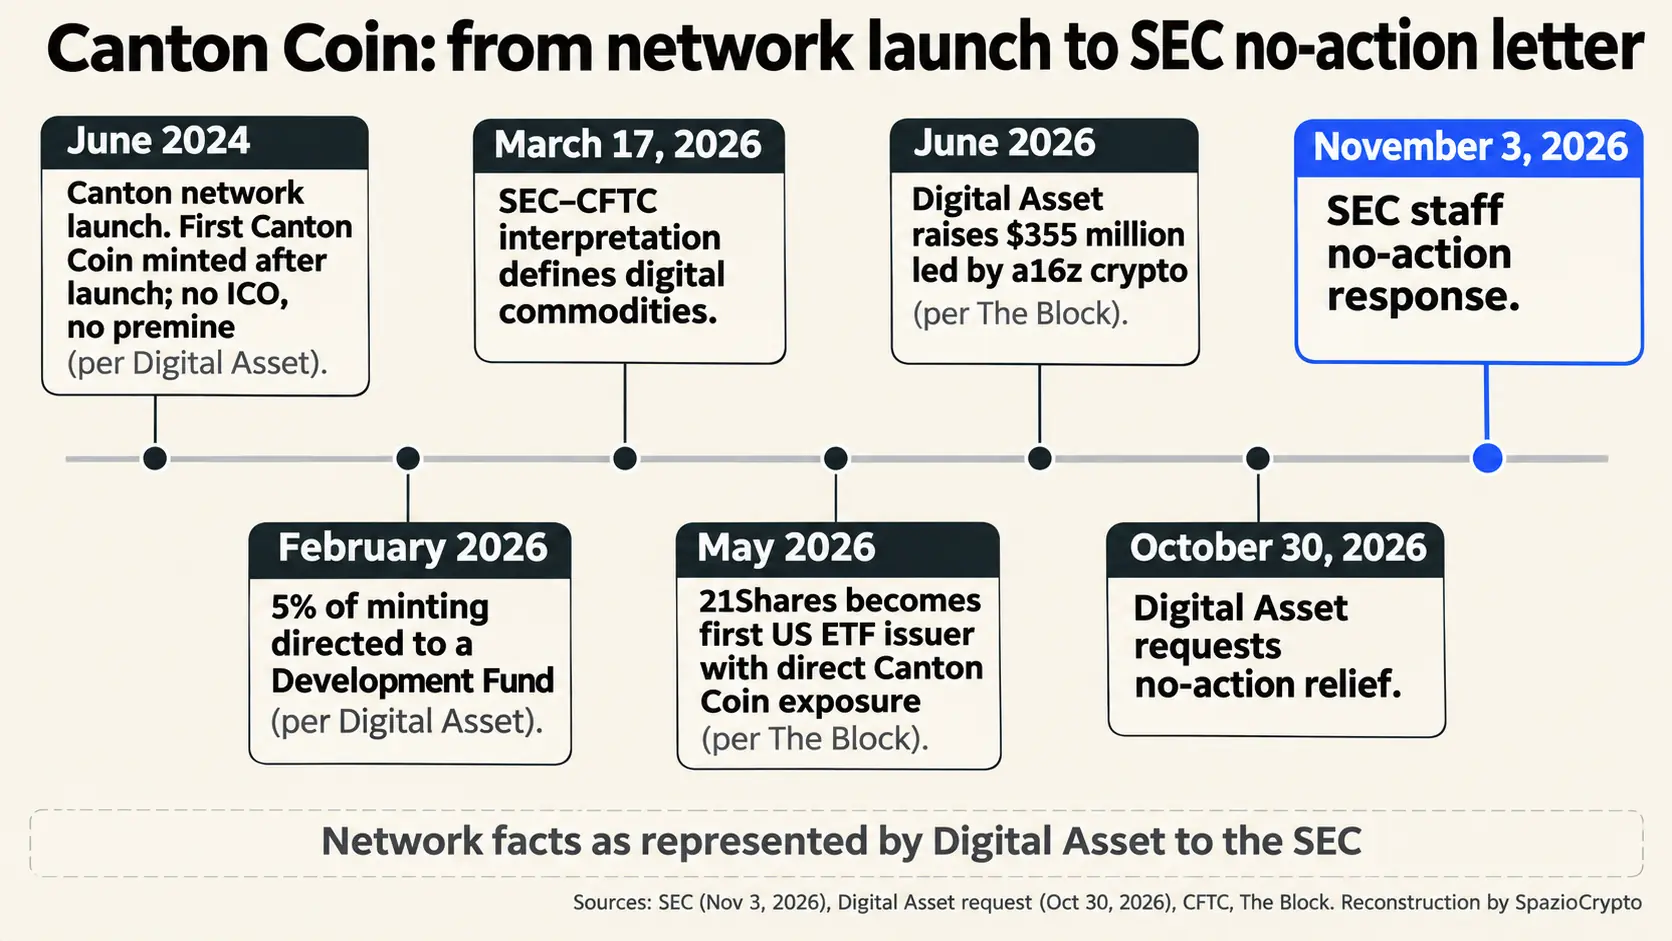
Письмо-запрос, подписанное Джеффри Т. Динвудди от имени Digital Asset Holdings, строится на трёх ключевых аргументах. Первый: не было ни первичного предложения, ни предварительного распределения, ни продаж до запуска сети в июне 2024 года; токены генерировались только после запуска, по единым правилам для всех, включая саму Digital Asset. Второй: токен служит для оплаты сетевых комиссий, которые сжигаются, тогда как новые токены появляются через запрограммированные интервалы в качестве вознаграждения для участников сети. С февраля 2026 года 5% направляется в фонд развития.
Третий аргумент касается управления. По данным письма, решения требуют одобрения двух третей из 13 операторов узлов Super Validator при одном голосе каждого; Digital Asset управляет двумя узлами и входит в совет Canton Foundation, насчитывающий 22 члена под совместным руководством DTCC и Euroclear, без права принимать решения единолично. Компания также заявила, что не продвигает токен как инвестиционный инструмент и не поддерживает его цену. Всё это является заявлениями самой компании: сотрудники ведомства приняли их за основу, не проводя публичной проверки.
Почему это важно для институциональных финансов
Canton, сеть, созданная для институтов: транзакции видны только вовлечённым сторонам. По данным Digital Asset на 30 сентября, сеть насчитывала около 60 Super Validator, свыше 700 валидаторов и более 120 приложений, а среднемесячный объём сделок репо с американскими казначейскими бумагами превышал 7,1 трлн долларов. В июне компания привлекла 355 млн долларов в раунде под руководством a16z crypto, а в мае 21Shares стал первым американским эмитентом ETF с прямой экспозицией на токен, сообщает The Block.
Для банков, работающих в сети, регуляторная неопределённость в отношении нативного токена была реальным сдерживающим фактором: валидатор, получающий токены, которые могут быть квалифицированы как ценные бумаги, несёт правовые риски. Письмо снижает этот риск применительно к токену Canton. Институциональная токенизация развивается и в других формах: в Европе Евросистема запустила Pontes для расчётов в деньгах центрального банка, обходясь без нативных токенов.
Письмо и закон, которого нет
Контекст таков: Конгресс стоит на месте. CLARITY Act, закон о структуре рынка, призванный разграничить полномочия SEC и CFTC, остановился в Сенате в сентябре с результатом 49 голосов против 50. В отсутствие закона регуляторы действуют через интерпретации, консультации и письма, как, например, CFTC, которая готовит федеральные правила для криптобирж.
Слабое место такого подхода, его временность. Письмо о неприменении санкций может быть отозвано, а другой состав Комиссии способен прочитать ту же трактовку иначе. Именно поэтому отрасль потратила десятки миллионов на промежуточных выборах, как мы разбирали в материале о 176 млн долларов, потраченных крипто-группами: письма помогают, но только закон остаётся.
А в Европе?
В Европе нет инструмента, аналогичного no-action letter. MiCA, европейский регламент о крипто-активах, классифицирует токены по типу, а не по индивидуальной оценке регулятора: токен вроде Canton Coin, не являющийся стейблкоином, попал бы в категорию прочих крипто-активов с соответствующими требованиями к раскрытию информации при предложении или допуске к торгам. Для итальянского оператора письмо SEC не меняет обязательств перед Consob и Банком Италии, которые являются компетентными органами по MiCA в Италии.
Canton Coin и SEC: кратко
Что подтверждено, а что нет
- Подтверждено: 3 ноября сотрудники Division of Corporation Finance квалифицировали Canton Coin как цифровой товар и заявили, что не будут рекомендовать принудительные меры против Super Validator, валидаторов и поставщиков приложений, которые генерируют его в описанном порядке, без регистрации по Section 5 и Section 12(g).
- Не указано: юридическое заключение SEC о том, что Canton Coin не является ценной бумагой; официальная позиция Комиссии; независимая проверка заявленных Digital Asset сетевых показателей.
- За чем следить: новые запросы на no-action от других сетевых токенов, возможные изменения в управлении Canton, а также судьба CLARITY Act в новом Конгрессе.
Более широкое прочтение
Иными словами, наша оценка, которую мы прямо обозначаем как таковую: SEC превратила мартовскую трактовку в рабочий инструмент. Проект теперь может представить собственное досье, показать, что сеть функционирует, что у неё нет центрального игрока и что токен не даёт экономических прав, и получить письменный ответ. Для институциональных инфраструктур это важно, потому что смещает вопрос с «является ли токен ценной бумагой?» на «работает ли сеть так, как заявлено?». Риск в том, что отрасль воспримет это как общее разрешение, тогда как речь идёт об условном согласии в одном конкретном случае.
Есть три конкретных сигнала, за которыми стоит следить. Сколько других сетей запросят аналогичные письма и с какими результатами. Опубликует ли SEC отказы, которые скажут о границах дозволенного больше, чем одобрения. И превратит ли следующий Конгресс этот подход «случай за случаем» в устойчивый закон.
Источники
По сути, официальные документы: SEC, Division of Corporation Finance, ответ на запрос no-action по Canton Coin, 3 ноября 2026 г.; Digital Asset Holdings, письмо-запрос, 30 октября 2026 г.; CFTC, пресс-релиз о совместной с SEC трактовке, 17 марта 2026 г. Пресса: The Block, 3 ноября 2026 г.