Комиссия по торговле товарными фьючерсами США (CFTC) опубликовала 5 октября предварительное уведомление о предлагаемом нормотворчестве (ANPRM) с целью создать федеральную нормативную базу для криптовалютных операций, предлагаемых розничным клиентам с маржой, кредитным плечом или финансированием. Наиболее значимая часть документа, согласно официальному коммюнике CFTC от 5 октября 2026 года, это предложение закрепить новую подкатегорию регулируемой биржи под названием Crypto Asset Market (CAM). Федеральные правила CFTC для крипто-бирж пока не приняты: речь идёт о предварительном уведомлении, с помощью которого регулятор собирает комментарии, предшествующие возможному официальному предложению.
Председатель Майкл Селиг изложил подробности в выступлении на Fordham Law Blockchain Regulatory Symposium и в редакционной колонке в Wall Street Journal, связав инициативу с тем, что CLARITY Act не прошёл голосование в Сенате. Как Селиг сам оговорился в начале выступления, его слова отражают личную позицию председателя и необязательно позицию всей Комиссии.
Что опубликовала CFTC
Документ называется Regulation Crypto Asset Transactions (Regulation CTX) и Regulation Crypto Asset Markets (Regulation CAM) и охватывает «розничные товарные операции», предусмотренные разделом 2(c)(2)(D) Закона о товарных биржах, которые CFTC обозначает аббревиатурой CTX. По словам Селига, речь идёт об операциях, при которых розничный клиент торгует криптоактивами с маржой, кредитным плечом или финансированием. ANPRM запрашивает комментарии по трём направлениям: как предотвращать злоупотребления в рамках единого национального режима; как предоставить участникам рынка конкретные отраслевые ориентиры по соблюдению требований для крипторынков, опираясь на надзорный опыт CFTC с 2014 года; и как закрепить в регуляторном документе CAM в качестве подкатегории designated contract market, ориентированной исключительно на CTX.
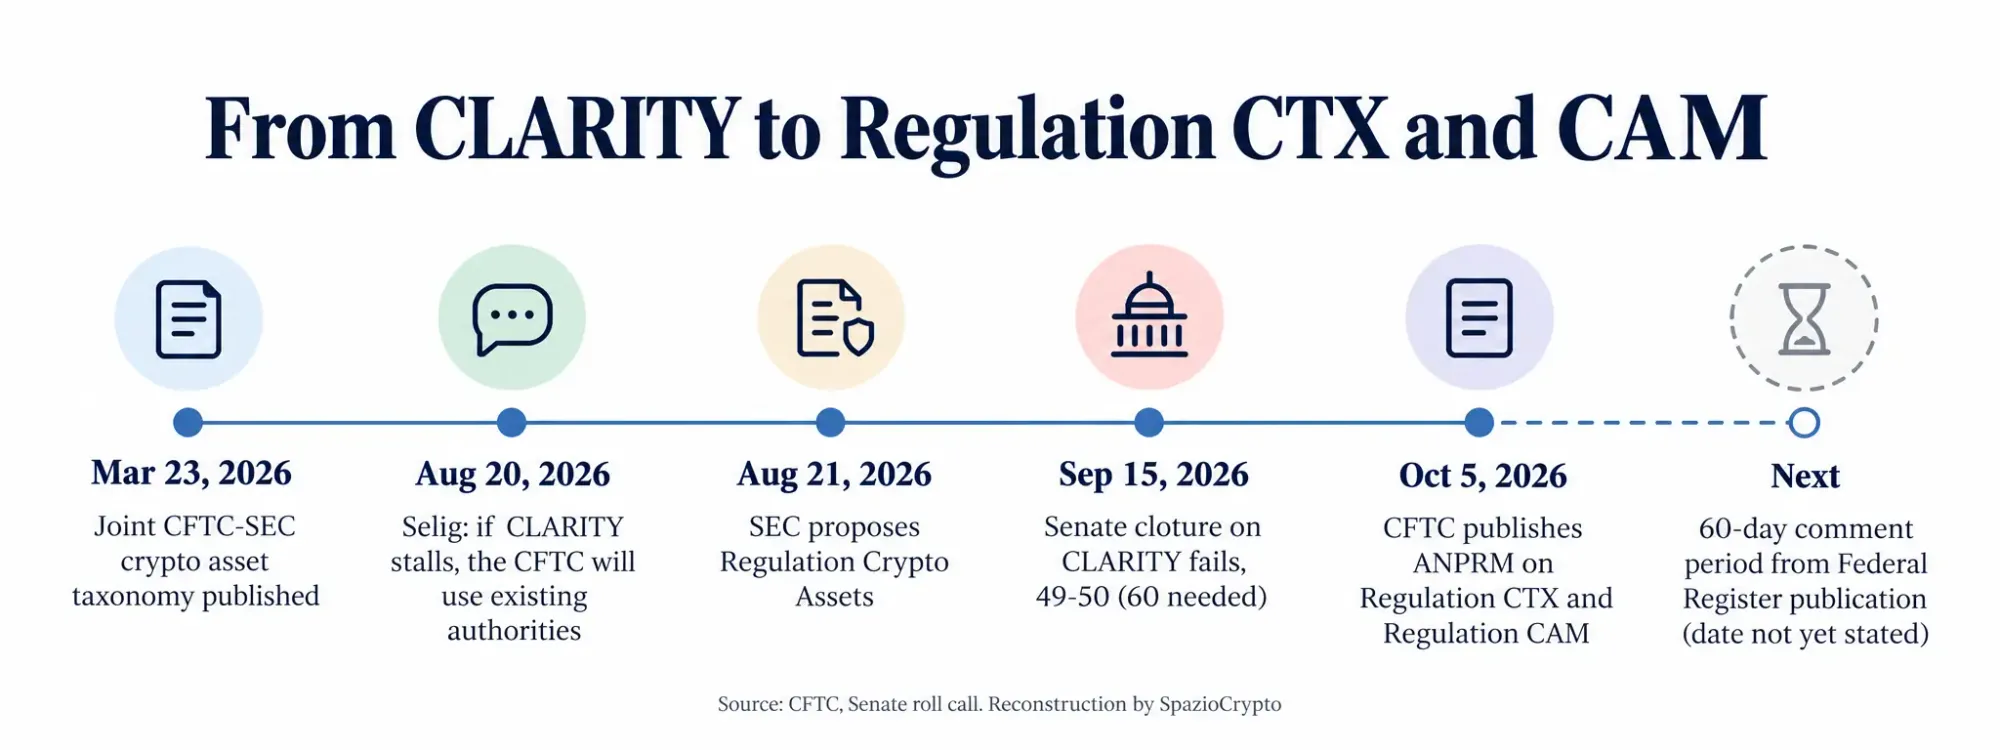
Комментарии необходимо направить в письменной форме в течение 60 дней с момента публикации ANPRM в Федеральном реестре: они будут доступны на портале Regulations.gov. Пресс-релиз не указывает точную дату публикации в Федеральном реестре, поэтому окончательный срок пока не определён. Комиссия заявила, что использует полученные комментарии для определения возможных дальнейших действий, в том числе для подготовки проекта правил. Селиг подчеркнул, что цель состоит в предотвращении мошеннических схем наподобие FTX, а не только в их последующем преследовании.
Трёхступенчатая лестница и CAM
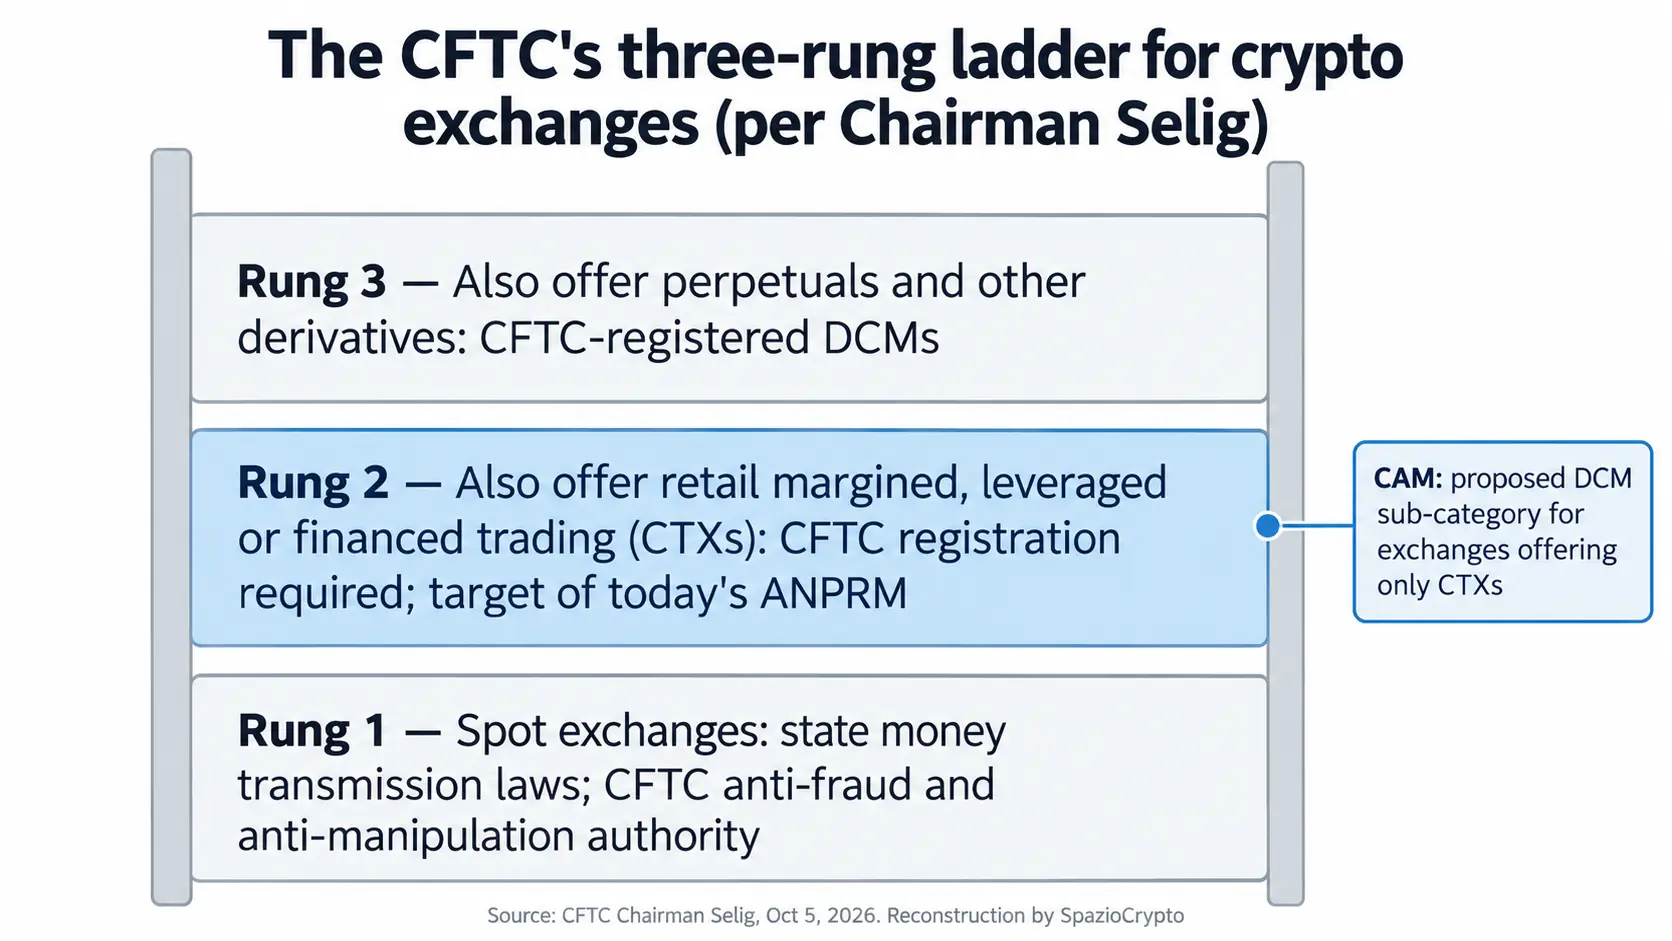
Селиг описывает рынок как лестницу с тремя ступенями. На первой находятся обычные спотовые биржи: CFTC обладает полномочиями противодействовать мошенничеству и манипуляциям, однако в остальном такие биржи регулируются законодательством штатов о денежных переводах. На второй ступени расположены биржи, предоставляющие розничным клиентам торговлю с маржой, кредитным плечом или финансированием: по закону они обязаны зарегистрироваться в CFTC и находятся под её исключительным регулированием. На третьей ступени находятся биржи, предлагающие также бессрочные контракты и иные деривативы, также зарегистрированные в CFTC. Сегодняшние предложения касаются второй ступени.
Биржи, уже зарегистрированные как designated contract market (DCM), смогут предлагать CTX по специализированным правилам. Те, кто хочет работать исключительно с CTX, смогут зарегистрироваться либо как обычный DCM, либо как CAM. CAM должен будет соответствовать базовым принципам, предусмотренным законом для DCM, с регуляторными требованиями, адаптированными под CTX, тогда как платформы, торгующие фьючерсами, опционами или свопами, останутся в действующем режиме DCM. Селиг подчеркнул, что речь идёт о федеральном варианте, а не об обязательном требовании: подобно банковской системе, где компания выбирает между федеральной и штатной лицензией, крипто-компании смогут выбирать между лицензиями штатов и федеральной регистрацией в зависимости от предлагаемых продуктов. Только Конгресс, отметил он, вправе обязать все крипто-биржи регистрироваться в CFTC.
ANPRM в кратком изложении
Что это такое и чем не является. Источник: CFTC, пресс-релиз 9307-26 и выступление Селига, 5 октября 2026
- Что это: предварительное уведомление, запрашивающее комментарии в течение 60 дней с момента публикации в Федеральном реестре.
- Для кого: биржи, предлагающие розничным клиентам маржинальную торговлю криптоактивами с кредитным плечом или финансированием; это федеральная опция, а не общее обязательство.
- Чем это не является: не утверждённым правилом и не официальным предложением; обязательство для всех бирж потребовало бы решения Конгресса.
Меры, которые рассматриваются
По сути, среди мер, которые должна охватить новая система, Селиг называет следующие: оценка риска манипулирования на этапе листинга с учётом распределения и концентрации актива, периодов блокировки и графиков вестинга, программных эмиссий или обратных выкупов; обязательное подтверждение резервов (proof-of-reserves) для бирж, хранящих средства клиентов на омнибусных счетах; обязательное посредничество через futures commission merchant (FCM) с защитой в сфере коммуникаций, капитала и сегрегации средств, а также требованиями по противодействию отмыванию денег и идентификации клиентов согласно Bank Secrecy Act. CFTC заявила о намерении принять комментарии относительно адаптации требований FCM к криптодеятельности.
Для сторонников принципов шифропанка агентство предлагает закрепить трактовку понятия «actual delivery»: перевод криптоактива во внешний некастодиальный кошелёк пользователя в течение 28 дней в целом удовлетворял бы исключению из обязанности торговать на зарегистрированной бирже. За рамками нынешних предложений, но в стадии проработки, остаётся долгосрочная политика в отношении разработчиков, публикующих программное обеспечение без сбора ордеров, контроля исполнения или хранения средств клиентов: такие разработчики не должны регистрироваться в качестве introducing broker только за написание кода.
Почему сейчас: CLARITY Act
15 сентября Сенат отклонил процедуру cloture по CLARITY Act с результатом 49 голосов за и 50 против при необходимом пороге в 60 голосов, о чём мы подробно писали в нашем материале о провальном голосовании. Выступая сегодня, Селиг выразил разочарование: законопроект должен был закрепить границу между ценными бумагами и иными активами, обязать централизованные криптобиржи и брокеров зарегистрироваться в CFTC и ввести адаптированные базовые принципы. В своём публичном заявлении он подчеркнул, что действия агентства не могут бессрочно заменить законодательную базу, принятую Конгрессом. Этот шаг был анонсирован в условном режиме ещё 20 августа: тогда Селиг заявил, что если CLARITY Act останется в подвешенном состоянии, CFTC воспользуется существующими полномочиями для запуска режима регулирования криптовалютных рынков.
CFTC опирается на совместное толкование с SEC, опубликованное в марте 2026 года, согласно которому криптоактивы разделяются на пять категорий: Bitcoin и Ether отнесены к digital commodity, то есть к активам, не являющимся ценными бумагами. На стороне SEC Селиг также упоминает предложение Regulation Crypto Assets от 21 августа.
Более широкий контекст
Менее чем за две недели Федеральная резервная система опубликовала правила для банковских стейблкоинов, SEC представила предложение по кастодии криптоактивов, а теперь CFTC открывает фронт регулирования бирж. Три ведомства складывают мозаику в то время, пока Конгресс бездействует.
Для наблюдателей картина складывается двойственная. С одной стороны, на данном этапе для платформ ничего не меняется: после предварительного уведомления необходимы официальное предложение, сбор комментариев и итоговое правило, а федеральная опция оставляет в силе оба пути, государственный и федеральный, без общего обязательства, которое мог бы ввести только закон. С другой стороны, сравнение с Европой помогает увидеть разницу в подходах: сам Селиг ссылается на MiCA наряду с Великобританией и Сингапуром как на примеры органичных режимов, принятых после краха FTX, тогда как США движутся по параллельным и добровольным маршрутам. Это европейское регулирование регуляторы уже испытывают на практике, как в деле Binance. Мы продолжим следить за публикацией в Federal Register и открытием периода для комментариев.