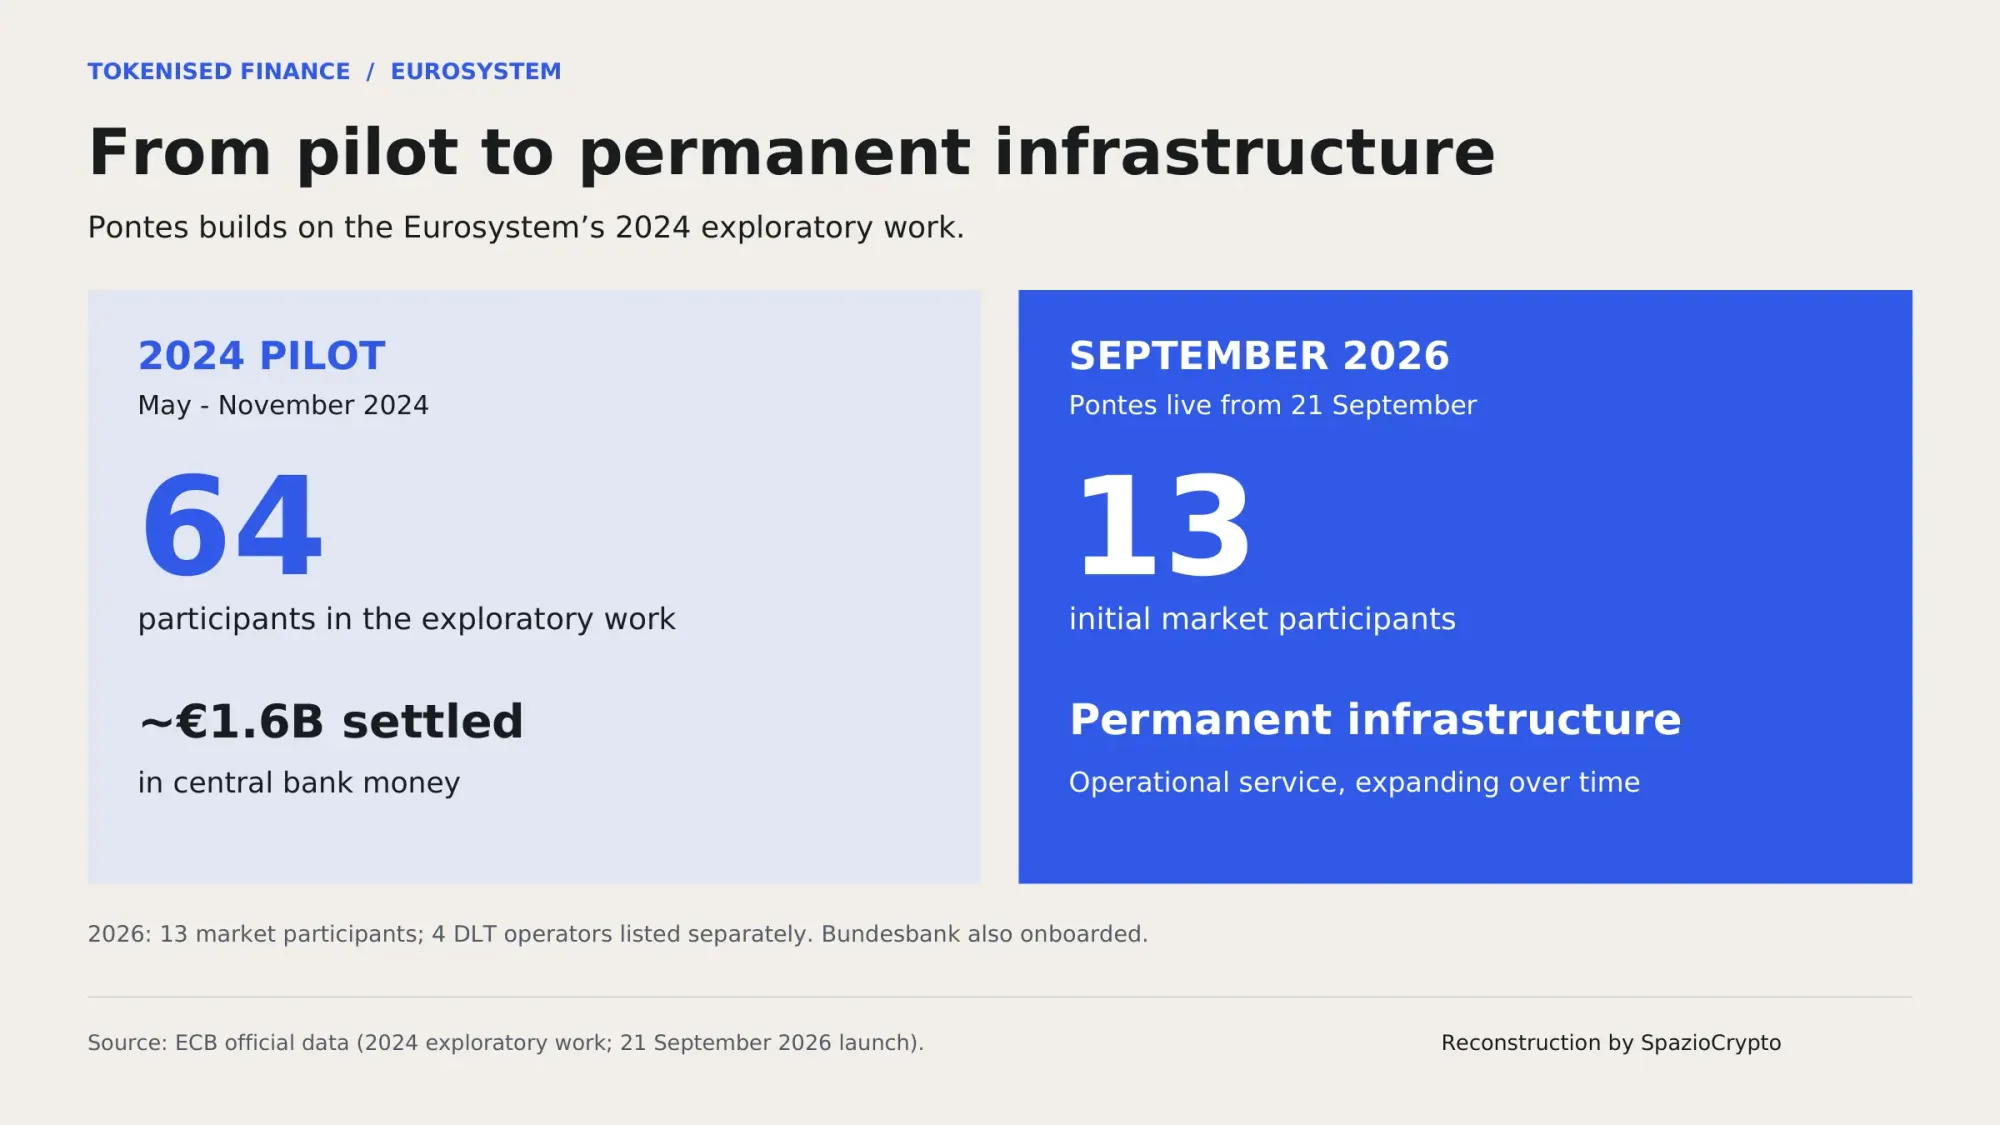
С 21 сентября 2026 года Pontes перестал быть пилотным проектом: инфраструктура запущена в промышленную эксплуатацию. Евросистема официально ввела в действие платформу, которая связывает распределённые реестры с сервисами TARGET, позволяя проводить оптовые расчёты по токенизированным активам напрямую в деньгах центрального банка. Тринадцать финансовых учреждений и четыре оператора DLT-инфраструктур уже готовы работать с ней. Запуск Pontes ЕЦБ для токенизированных финансов стал первым реальным операционным шагом стратегии Евросистемы в этой области после месяцев заявлений и экспериментов.
 European Central Bank
Однако в том же объявлении содержится и вторая новость, которая делает этот запуск куда более значимым, чем просто ввод технической инфраструктуры: сам Европейский центральный банк станет пользователем токенизированных финансов, вложив небольшую часть собственного портфеля в номинированные в евро токенизированные ценные бумаги. Разберём, что именно предусматривает Pontes, кто уже работает с ним и почему вторая новость не менее важна, чем первая.
Как работает Pontes
Pontes обеспечивает денежную составляющую оптовых транзакций на базе распределённого реестра, проводя расчёты непосредственно в деньгах центрального банка: платформа связывает рыночные DLT-инфраструктуры с действующими сервисами TARGET Евросистемы. На практике банк может, например, приобрести токенизированную облигацию на DLT-платформе и провести денежный расчёт через Евросистему, не прибегая к частным стейблкоинам или токенизированным банковским депозитам. Важно сразу уточнить, чтобы избежать распространённых заблуждений: Pontes принципиально отличается от проекта цифрового евро для розничных пользователей. Речь идёт исключительно об оптовых расчётах между финансовыми институтами.
На момент запуска к платформе подключились тринадцать участников рынка: Deutsche Bank, Santander, Société Générale, Европейский инвестиционный банк, ряд региональных немецких и испанских банков, а также сам Bundesbank в качестве участника рынка. К ним присоединились четыре оператора DLT-платформ, в том числе Clearstream, дочерняя структура Deutsche Börse. Пока платформа работает с восьми до шестнадцати часов по центральноевропейскому времени в рабочие дни; заявленная цель состоит в переходе на круглосуточный режим к 2028 году. Для читателей, следящих за европейским рынком, существенно одно обстоятельство: ни один российский или связанный с СНГ банк, разумеется, в список не вошёл, как и ни одна итальянская кредитная организация среди тринадцати первоначальных участников.
ЕЦБ становится инвестором
Вторая новость, содержащаяся в том же официальном заявлении ЕЦБ, заслуживает не меньшего внимания. Европейский центральный банк приступил к подготовительной работе по инвестированию небольшой части собственного портфеля в номинированные в евро токенизированные ценные бумаги. Первоначальный акцент сделан на бумагах, эмитированных правительствами стран еврозоны, региональными властями, агентствами и европейскими наднациональными институтами. Принципиально важно понять, что именно это означает, и, главное, чем это не является: речь не идёт о покупке криптовалют, а сами эти инвестиции полностью отделены от денежно-кредитной политики. Портфель собственных средств центрального банка генерирует доход для покрытия операционных расходов учреждения и не имеет ничего общего с инструментами проведения денежной политики. Конкретная сумма не названа; точные сроки определит исполнительный комитет по завершении подготовительной работы.
 European Central Bank
Стратегическое значение этого решения выходит далеко за рамки самой суммы. Аналитики отрасли обращают внимание на один показательный момент: согласно внутренним оценкам ЕЦБ, стейблкоины, номинированные в долларах, способны со временем подорвать европейский контроль над денежно-кредитной политикой, если они превратятся в стандартный расчётный слой для глобальных токенизированных рынков. Построение инфраструктуры, которая сохраняет расчёты в деньгах центрального банка еврозоны, а не передаёт их частным эмитентам или иностранным валютам, напрямую отвечает на эту угрозу.
Pontes в двух словах
Что предусматривает запуск. Источник: ЕЦБ, 21 сентября 2026
- Функция: расчёт денежной части токенизированных транзакций в деньгах центрального банка.
- Участники: 13 участников (в том числе Deutsche Bank, Santander, Société Générale), ни одного итальянского банка.
- Неожиданность: сам ЕЦБ будет инвестировать в токенизированные ценные бумаги через Pontes.
Одиннадцать дней после Индии: круг замкнулся
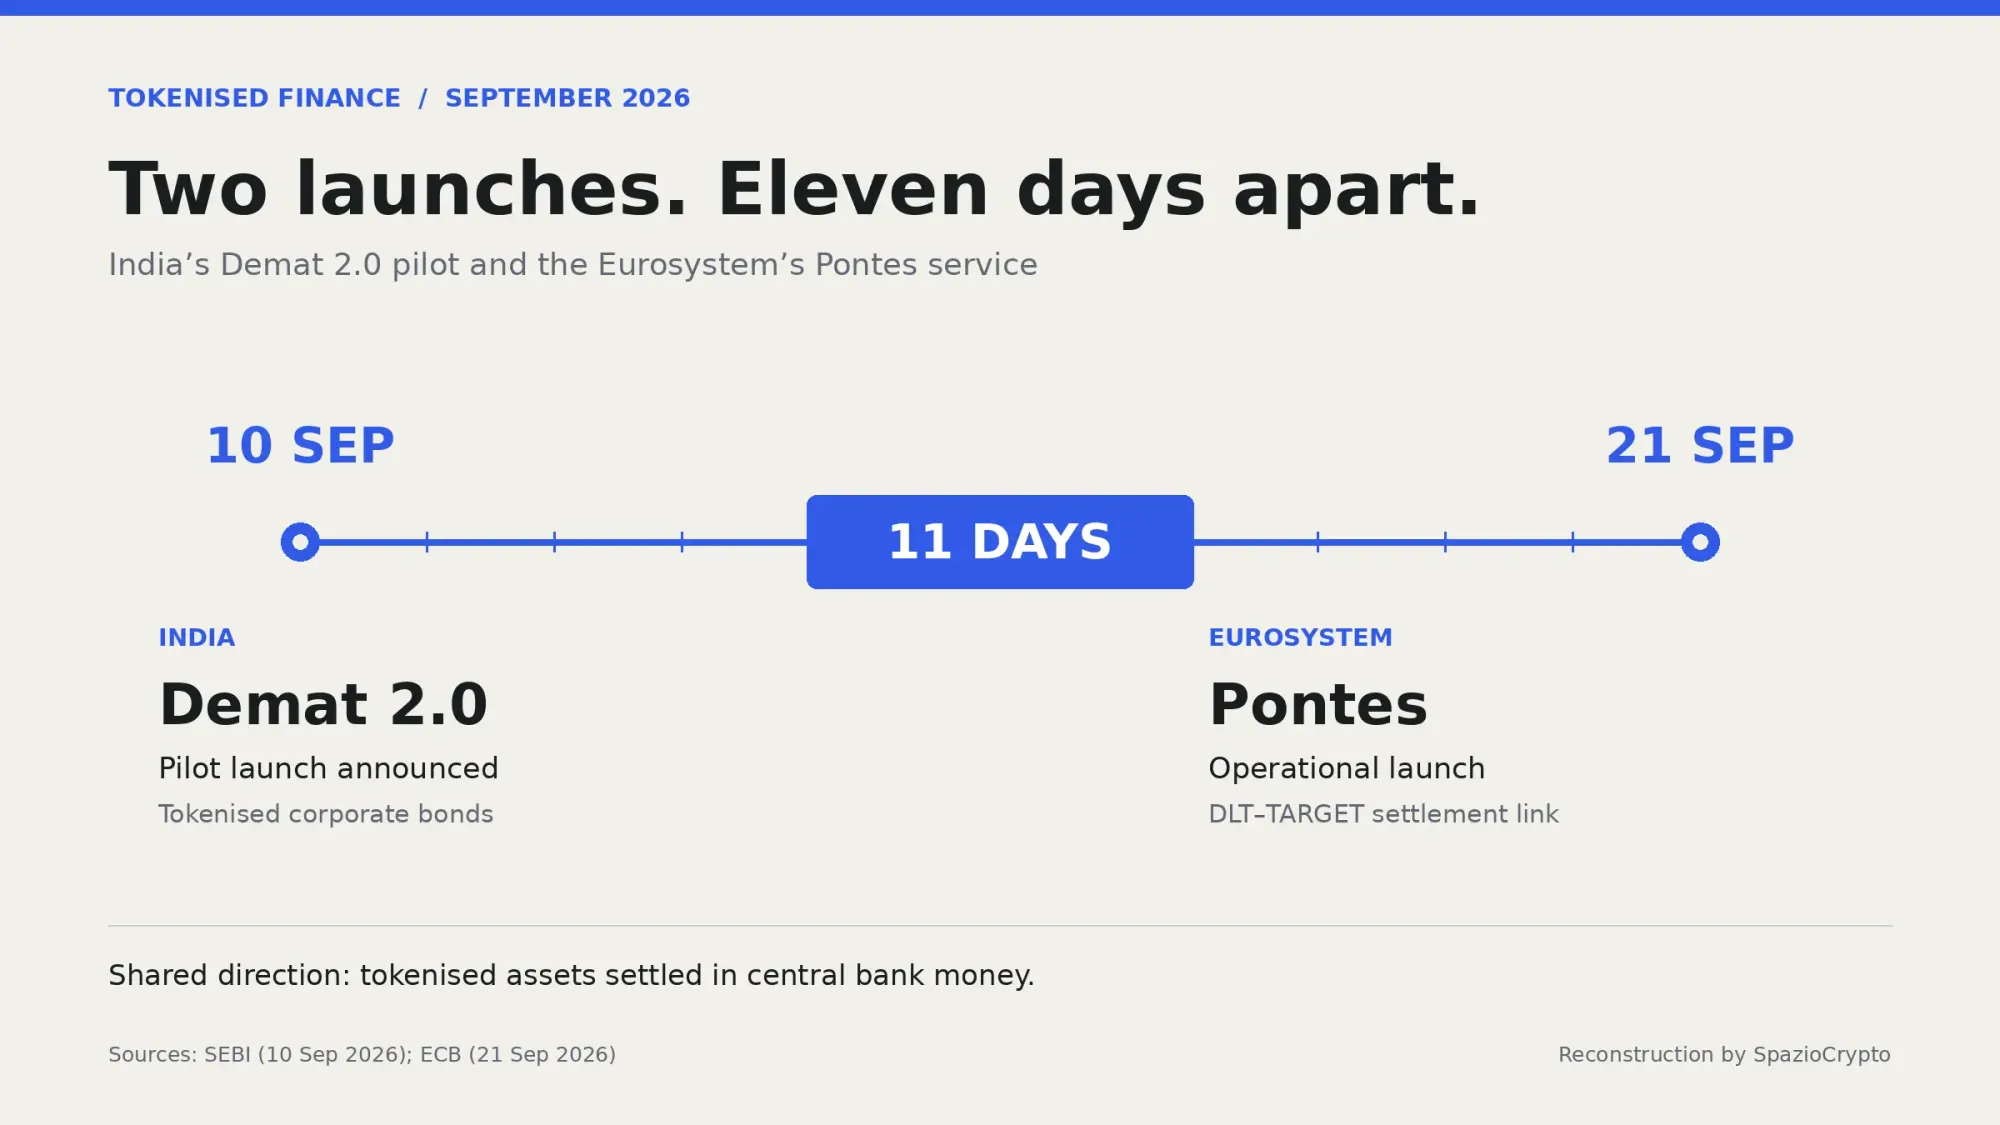
По сути, есть один временной момент, заслуживающий особого внимания, поскольку мы уже предвидели его в одном из предыдущих материалов. Ровно за одиннадцать дней до запуска Pontes мы рассказывали о том, как Индия ввела в эксплуатацию ту же теоретическую модель в рамках проекта Demat 2.0: токенизированные облигации с атомарным расчётом напрямую через цифровую рупию центрального банка. Тогда мы отметили, что Индия, похоже, опередила Европу именно на этом поле.
European Central Bank
Сегодня этот прогноз подтверждён фактами: Pontes стартовал 11 сентября, через одиннадцать дней после индийского дебюта, по данным ЕЦБ. Это подтверждает, что глобальная гонка за создание инфраструктуры, связывающей токенизированные активы и деньги центрального банка, является реальной и напряжённой конкуренцией. Речь идёт не просто об отдельных пилотных проектах, а о целых валютных зонах, борющихся за ключевую роль в следующем поколении финансовой инфраструктуры. Эта тема непосредственно касается и итальянских банков, что демонстрирует первая итальянская токенизированная облигация, рассчитанная в деньгах центрального банка. Италия пока не вошла в первоначальный круг участников Pontes.
European Central Bank
Почему это важно даже для тех, кто не вошёл в первые тринадцать
Для итальянских банков и финансовой инфраструктуры отсутствие в числе первых участников не означает утраты значимости. Pontes является инфраструктурой всей Евросистемы, полноправным членом которой является Банк Италии, а, согласно заявлению самого ЕЦБ, новые участники ожидаются в течение ближайших месяцев. То, что первоначальная группа состоит преимущественно из крупных немецких, испанских и французских банков, а также наднациональных структур, скорее всего, отражает степень технической готовности каждой национальной банковской системы, а не окончательное решение об исключении.
Если инфраструктура действительно масштабируется в направлении облигаций, ценных бумаг, залогового обеспечения, депозитов и иных финансовых инструментов, как рассчитывают инициаторы проекта, то 21 сентября 2026 года может войти в историю не как запуск очередной платёжной платформы, а как отправная точка в строительстве следующего европейского оптового финансового рынка. Этот путь перекликается и с растущей ролью инфраструктуры данных для токенизированных финансов, которую мы рассматривали в контексте инвестиций S&P Global и Nasdaq в Kaiko.
Более широкая картина
Запуск Pontes стал значимым событием для европейских токенизированных финансов: он решает, по крайней мере на инфраструктурном уровне, одну из наиболее обсуждаемых проблем последних лет. Речь о том, как проводить расчёты по токенизированным транзакциям в активе, лишённом кредитного риска частного эмитента. До вчерашнего дня желавшие токенизировать ценные бумаги были вынуждены выбирать между частными стейблкоинами, токенизированными банковскими депозитами или гибридными решениями, каждое из которых имеет свои компромиссы. Теперь, по крайней мере для первоначальной группы европейских операторов, существует альтернатива, переносящая расчёты на самый надёжный уровень из возможных: уровень центрального банка.
Для наблюдателя этот запуск несёт двойной урок. С одной стороны, он подтверждает, что глобальная конкуренция в области институциональной токенизации разворачивается на конкретной почве: побеждает тот, кто первым и в достаточном масштабе выстроит инфраструктуру расчётов в деньгах центрального банка. В этой гонке Европа уступает Индии, но всё же входит в число мировых лидеров. С другой стороны, решение ЕЦБ самостоятельно инвестировать в эти инструменты, пусть и в объёмах, пока не раскрытых официально, свидетельствует об институциональном доверии, выходящем за рамки простого создания технической инфраструктуры. Это может ускорить принятие платформы другими операторами в ближайшие месяцы. Стоит внимательно следить за тем, кто присоединится к тринадцати первоначальным участникам, и выберут ли итальянские банки подключение уже на этом первом этапе расширения. Для лучшего понимания контекста этих технологий рекомендуем наш материал о том, что такое криптовалюты и блокчейн.