Ведущие ассоциации итальянских торговцев, Confcommercio, Confesercenti, FIPE и Netcomm, 25 сентября представили Банку Италии совместную позицию по цифровому евро. Главные требования: нулевые комиссии за микроплатежи и никаких дополнительных затрат на интеграцию в уже работающие платёжные терминалы. Предложение поступило в тот же день, когда заместитель генерального директора Кьяра Скотти обозначила новые параметры архитектуры проекта. Комиссии по цифровому евро оказались в центре дискуссии именно с точки зрения тех, кто ежедневно будет принимать новую цифровую валюту в магазинах.
Прежде чем перейти к деталям требований, необходимо сделать важную оговорку: речь не идёт о прямом конфликте между Банком Италии и торговцами. Как станет ясно далее, техническая позиция центрального банка, опубликованная буквально за несколько дней до встречи, уже движется в направлении, выгодном малому бизнесу. Открытым остаётся вопрос о том, где именно провести черту.
 Tiziano Ropele
Четыре требования торговцев
Получается, что совместный документ прежде всего требует нулевых комиссий за микроплатежи по всем каналам: от физического магазина до электронной коммерции, а также прозрачного европейского бенчмарка затрат на приём платежей. Этот бенчмарк предлагается рассчитывать на основе наиболее эффективных платёжных решений, а не на основе средних комиссий, которые сегодня применяются к частным картам. Второе требование касается инфраструктуры: цифровой евро должен работать на примерно четырёх миллионах POS-терминалов, уже действующих в Италии, на фискальных регистраторах и в системах онлайн-продаж без новых затрат на оборудование для торговцев. Третий пункт касается офлайн-режима работы: магазины и рестораны должны иметь возможность принимать платежи даже при перебоях в сети.
Ассоциации обосновывают эти требования конкретными данными: согласно Европейскому центральному банку, пятьдесят четыре процента транзакций в магазинах еврозоны не превышают двадцати евро. Это делает структуру комиссий за небольшие суммы особенно значимой для маржи таких заведений, как бары, рестораны и магазины у дома, где мелкие платежи составляют повседневную реальность.
Позиция Банка Италии ближе, чем кажется
Здесь необходимо сделать самое важное уточнение. За несколько дней до встречи, 9 сентября, Банк Италии опубликовал технический доклад, посвящённый именно моделям ограничения комиссий, подписанный тремя исследователями учреждения. Доклад сопоставляет два возможных подхода: индивидуально согласованный лимит с каждым торговцем или единый бенчмарк, основанный на средних комиссиях сопоставимых платёжных средств в еврозоне. Вывод исследователей однозначен: модели на основе индивидуальных соглашений сложно проверить и применить на практике. Единый рыночный бенчмарк проще контролировать и он более справедлив.
Если этот технический выбор будет подтверждён европейскими законодателями, это станет хорошей новостью именно для малых торговцев. Сегодня они платят комиссии, по оценкам, в три-четыре раза превышающие те, что получает крупная розничная торговля, просто из-за меньшей переговорной силы при меньших объёмах. Выступая 25 сентября, Скотти подчеркнула, что «ограничение комиссий может обеспечить важную защиту, особенно для торговцев с меньшими переговорными возможностями». Эту тему она назвала «особенно актуальной для Италии, где почти девяносто пять процентов предприятий имеют менее десяти сотрудников». Вместе с тем она добавила существенную техническую оговорку: сложные механизмы, которые трудно проверить или которые поддаются влиянию договорных условий отдельных операторов, рискуют сами стать препятствием для распространения инструмента.
Требования в кратком изложении
Что требуют торговцы и что отвечает Банк Италии. Источник: Confcommercio, FIPE, Banca d'Italia, 2026
- Торговцы: нулевые комиссии за микроплатежи, использование существующих POS-терминалов, офлайн-режим работы.
- Банк Италии: уже поддерживает единый бенчмарк, а не индивидуально согласованные тарифы.
- Открытый вопрос: где именно установить порог, который сейчас определяется в трилоге ЕС.
Евросистема берёт на себя часть расходов
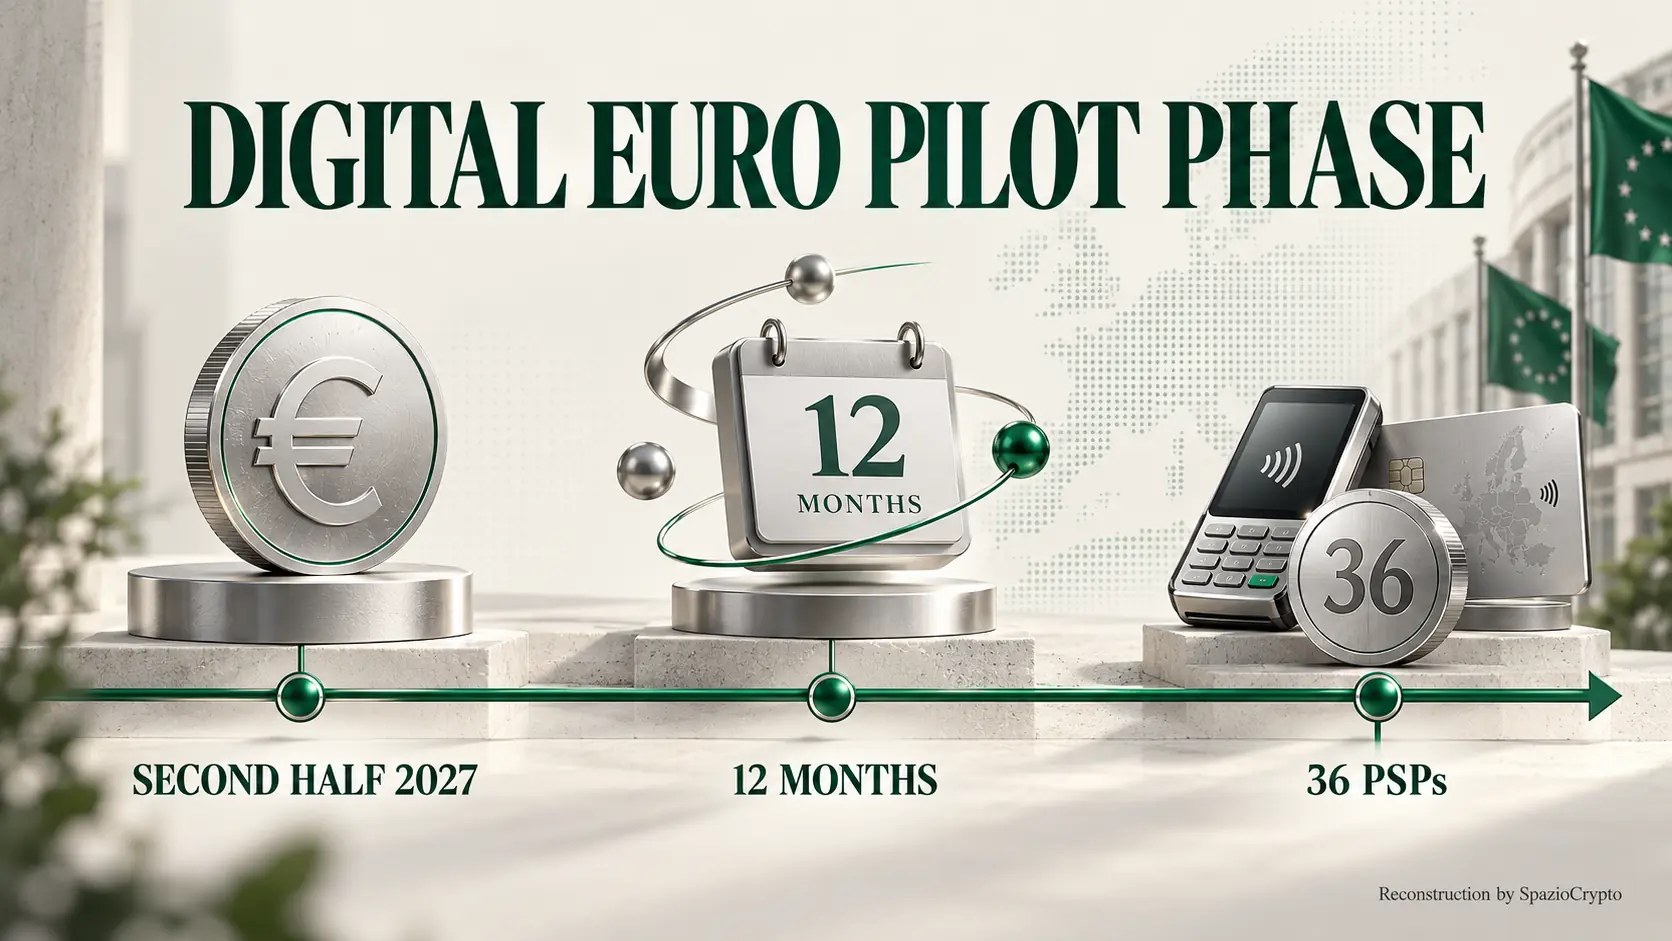
Один из ключевых вопросов, поднятых на встрече, касался именно финансирования этого баланса. Скотти пояснила, что Евросистема возьмёт на себя значительную часть инфраструктурных издержек, что позволяет совместить низкие комиссии для торговцев с устойчивой бизнес-моделью для платёжных посредников. На операционном уровне Скотти уточнила, что пилотная фаза стартует во второй половине 2027 года и продлится двенадцать месяцев: закрытая среда предназначена для тестирования бета-версии цифрового евро с тридцатью шестью отобранными поставщиками платёжных услуг, среди которых несколько итальянских структур, в том числе Banca Monte dei Paschi di Siena, Banca Sella, Isybank, Nexi Payments, Numia, Poste Italiane и UniCredit.
Более широкий контекст
Этот сюжет переводит дискуссию о цифровом евро с уровня принципов на куда более конкретный уровень: кто реально заплатит за его работу в итальянских магазинах. Для малого бизнеса, составляющего подавляющее большинство предпринимательской ткани страны, обнадёживает то, что техническая позиция Банка Италии уже движется в сторону более справедливой модели комиссий по сравнению с нынешней. Остаётся открытым другой вопрос: выберет ли европейский законодатель по итогам продолжающегося трилога полную отмену комиссий для микроплатежей, как того требуют торговцы, или остановится на низком. Ненулевом уровне, что согласуется с технической осторожностью самой Скотти в отношении простых и верифицируемых механизмов.
 European Central Bank
Для наблюдателя здесь два вывода. С одной стороны, эта дискуссия показывает, что дебаты вокруг цифрового евро вступили в фазу очень конкретных технических деталей, далёкую от абстрактных обсуждений прошлых месяцев. С другой стороны, готовность Евросистемы напрямую покрывать часть инфраструктурных расходов свидетельствует о том, насколько европейские институты считают критически важным не допустить, чтобы цифровой евро изначально уступал частным платёжным системам в глазах тех, кто будет принимать его у кассы каждый день. Мы продолжим следить за итогами европейского трилога, который может завершиться до конца года. Чтобы лучше понять контекст этих технологий, рекомендуем нашу статью о том, что такое криптовалюты.