Цифровой евро должен оставаться прежде всего платёжным инструментом и не может превратиться в альтернативу банковским депозитам. Об этом 25 сентября в Риме, в рамках конференции Rome Future Week, заявила Кьяра Скотти, заместитель генерального директора Банка Италии. Позиция Банка Италии по цифровому евро прозвучала в ключевой момент: текст регламента сейчас проходит наиболее чувствительную стадию законодательного процесса в Брюсселе.
 Luca Trequattrini,Chiara Scotti,Sergio Nicoletti Altimari
Пока Скотти выступала в Риме, ведущие итальянские торговые объединения представили в Банк Италии совместную позицию о том, каким должен быть цифровой евро на практике. Два события вместе дают гораздо более конкретную картину, чем обычные общие рассуждения о цифровой валюте центрального банка. Ниже рассмотрим, что именно сказала Скотти и чего добиваются торговцы.
Позиция Банка Италии: платёжный инструмент, а не депозит
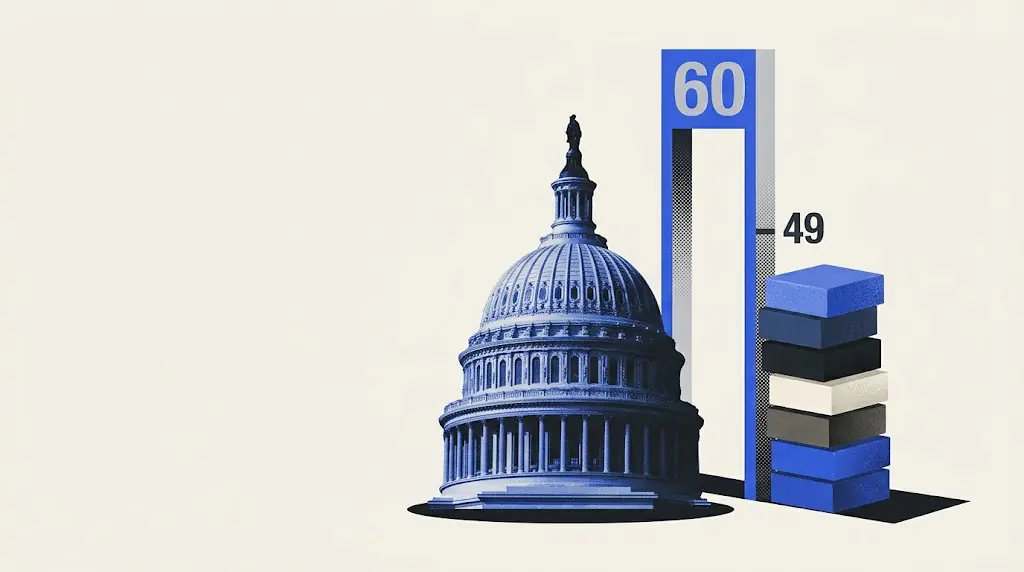
Получается, что скотти начала своё выступление с показательных данных: ещё несколько лет назад почти шестьдесят процентов розничных платежей в Италии совершалось наличными. Сегодня эта доля снизилась до сорока девяти процентов. Такая трансформация, по её словам, последовательно меняет всю архитектуру платёжной системы. При этом наличные деньги по-прежнему остаются единственной формой денег центрального банка, напрямую доступной каждому гражданину.
Именно поэтому, пояснила заместитель генерального директора, цифровой евро должен быть «простым в использовании, уважающим конфиденциальность и по-настоящему инклюзивным», а также «удобным для граждан и торговцев и устойчивым для посредников, которые будут его распространять». Самый принципиальный момент её выступления касался именно ограничений на хранение средств: цифровой евро должен оставаться «прежде всего платёжным инструментом» и не должен превращаться в «альтернативный сберегательный инструмент по отношению к банковским депозитам».
Скотти отметила, что сейчас всё внимание центральных банкиров сосредоточено на Брюсселе, где трилог между Европейским парламентом, Советом и Комиссией должен определить, чем именно станет цифровой евро: кто сможет им пользоваться, как он будет распространяться и какие права и гарантии получат граждане и предприятия. До начала пилотной фазы, в которой итальянские поставщики платёжных услуг планируют принять широкое участие, законодательный процесс должен быть завершён.

Требования торговцев: нулевые комиссии и никаких новых затрат
В тот же день Confcommercio, Confesercenti, FIPE и Netcomm представили Банку Италии совместную позицию по цифровому евро, назвав его стратегической возможностью для усиления конкуренции, повышения прозрачности и снижения зависимости от крупных международных платёжных систем. Конкретных требований четыре: нулевые комиссии за микроплатежи; автоматическая интеграция цифрового евро в около четырёх миллионов POS-терминалов, уже установленных в Италии, без необходимости новых вложений в оборудование для торговцев; работа в офлайн-режиме, чтобы избежать потери выручки при перебоях в сети; и прозрачный европейский ориентир по комиссиям за приём платежей.
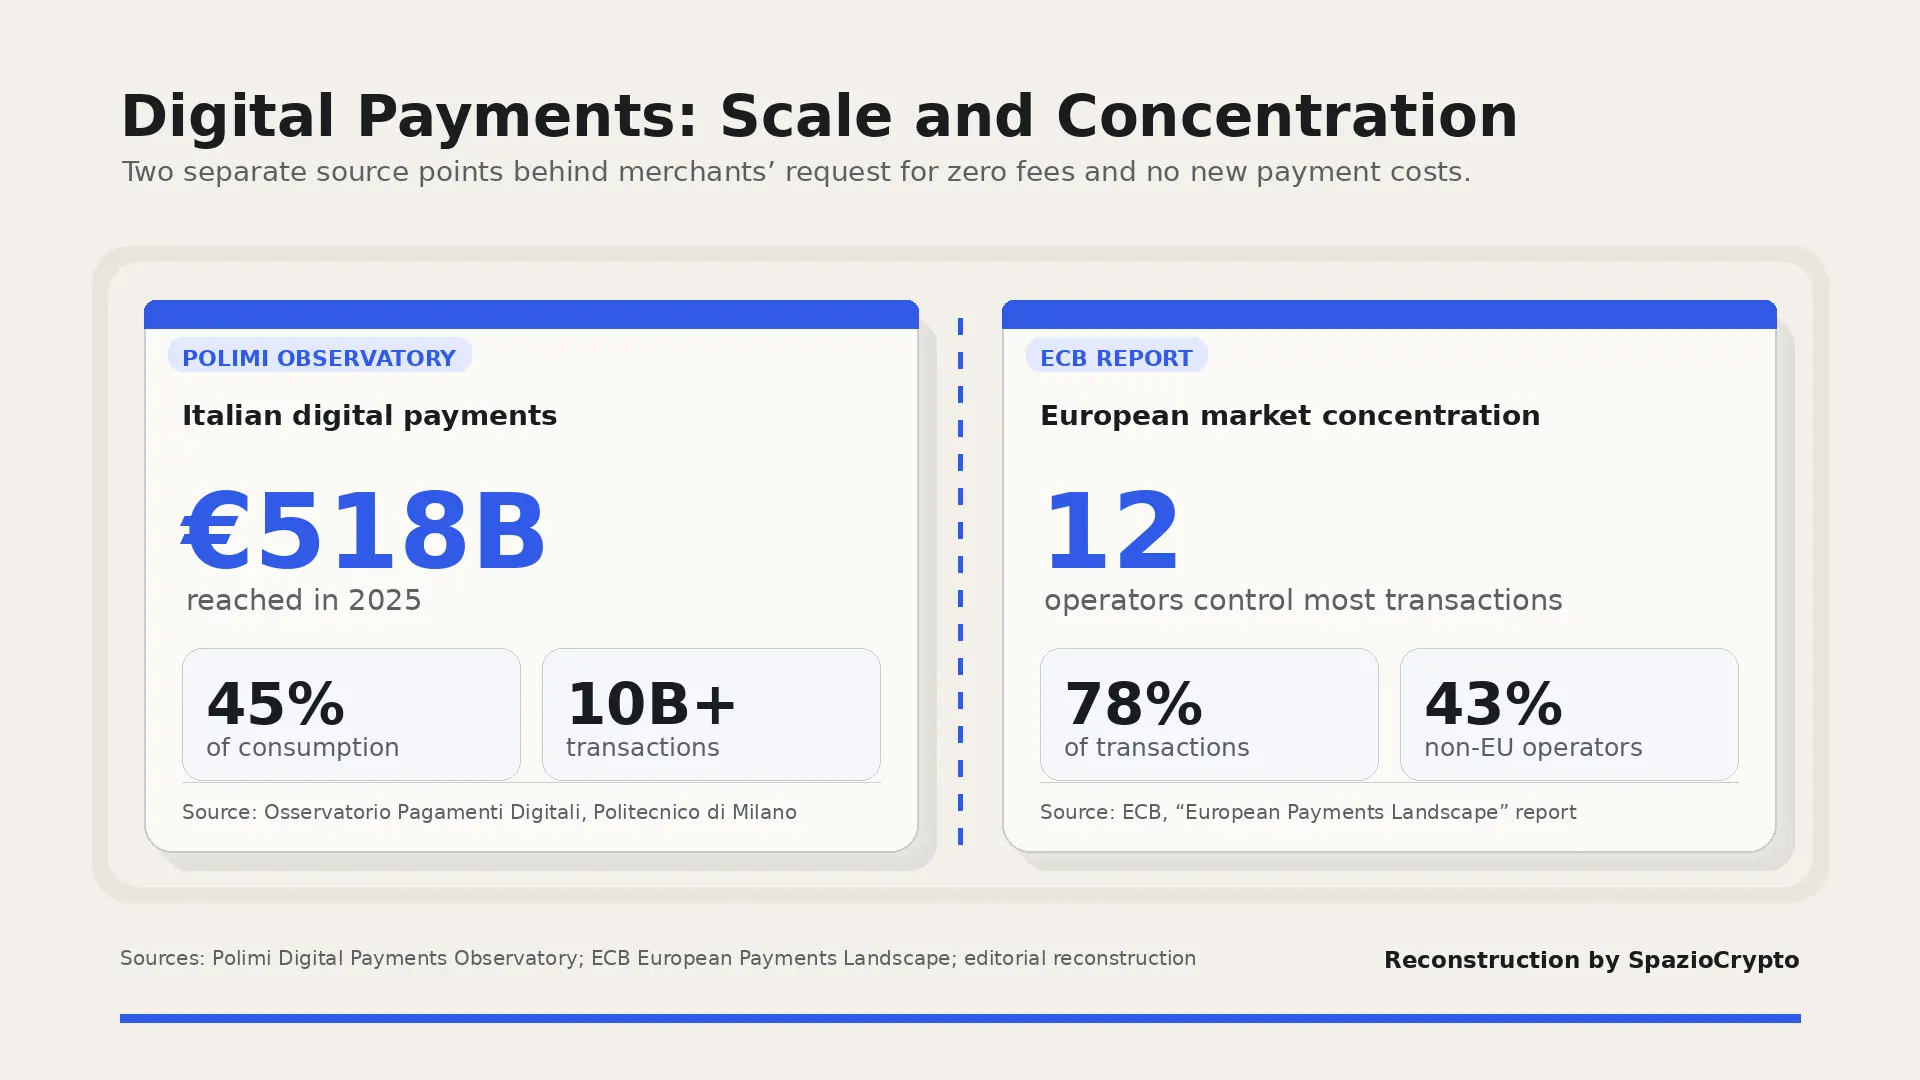
За этими требованиями стоят конкретные цифры. Согласно данным Обсерватории цифровых платежей Политехнического университета Милана, в 2025 году объём цифровых транзакций в Италии достиг 518 миллиардов евро, покрыв 45% совокупного потребительского оборота и впервые превысив объём наличных расчётов: по данным Банка Италии, через кассовые терминалы прошло более 10 миллиардов операций. Второй показатель, извлечённый из доклада Европейского центрального банка «European Payments Landscape», рисует другую картину: европейский рынок платежей сосредоточен в руках всего двенадцати крупных операторов, контролирующих 78% транзакций, причём 43% из них приходится на игроков за пределами ЕС. По оценкам отраслевых ассоциаций, подобная концентрация непропорционально ослабляет переговорные позиции микро- и малого бизнеса по сравнению с крупными торговыми сетями.
Два ключевых сигнала дня
Итоги 25 сентября. Источник: Банк Италии, FIPE, Confcommercio, 2026
- Банк Италии: цифровое евро является платёжным инструментом, а не альтернативой банковским депозитам.
- Торговцы: нулевые комиссии за микроплатежи и интеграция в 4 миллиона POS-терминалов.
- Контекст: 12 операторов контролируют 78% европейских платежей, 43% из которых приходится на компании за пределами ЕС.
Деталь, усиливающая аргументы в пользу микроплатежей
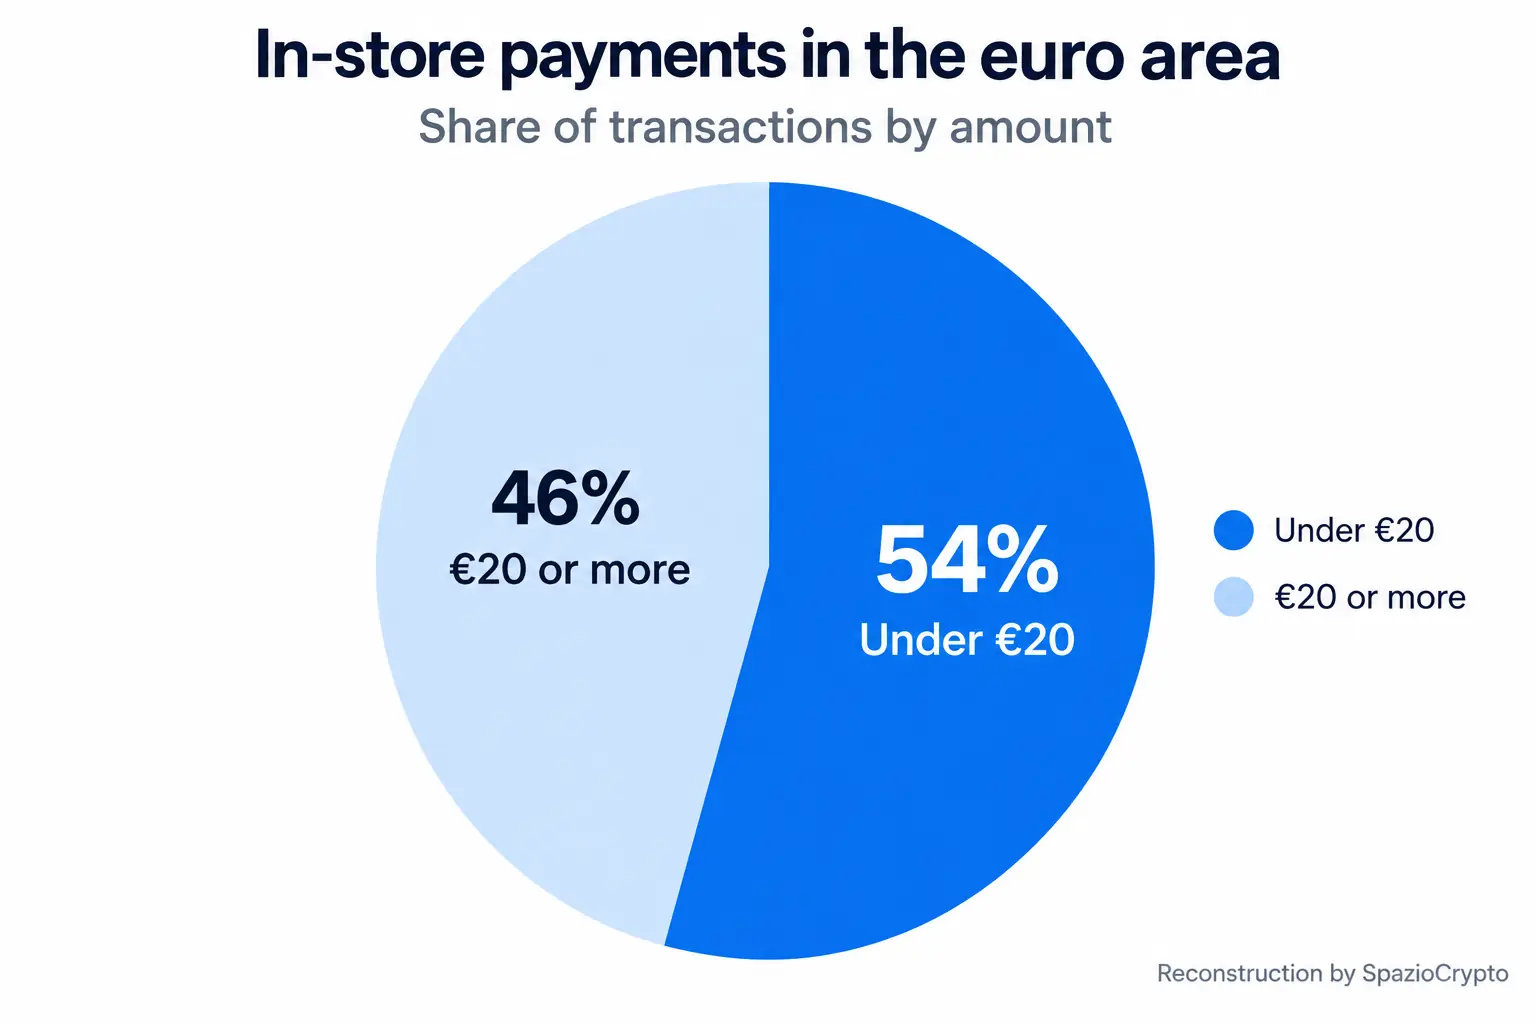
Один показатель, фигурировавший в обсуждениях того дня, объясняет, почему ассоциации так настойчиво добиваются нулевых комиссий именно для микроплатежей: по данным Европейского центрального банка, 54% платёжных операций в розничной торговле еврозоны приходится на суммы менее 20 евро. Даже небольшая фиксированная комиссия за каждую такую транзакцию пропорционально гораздо сильнее ударит по марже малого бизнеса, чем по крупным сетям, где тот же постоянный расход растворяется в несравнимо большем обороте.
Этот вопрос вписывается в более широкую дискуссию о том, как цифровые валюты центральных банков должны сосуществовать с уже существующей частной платёжной инфраструктурой. Схожий баланс мы рассматривали ранее в связи с запуском Pontes, оптовой расчётной платформы ЕЦБ на базе цифровой валюты центрального банка. Последующим предложением ЕЦБ пересмотреть правила MiCA о резервах частных стейблкоинов. Во всех трёх случаях один и тот же европейский институт вынужден искать баланс между инновациями в сфере цифровых денег и защитой стабильности традиционной банковской системы.
Общая картина
Эта двойная новость переводит дискуссию о цифровом евро из абстрактной плоскости в плоскость конкретной экономической модели. Речь больше не о том, является ли сама идея цифровой валюты ЕЦБ обоснованной в принципе. Вопрос теперь стоит иначе: сколько средств можно держать в цифровом евро, во что обойдётся его приём продавцам товаров и услуг и каким образом будет предотвращён отток депозитов из традиционной банковской системы, способный подорвать кредитование реальной экономики.
Для наблюдателя вывод двоякий. С одной стороны, то, что и монетарные власти. Отраслевые ассоциации уже согласовывают столь конкретные детали за несколько месяцев до окончательного принятия европейского регламента, свидетельствует о зрелости проекта на операционном уровне. С другой стороны, столкновение двух позиций, центрального банка, озабоченного финансовой стабильностью. Торговцев, озабоченных издержками на приём платежей, демонстрирует, что цифровому евро неизбежно придётся примирить частично расходящиеся интересы. Именно этот баланс должен будет закрепить окончательный текст европейского регламента, который сейчас обсуждается в Брюсселе. Для более глубокого понимания технологического контекста рекомендуем наш материал о том, что такое криптовалюты.