Банк Японии сохранил ставку в октябре, однако внутренняя дискуссия свидетельствует: пауза может оказаться недолгой. Сводка мнений заседания 29-30 октября, опубликованная 10 ноября, фиксирует раскол в совете по вопросу темпов повышения ставки Банка Японии: одна часть требует вывести ставку на нейтральный уровень «в ближайшее время», другая опасается слабости потребительского спроса и незавершённых последствий уже принятых решений. Ставка остаётся на уровне 1,25%. Документ не содержит нового решения и не обещает ничего конкретного на декабрь.
Мы изучили сводку мнений, опубликованную Банком Японии. Решение октябрьского заседания, включая голосование и продажи ETF, мы цитируем по агентству ANI; ожидания рынка основаны на опросе Reuters середины октября. Статья Reuters от 10 ноября о сводке мнений недоступна нашим инструментам.
 ANI
Что решил Банк Японии в октябре
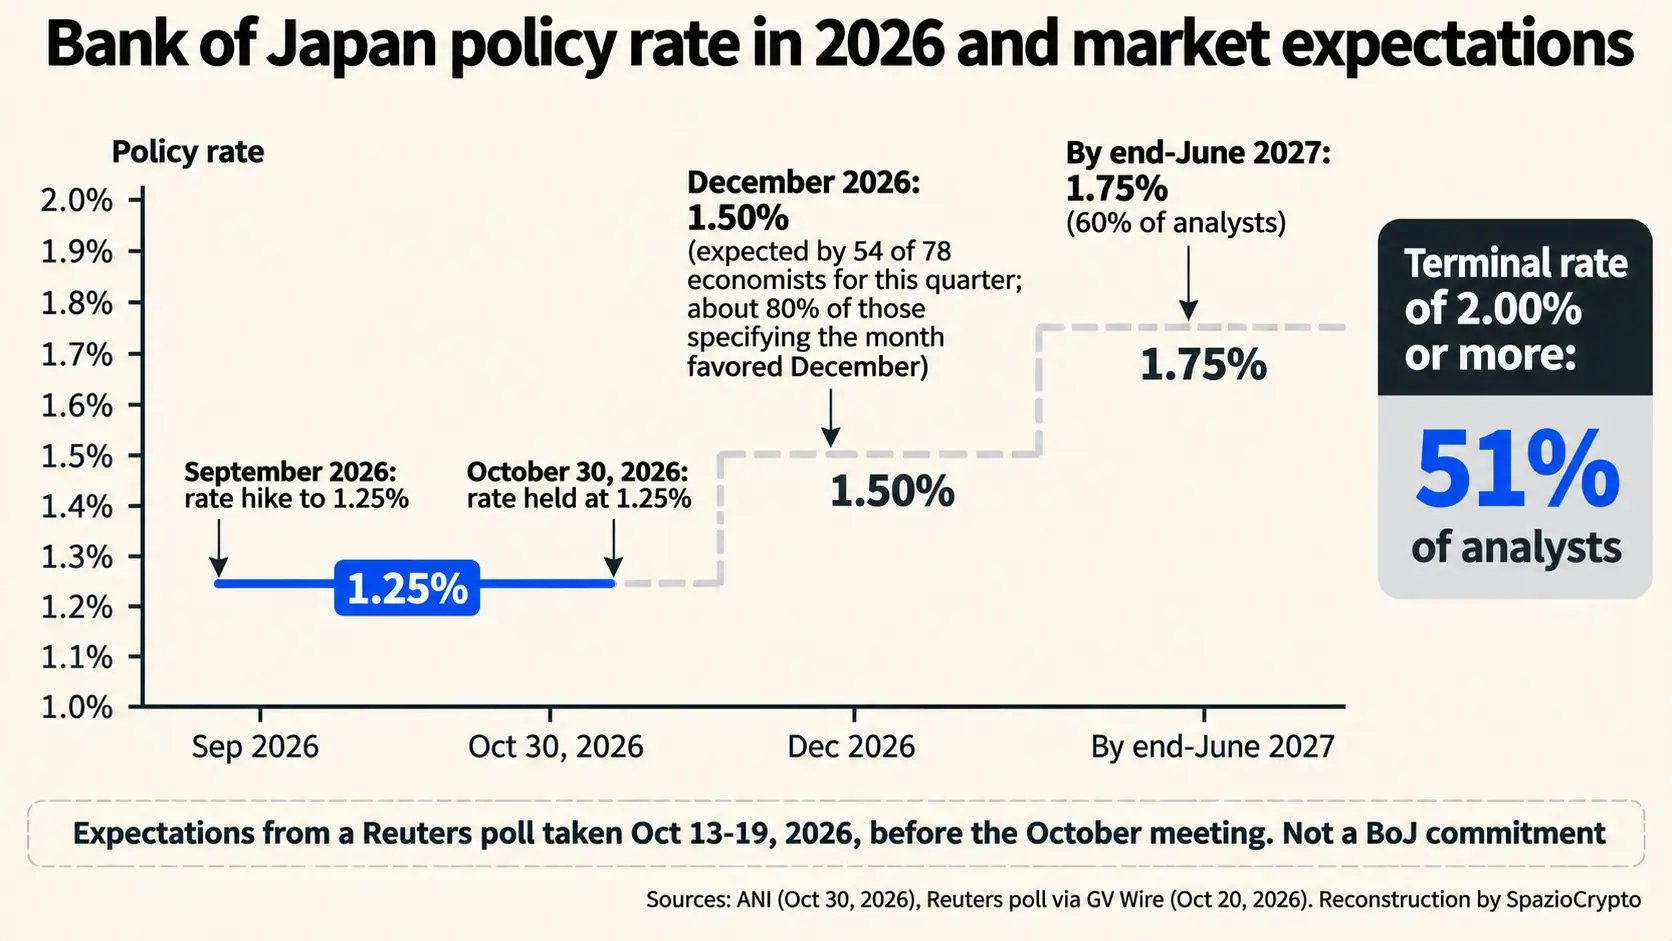
30 октября совет оставил базовую ставку на уровне 1,25% при голосовании 8 против 1, согласно данным агентства ANI. Член совета Хадзимэ Таката предложил поднять ставку до 1,5%, утверждая, что базовая инфляция достигла целевого ориентира, однако предложение было отклонено. На том же заседании банк ускорил продажу принадлежащих ему биржевых фондов: с примерно 330 млрд иен в год до около 860 млрд иен с января 2027 года, что составляет порядка 0,1% биржевого оборота.
Заседание состоялось после двух повышений ставки в 2026 году, в июне и сентябре, когда ставка выросла до 1,25%. По данным опроса Reuters, проведённого 13-19 октября, японские ставки достигли максимума за 31 год.
Что говорят сторонники жёсткой политики
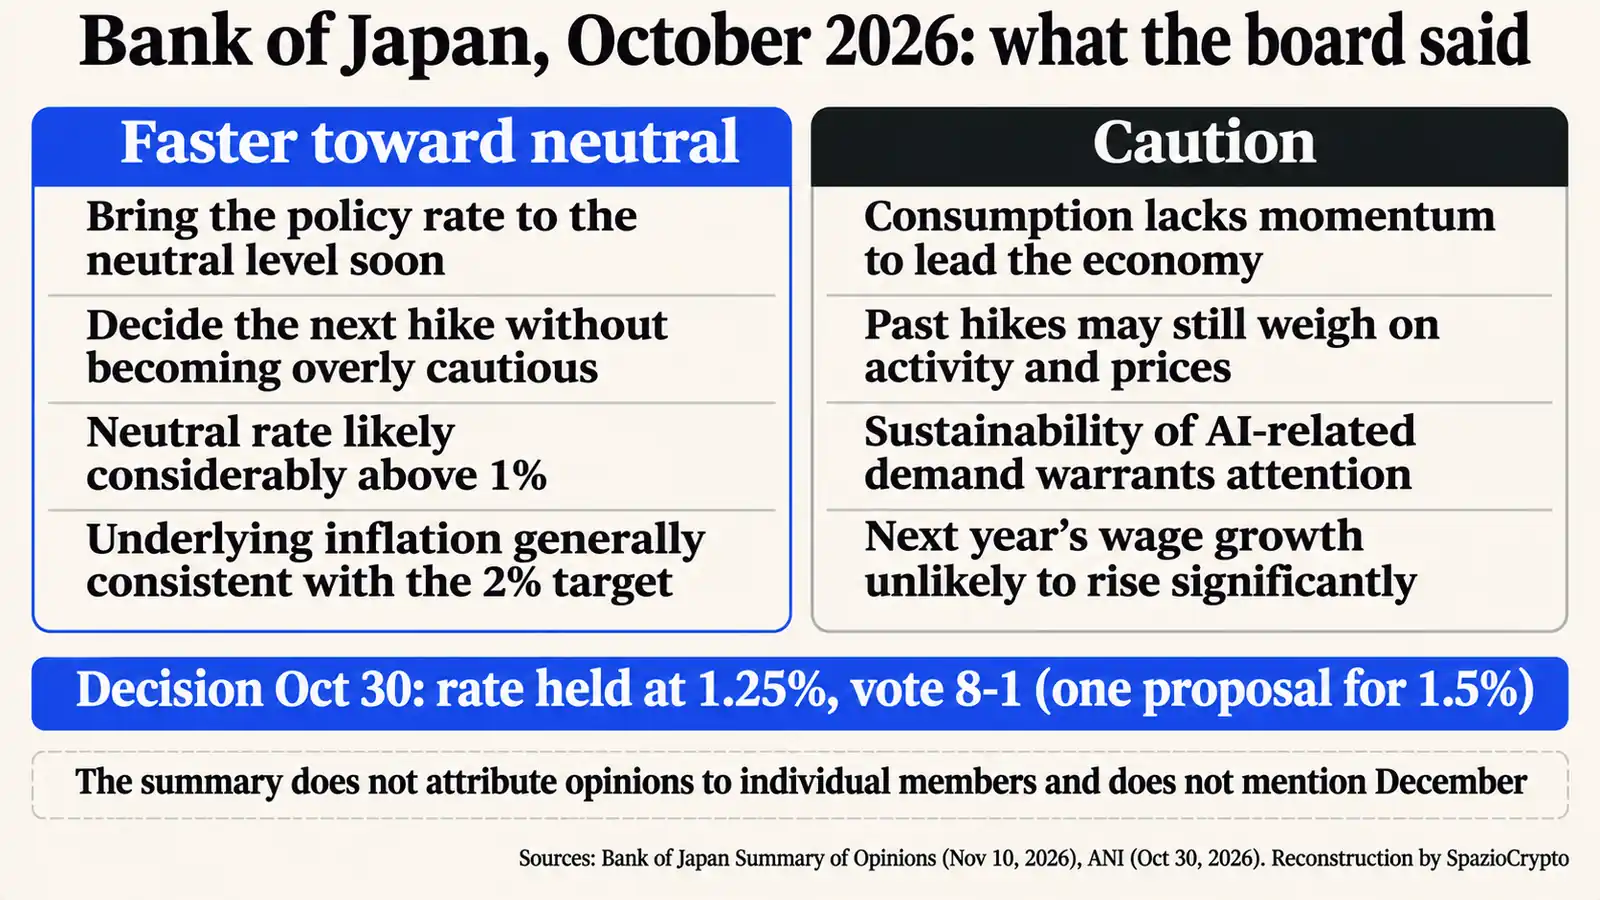
Сводка не атрибутирует мнения конкретным членам совета, однако позиция части его участников выражена вполне отчётливо. Одно мнение гласит: банк должен вывести ставку на нейтральный уровень «в ближайшее время». Другое призывает принять решение о следующем повышении, когда представится возможность, «не становясь излишне осторожными» (перевод наш). Третье оценивает нейтральный уровень ставки как, вероятно, «значительно выше 1%».
В основе этой позиции лежит оценка инфляции. Согласно сводке, базовая инфляция находится на уровне, «в целом соответствующем» целевому ориентиру ценовой стабильности. Важно закрепить её вблизи 2%. Именно этот аргумент использовал Таката, предлагая повышение ставки.
Что говорят сторонники мягкой политики
Другая часть совета призывает к осторожности, опираясь на три аргумента. Первый касается потребительского спроса: одно из мнений полагает, что у него нет достаточного импульса для поддержания экономики. Второй аргумент связан с уже принятыми решениями: существует риск, что прошлые повышения по-прежнему оказывают понижательное давление на деловую активность и цены, а новое повышение дополнительно обременит экономику. Третий аргумент касается искусственного интеллекта: спрос, связанный с ИИ, поддержал экономику, однако сводка указывает, что продолжительность этого эффекта «заслуживает внимания».
Немаловажную роль играет и динамика заработных плат. По данным сводки, ряд компаний заявляет о намерении повысить зарплаты в следующем году примерно в том же темпе, что и в текущем, однако значительного ускорения роста оплаты труда ждать не приходится. Весенние переговоры о заработной плате, так называемый шунто, названы ключевым событием, за которым следует наблюдать. В качестве промежуточной формулы звучит призыв «торопиться медленно» при сворачивании стимулирования.
Декабрь близко, но ничего не обещано
Рынок смотрит на декабрь. По данным опроса Reuters середины октября, 54 из 78 экономистов ожидали повышения ставки до 1,5% к концу квартала, а около 80% из тех, кто указал конкретный месяц, выбрали декабрь. Шестьдесят процентов прогнозируют ставку на уровне 1,75% к концу июня, а доля тех, кто ожидает конечного уровня ставки в 2% и выше, выросла до 51%.
Вместе с тем сводка не упоминает декабрь напрямую. Она усиливает ощущение приближающегося шага, но не гарантирует его. Октябрьское несогласие и позиции сторонников жёсткой политики подталкивают в этом направлении. Опасения относительно потребительского спроса и искусственного интеллекта оставляют открытой возможность выждать.
Почему это важно за пределами Японии
По сути, долгие годы иена при околонулевых ставках служила основной валютой для финансирования инвестиций в других активах, то есть была инструментом так называемой кэрри-трейд стратегии. Каждый шаг Банка Японии в сторону более высоких ставок делает эту операцию менее выгодной. Это наша собственная интерпретация, которую краткое изложение протокола не затрагивает: но в периоды быстрого схлопывания кэрри-трейда рисковые активы, включая криптовалюты, ощутимо страдали от волатильности. Связь между ставками и Bitcoin не носит механического характера, что подтвердила и динамика третьего квартала.
Денежно-кредитная политика Японии затрагивает и цифровые финансы страны, которые развиваются стремительно: от токенизированных фондов, связанных со стейблкоином JPYSC, до платежей в XRP от Rakuten. Дискуссия о том, как центральные банки реагируют на новые формы денег, открыта и в Европе, о чём свидетельствует предупреждение Национального банка Швейцарии относительно стейблкоинов. Для тех, кто отслеживает макрокатализаторы, декабрь занимает место в уже плотном календаре решений центральных банков.
Итоги заседания BoJ в октябре
Что подтверждено, а что нет
- Подтверждено: ставка зафиксирована на уровне 1,25% при одном голосе против; в тезисах протокола часть членов совета выступает за скорейший выход к нейтральной ставке, другие призывают к осторожности с учётом потребительского спроса, прежних повышений и неопределённости вокруг ИИ.
- Не указано: кто именно выразил ту или иную позицию, дата следующего повышения, точный уровень нейтральной ставки.
- За чем следить: заседание в декабре, данные по потребительскому спросу и инфляции, первые сигналы о весенних переговорах по зарплатам.
Более широкий взгляд
По нашей оценке, которую мы прямо обозначаем как собственную, Банк Японии подошёл к наиболее деликатной точке нормализации политики. Впервые за десятилетия совет признаёт базовую инфляцию соответствующей целевому ориентиру, и вопрос уже не в том, повышать ли ставки, а в темпе повышения. Парадокс состоит в том, что именно сейчас, когда инфляция кажется стабилизированной, тормоза исходят из реального сектора: слабый потребительский спрос, зарплаты без ускорения и импульс от ИИ, продолжительность которого никто не берётся прогнозировать.
Ключевых сигналов три. Первый: декабрьское заседание и возможный переход к отметке 1,5%. Второй: количество голосов против, которое покажет реальный вес сторонников жёсткой политики. Третий: первые данные по зарплатам 2027 года, которые совет прямо называет определяющими для темпа последующих повышений.