Петра Чудин, член Управляющего совета Национального банка Швейцарии (SNB) и один из трёх человек, устанавливающих процентные ставки в стране, 30 сентября в Цюрихе заявила, что масштабное распространение стейблкоинов способно затруднить для центральных банков передачу сигналов денежно-кредитной политики. Предупреждение SNB о рисках стейблкоинов для монетарной политики заслуживает особого внимания: оно исходит от института, который одновременно активно экспериментирует с цифровой валютой центрального банка.
Прежде чем перейти к конкретным экономическим механизмам, важная оговорка: Чудин не выступала против инноваций в платежах. Напротив, она назвала их «разумными». Речь о другом: что произойдёт, если эти инновации окажутся настолько успешными, что лишат центральные банки ключевых инструментов управления экономикой. Ниже рассмотрим два конкретных механизма, которые она обозначила.
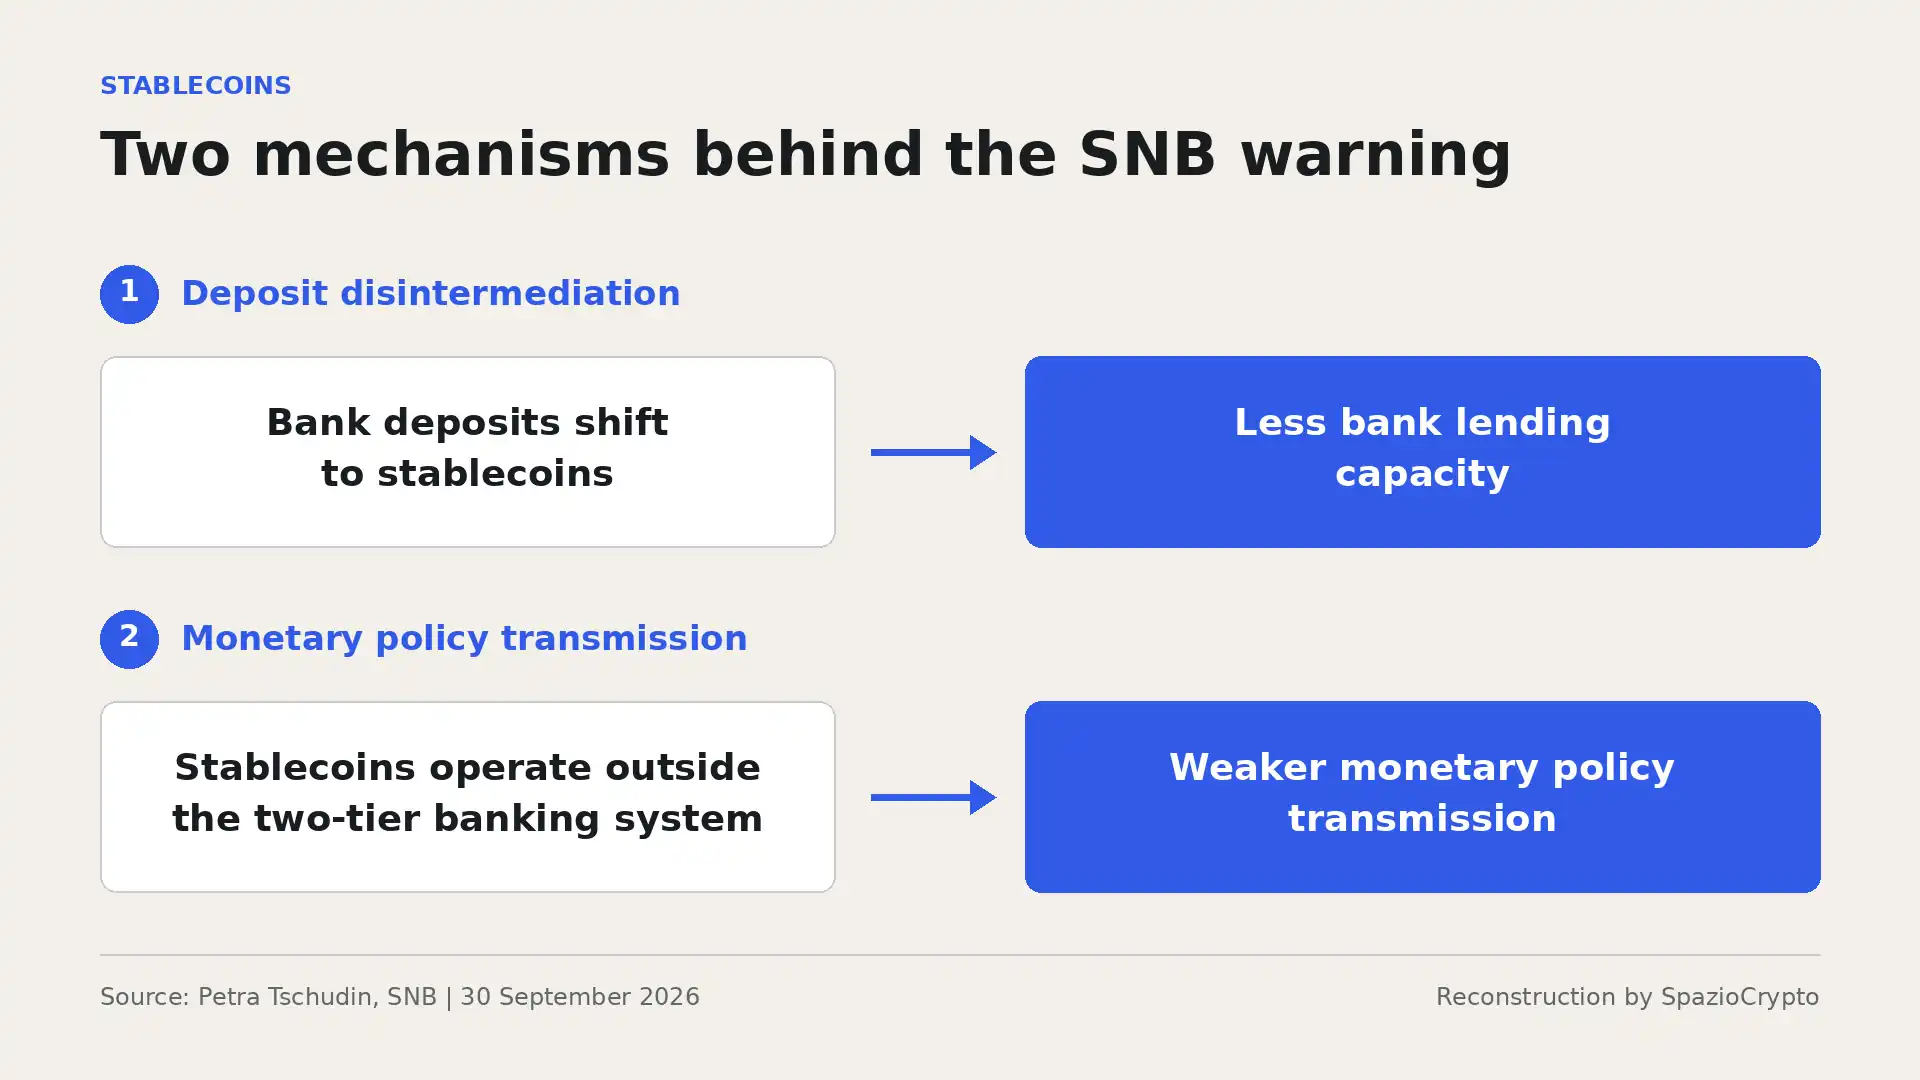
Первый механизм: меньше депозитов, меньше кредитов
Получается, что первый риск связан с тем, что экономисты называют дезинтермедиацией. Если домохозяйства и предприятия начнут массово переводить средства с банковских депозитов в стейблкоины, коммерческие банки столкнутся с сокращением базы фондирования и, как следствие, со снижением способности кредитовать реальный сектор экономики. Чудин пояснила: центральный банк воздействует на то, сколько кредитов доступно в экономике и по какой цене, а это напрямую сказывается на монетарной политике в целом.
Этот тезис не возник на пустом месте. В июньском докладе SNB о финансовой стабильности дезинтермедиация уже была названа одним из главных рисков, связанных с распространением стейблкоинов. Таким образом, институт выстраивает последовательную позицию на протяжении нескольких месяцев, а не реагирует на сиюминутный повод.
Второй механизм: принцип единства денег
Второй риск концептуально тоньше. Речь идёт о том, что экономисты называют принципом единства денег (singleness of money): один франк должен всегда стоить ровно один франк, в любой момент и при любых обстоятельствах, независимо от того, где он хранится. Чудин обратила внимание: поскольку стейблкоины функционируют за пределами системы центрального банка, «франк в стейблкоине» не имеет автоматической гарантии того, что его стоимость в любой момент совпадёт с реальным франком. Это подрывает сам принцип единства.
Если крупные стейблкоины будут развиваться в отрыве от действующей двухуровневой финансовой системы, предупредила Чудин, центральным банкам станет значительно сложнее выполнять свой институциональный мандат. Именно поэтому, по её словам, необходима нормативная база, способная защитить влияние монетарных властей даже при растущем распространении подобных инструментов.
Два механизма вкратце
Чего опасается SNB. Источник: Петра Чудин, Цюрих, 30 сентября 2026 г.
- Дезинтермедиация: меньше банковских депозитов, меньше доступных кредитов.
- Единство денег: «франк в стейблкоине» не всегда гарантированно равен реальному франку.
- Не отказ от инноваций: Чудин требует регулирования, а не блокировки инноваций.
Схожие опасения других центральных банков
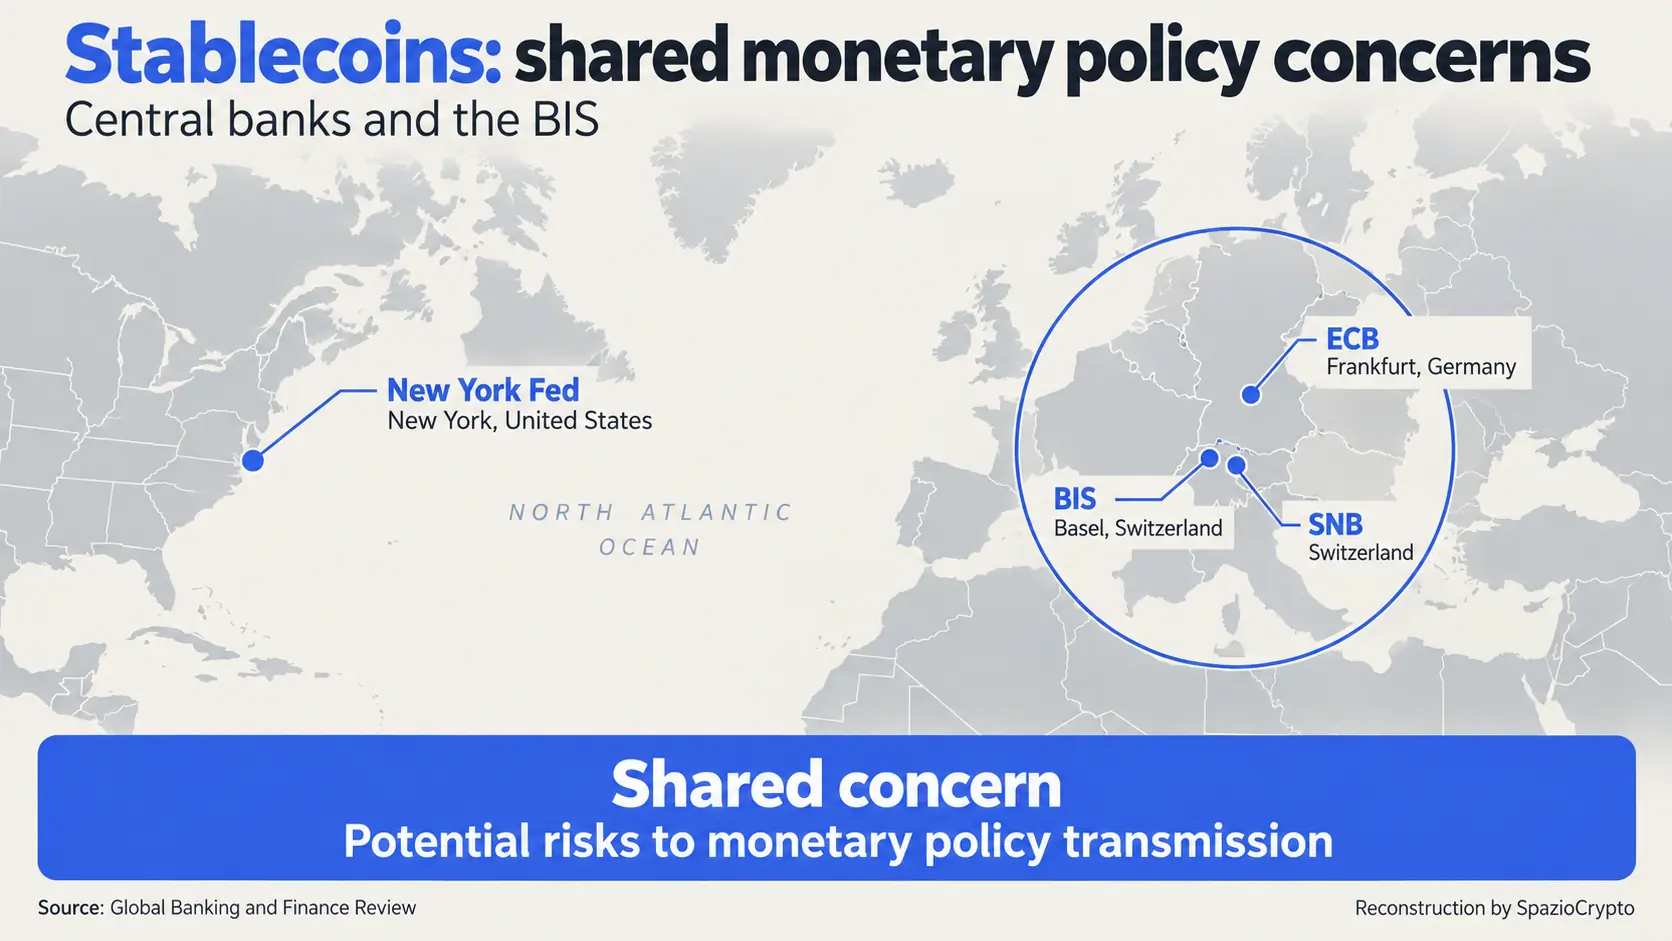
Это предупреждение не прозвучало в изоляции. Схожие озабоченности в последние месяцы высказывали Европейский центральный банк, Федеральный резервный банк Нью-Йорка и Банк международных расчётов: все они сходятся во мнении, что стейблкоины способны вытеснить традиционные банковские депозиты, изменить механизмы финансирования кредитных организаций и осложнить передачу сигналов монетарной политики. По сути, это то же беспокойство, которое возникло при анализе предложения ЕЦБ о пересмотре правил MiCA в части резервов стейблкоинов: прямой канал между эмитентами стейблкоинов и коммерческими банками способен переносить шоки из одного сектора в другой.
Существенная деталь: сам SNB отнюдь не чужд экспериментам с цифровыми деньгами. Швейцарский институт входит в число наиболее активных центральных банков мира по тестированию оптовой цифровой валюты центрального банка. Послание Чудин, таким образом, не сводится к дилемме «блокчейн да или нет». Это выраженное предпочтение тех форм инноваций, которые остаются привязанными к системе центробанковских денег, в противовес частным стейблкоинам, слишком далеко от неё отдалившимся.
Широкий контекст: что это означает для рынка
Это предупреждение дополняет, с противоположного, но взаимодополняющего угла, картину, которую мы выстраивали в последние недели, отслеживая институциональное принятие стейблкоинов такими банками, как SoFi и Citi. Описав, как эти инструменты всё глубже проникают в финансовую инфраструктуру, сегодня мы видим, почему те же центральные банки, которым предстоит сосуществовать с этой трансформацией, наблюдают за ней с сочетанием любопытства и институциональной осторожности.
Для наблюдателя урок двойной. С одной стороны, схожие озабоченности одновременно звучат от центральных банков разных стран, от Швейцарии до еврозоны и США, что говорит о подлинной общей позиции на высшем уровне глобального монетарного истеблишмента, а не об изолированном мнении. С другой стороны, различие, которое Чудин проводит с точностью, между инновациями в платежах как таковыми, которые она называет разумными, и стейблкоинами, слишком далеко отходящими от системы центробанковских денег, даёт полезный ключ к пониманию того, какое регулирование монетарные власти, вероятно, будут выстраивать в ближайшие годы. Речь идёт не о тотальном барьере для инноваций, а о попытке удержать их в системе, где центральные банки сохраняют способность управлять экономикой. Российским и СНГ-пользователям крипторынка, работающим через европейские и швейцарские юрисдикции, стоит следить за развитием этой нормативной базы: она напрямую определит, какие стейблкоин-продукты останутся доступны в регулируемом периметре.